
1600 Brutto Wieviel Netto Steuerklasse 1
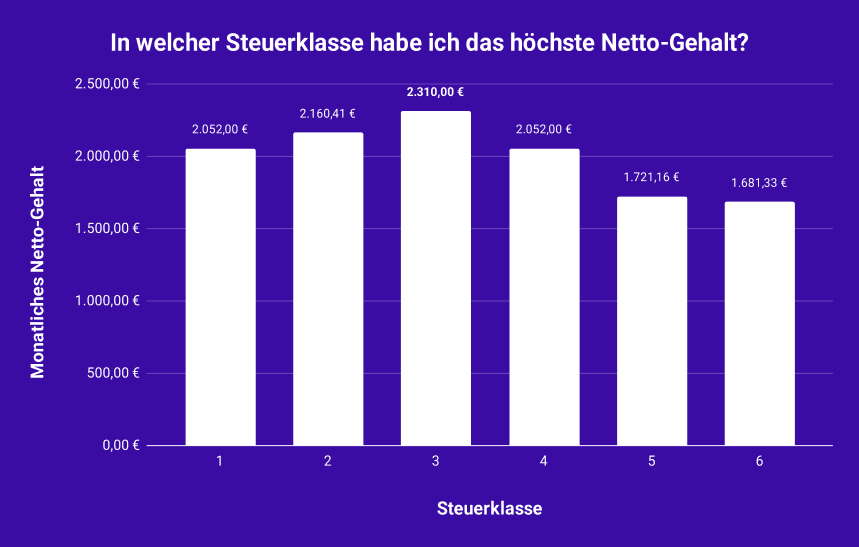
Stell dir vor: Es ist Monatsende, dein Konto flüstert leise „Hilfe!”, und dann endlich – der Gehaltseingang. 1600 Euro brutto. Ein Moment der puren Freude. Aber dann kommt der Reality-Check: Was bleibt eigentlich von 1600 Euro brutto übrig, wenn du in Steuerklasse 1 bist? Die Antwort ist überraschender, als man denkt.
Die magische Zahl, die am Ende auf deinem Konto landet, ist nämlich nicht einfach „weniger”, sondern ein kleines, deutsches Rätselspiel aus Abzügen, Freibeträgen und einem Hauch von Bürokratie-Magie. Für einen Alleinstehenden ohne Kinder in Steuerklasse 1 sind es etwa 1060 bis 1100 Euro netto. Aber warum genau so viel? Und warum fühlt es sich an, als hätte der Staat dein Brutto in eine Zitrone verwandelt und den Saft ausgepresst?
„1600 brutto in Steuerklasse 1 – das ist die Ehefrau des Lottogewinns: Man freut sich riesig, aber nach der Hochzeit mit dem Finanzamt bleibt nur die Hälfte vom Festessen übrig.“
Der wahre Held dieser Geschichte ist nicht das Geld an sich, sondern die Struktur dahinter. Von den 1600 Euro brutto gehen nämlich grob 300 Euro für die Krankenversicherung (ca. 15,7% plus Zusatzbeitrag) und die Pflegeversicherung ab. Die Rentenversicherung frisst nochmal 18,6% (aufgeteilt mit deinem Arbeitgeber, aber dein Anteil ist fühlbar). Die Arbeitslosenversicherung (2,6%) und die Lohnsteuer (je nach Steuerklasse und Kirchensteuer) machen den Rest. Am Ende hast du das Gefühl, für eine Tüte Chips und ein Abo von „Streaming-Dienst XY” zu arbeiten. Aber! Hier kommt der Twist: Dieser scheinbare Verlust ist eine der lustigsten und gleichzeitig beruhigendsten Sachen, die dir passieren können.
Stell dir vor, du würdest jeden Monat 1600 Euro brutto bekommen – und müsstest selbst eine Krankenversicherung, eine Rentenversicherung und eine Arbeitslosenversicherung von diesem Geld bezahlen. Keine Arbeitgeber-Beteiligung. Keine Steuerklasse. Du wärst plötzlich selbst der Finanzminister deines eigenen Lebens. Und glaub mir: Die Rechnung wäre nicht lustig. Denn dann müsstest du für die gleiche Absicherung locker 400 bis 500 Euro mehr pro Monat zahlen – plus Steuerberaterkosten, weil du ja alles selbst machen müsstest. Plötzlich ist die Steuerklasse 1 nicht mehr der Bösewicht, sondern der unsichtbare Superheld, der dir das Leben erleichtert.
Und dann ist da noch die Lehre vom Brutto-Netto-Rätsel: Mit 1600 Euro brutto in Steuerklasse 1 bist du genau in der Mitte zwischen „Ich kann mir keine Avocado-Toast leisten” und „Ich kann immerhin zweimal im Monat in ein Café gehen”. Es ist das Einkommen, bei dem du lernst, dass Solidarität nicht nur ein abstraktes Wort ist, sondern dass du mit jedem Monatsbeitrag quasi eine unsichtbare Umarmung für die Gesellschaft kaufst. Du finanzierst die Straßen, auf denen du fährst, die Schulen, in die du nicht mehr gehst, und die Rente eines 80-jährigen Opa, der einst deinen Job hatte. Klingt verrückt? Ist aber so.
Also, wenn das nächste Mal der Gehaltseingang von 1600 brutto auf dein Konto ploppt und dir die 1100 Euro netto wie ein schlechter Witz vorkommen, dann denk einfach daran: Du hast gerade den ersten Teil einer deutschen Steuer-Saga überlebt. Du bist kein Verlierer. Du bist Teil eines großen, komplizierten, aber irgendwie auch beruhigenden Systems. Und mal ehrlich: Wer kann schon von sich behaupten, dass er mit Steuerklasse 1 und 1600 Euro brutto einen der besten Plätze in der deutschen Sozialtrilogie ergattert hat? Du schon. Herzlichen Glückwunsch – jetzt geh dir einen Döner kaufen. Der ist steuerfrei.