
Bank Geld Anlegen Zinsen
Stell dir vor, dein Geld ist wie ein kleiner, fauler Hamster. Es liegt in seinem Käfig (deinem Girokonto) und frisst nur Körner, ohne jemals Sport zu machen. Frustrierend, oder? Dabei könnte es, mit ein bisschen List und Tücke, zum Mini-Marathonläufer werden! Die Rede ist natürlich von Bank Geld Anlegen Zinsen – klingt staubig, ist aber die reinste Zirkusnummer.
Der Zins: Dein unsichtbarer Teilzeit-Job
Das Geheimnis ist simpel: Wenn du Geld bei einer Bank parkst (zum Beispiel auf einem Tagesgeldkonto oder Festgeld), dann verleiht die Bank dieses Geld an andere Leute oder Firmen. Dafür bekommt sie Miete – und ein Teil dieser Miete gibt sie an dich weiter. Das ist der Zins. Stell dir vor, du hast einen kleinen Roboter, der für dich Babysitting macht, während du schläfst. Dein Geld arbeitet also, ohne einen Finger krumm zu machen. Die Europäische Zentralbank (EZB) ist dabei so etwas wie der strenge Turnlehrer, der den Roboter manchmal schneller laufen lässt (höhere Zinsen) oder ihm eine Pause verordnet (niedrige Zinsen). Früher, in der Nullzins-Phase, war der Roboter total im Koma – da hat man für 10.000 Euro auf dem Konto vielleicht 5 Euro im Jahr bekommen. Ein echter Lacher, oder? Heute sieht das schon besser aus.
Warum dein Sparschwein weinen sollte
Das Herzzerreißende daran: Der Hamster in deinem Portemonnaie wird von der Inflation gefressen. Das ist die böse Hexe, die dafür sorgt, dass eine Brezel heute 3 Euro kostet, statt 1,50 wie früher. Wenn dein Geld nur unterm Kopfkissen liegt, verliert es jedes Jahr an Wert. Das ist der tragische Twist! Darum geht es beim Anlegen nicht um Gier, sondern um schiere Notwehr. Du willst nicht reich werden, sondern verhindern, dass die Hexe deine Ersparnisse wegfrisst.
„Ich habe mal 100 Euro in einen ETF (so eine Art Aktienkorb) gesteckt, weil ich dachte, das sei zu kompliziert. Nach zwei Jahren waren es 115 Euro. Ich fühlte mich wie ein Finanz-Zauberer, obwohl ich nur einmal im Monat per App einen Knopf gedrückt habe.“ – Lisa, 34, keine Ahnung von Börse
Die drei verrückten Wege zum Zins-Ritter
Lass uns die Klassiker durchgehen, ohne dass dir schwindlig wird:
1. Das Tagesgeldkonto: Das ist wie ein Hotel für dein Geld. Du kannst jederzeit ein- und auschecken. Die Zinsen sind okay, nicht berauschend. Perfekt für den Notgroschen, falls deine Waschmaschine explodiert.
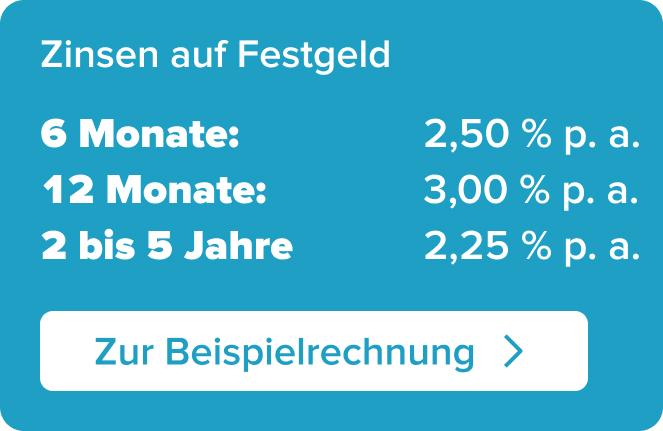
2. Das Festgeld: Hier sperrst du dein Geld für ein, zwei oder fünf Jahre in eine Schatztruhe. Dafür bekommst du mehr Zinsen. Der Haken: Du kommst nicht ran. Stell dir vor, du bestellst eine Pizza, aber sie kommt erst in zwei Jahren – aber sie ist riesig!

3. Aktien oder ETFs: Jetzt wird es wild! Du kaufst kleine Anteile von Unternehmen (z.B. Apple oder einem ganzen Welt-Index). Dein Geld wird zum Abenteurer. Es kann Achterbahn fahren – mal rauf, mal runter. Aber auf lange Sicht (10 Jahre und mehr) wächst es meistens wie ein Bambusbaum. Achtung: Das ist nichts für Leute, die bei jedem Tal Kreislaufprobleme bekommen.
Das Herz der Sache
Am Ende des Tages geht es nicht um die perfekte Rendite oder um geheime Banktricks. Es geht um Freiheit. Ein bisschen Geld, das für dich arbeitet, gibt dir die Chance, mal eine Auszeit zu nehmen, einen Traum zu finanzieren oder einfach nachts ruhig zu schlafen. Bank Geld Anlegen Zinsen ist wie Gärtnern: Du gräbst ein Loch (überweist Geld), gießt es (wartest) und eines Tages staunst du, was daraus gewachsen ist. Vielleicht keine Palme, aber zumindest eine stabile Tomatenpflanze. Fang einfach klein an. Dein Hamster wird es dir danken – auch wenn er nie Marathon läuft.