
Was Kostet Private Krankenversicherung

Stell dir vor, du sitzt im Café, bestellst einen Cortado – 3,80 Euro. Kein Problem. Aber dann kommt die private Krankenversicherung ins Gespräch, und plötzlich fühlst du dich, als würdest du nach dem Preis eines Mondflugs fragen. "Was kostet das eigentlich?" – eine Frage, die sofort Bauchschmerzen macht, noch bevor die erste Rechnung kommt.
Die Sache mit dem Einstieg: Wie beim Auto, nur ohne Probefahrt
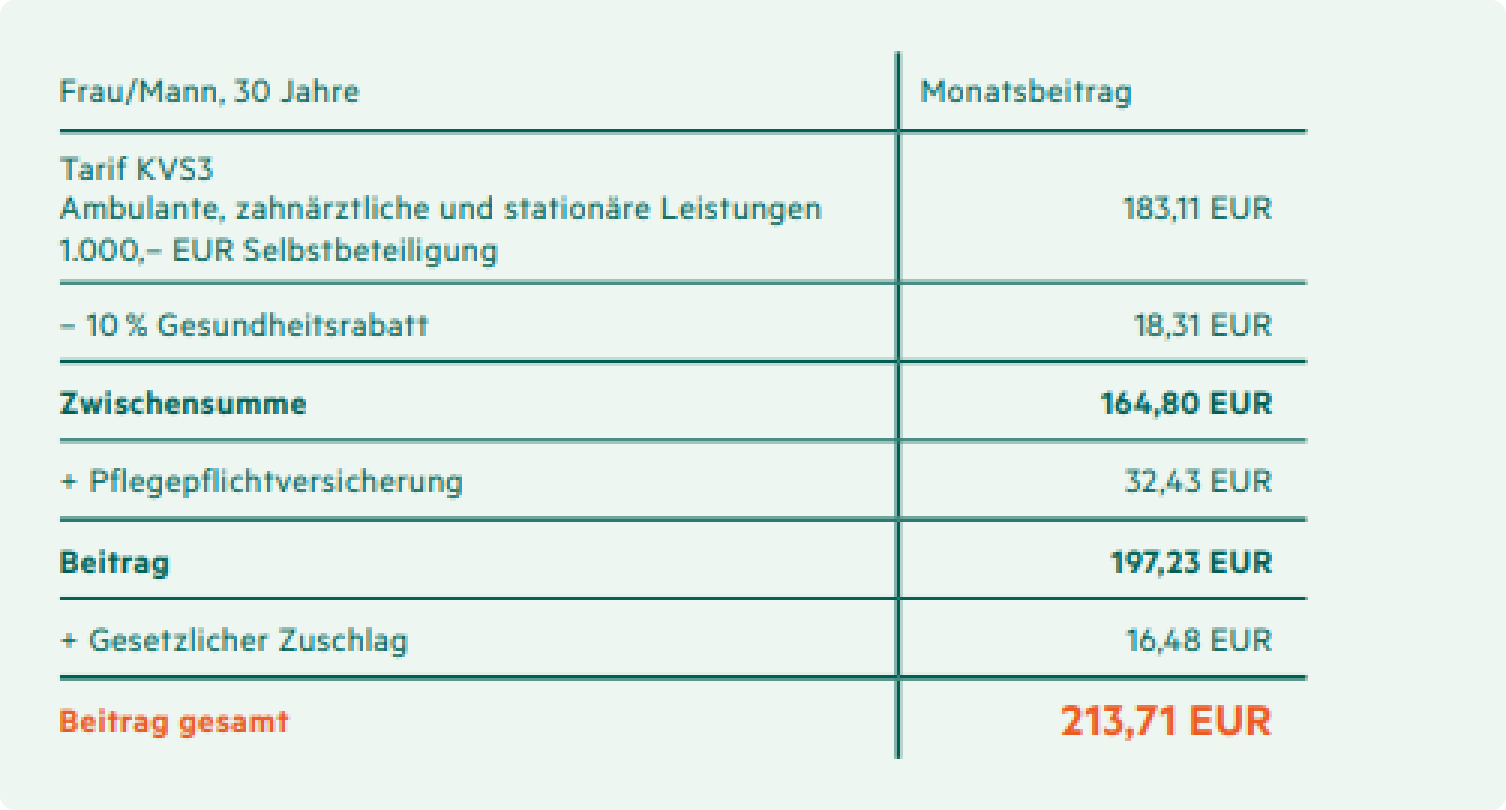
Die private Krankenversicherung (PKV) ist wie ein Auto, das du nicht probegefahren hast. Du weißt: Es ist schnell, es ist luxuriös, aber der Sprit – der kostet. Und der kostet jedes Jahr anders. Der Einstiegspreis? Der hängt von deinem Alter ab. Bist du 25 und gesund wie ein junger Sportler? Da lachen die Beiträge noch – vielleicht 200 bis 300 Euro im Monat. Aber wehe, du bist 45 und hast mal das Knie gezerrt. Dann reden wir schnell von 800 Euro aufwärts. Das ist, als würdest du im Restaurant bestellen und der Preis ändert sich, während der Koch noch schmort.
Der Gesundheits-Check: Dein Körper als Einkaufsliste
Die Versicherung fragt: "Hattest du schon mal was?" Und du denkst: "Habe ich nicht alle?" Jeder kleine Furunkel aus der Jugend, jedes verschlafene Rückgrat – alles wird notiert. Wenn du Asthma hattest, zahlen die wie für ein Sportflugzeug. Wenn deine Blutwerte perfekt sind, bekommst du den Studentenrabatt. Ich kenne einen Typen, der hat beim Check gesagt: "Ich hab mal mit dem Fahrrad einen Hügel runtergeträllert" – und zack, Risikozuschlag. Es ist absurd, aber so ist es.
Die Tarife: Wie bei einer Pizza – je mehr Belag, desto teurer
Du hast die Wahl: Basis-Tarif (Käse und Tomatensauce) für 150 Euro im Monat, oder der Chef-Tarif (mit Trüffel, Meeresfrüchten und eigenem Röntgengerät) für 600 Euro. Der Unterschied? Einzelzimmer im Krankenhaus, Chefarztbehandlung, Zahnreinigung bis zur vierten Vorsorge – klingt toll, bis du merkst, dass du für den "Einzelzimmer"-Zuschlag im Alter deutlich mehr zahlst. Das ist, als würdest du ein Hotel buchen, aber der Frühstückspreis verdoppelt sich jedes Jahr.
Der altersbedingte Schock: Warum Oma plötzlich 1000 Euro im Monat zahlt
Das größte Nackenhaar-Problem der PKV: Beiträge steigen mit dem Alter. Nicht linear, sondern wie eine Achterbahn, die nur bergauf geht. Du fängst mit 250 Euro an, und mit 60 sitzt du da und zahlst vielleicht 1.200 Euro – und das für die gleiche Leistung. Ich hatte einen Kollegen, der hat mit 67 gesagt: "Ich hätte lieber für eine Kiste Bier gespart." Aber Vorsorge ist alles: Einige Tarife haben Beitragsentlastung (ein bisschen wie ein Sparschwein, das du später aufmachst). Aber das kostet extra – natürlich.

Familie und Kinder: Das "Rabatt mit Nebenwirkungen"-Spiel
Willst du deine Familie mitversichern? Dann wird es teuer. Pro Kind kommen 100 bis 300 Euro drauf – und die sind nicht einfach "umsonst dabei". Anders als in der gesetzlichen Krankenversicherung (GKV), wo Kinder beitragsfrei sind, zahlst du hier pro Nase. "Aber die sind doch gesund!" – sag das mal der Versicherung. Die denken: "Ein Kind = ein potenzielles Feuerwerk an Arztbesuchen." Ich erinnere mich an einen Freund, der hatte Zwillinge und sagte: "Ich hätte sie lieber als Business-Klasse-Upgrade gebucht – wäre günstiger gewesen."
Der Alltag: PKV vs. GKV – der Kampf der Systeme
Viele denken: "PKV = Luxus! Ich bekomme morgen einen Termin!" Stimmt. Aber bezahlen tust du dafür. Während der GKV-Patient mit 60 Euro Monatsbeitrag (Arbeitgeber-Anteil inklusive) zufrieden ist, zahlst du vielleicht 500 Euro und denkst beim Arztbesuch: "Hoffentlich habe ich heute was Ernstes, sonst war das Geld umsonst." Ein Scherz. Aber der Ernst ist: Die PKV lohnt sich, wenn du gut verdienst (über 69.300 Euro brutto jährlich, Stand 2025) und planen kannst, dass du nicht plötzlich chronisch krank wirst.
Die Moral von der Geschicht': Rechnen ist besser als Träumen
Bevor du den PKV-Vertrag unterschreibst, mach ein ehrliches Innenleben-Interview mit dir selbst. Bist du bereit, für die nächsten 40 Jahren monatlich 400 bis 800 Euro hinzulegen – und das bei steigender Tendenz? Oder bist du der Typ, der lieber sagt: "Ich bleibe in der GKV, dann muss ich nicht jeden Morgen an meine Zahnrechnung denken." Die Entscheidung ist wie die Wahl zwischen einem Privatjet und einem ICE-Abo: Beide bringen dich ans Ziel, aber der eine lässt dich großzügig aussehen, während der andere den Geldbeutel schont.
Am Ende ist klar: Private Krankenversicherung kostet – und zwar richtig. Aber wenn du jung, gesund und ehrgeizig bist, kann es ein Deal sein. Wenn nicht? Dann bleib lieber beim Klassiker: Die GKV ist wie ein gutes Sofa – bequem, bezahlbar und immer für einen Plausch im Wartezimmer bereit. Und das Beste? Niemand fragt nach deinem Blutdruck, wenn du die Beiträge zahlst.