
Was Ist Günstiger Leasing Oder Kredit

Hast du dich schon gefragt, ob es günstiger ist, ein Auto zu leasen oder mit einem Kredit zu kaufen? Das ist eine spannende Frage, denn sie betrifft unser tägliches Leben und unser Geld. Egal ob für das erste Familienauto oder den neuesten E-Bike-Traum – die Entscheidung kann über Hunderte Euro pro Jahr entscheiden.
Der Zweck dieses Vergleichs ist einfach: Du sollst den günstigsten Weg zu deinem Wunschfahrzeug finden. Leasing und Kredit sind zwei verschiedene Finanzierungsmodelle, die jeweils Vorteile bieten. Der Hauptnutzen liegt darin, monatliche Kosten zu senken und unerwartete Ausgaben zu vermeiden.
Beim Leasing bezahlst du quasi die Nutzung des Fahrzeugs, nicht den Kauf. Die Rate ist oft niedriger als bei einem Kredit, aber du besitzt das Auto am Ende nicht. Dafür fährst du immer ein neues Modell, was Technikfans und Umweltbewusste freut.
Ein Kredit hingegen macht dich nach der letzten Zahlung zum Eigentümer. Dann gehört dir das Fahrzeug, und du kannst es fahren, solange es läuft. Das ist vor allem dann günstig, wenn du ein Auto viele Jahre nutzen willst.
Im Alltag zeigt sich der Unterschied schnell. Stell dir vor, du leihst dir für 48 Monate ein Elektroauto für 300 Euro im Monat (Leasing). Oder du zahlst 400 Euro für einen Kredit und besitzt den Wagen danach. Welche Option ist für dich günstiger? Es hängt davon ab, ob du nach vier Jahren ein neues Auto willst oder das alte behalten möchtest.
In der Bildung wird dieses Thema oft in Wirtschaftskursen behandelt. Schüler lernen, Kosten pro Kilometer oder den Effektivzins zu berechnen. Einfache Formeln helfen, die monatliche Belastung genau zu vergleichen – ein praktisches Wissen fürs Leben.
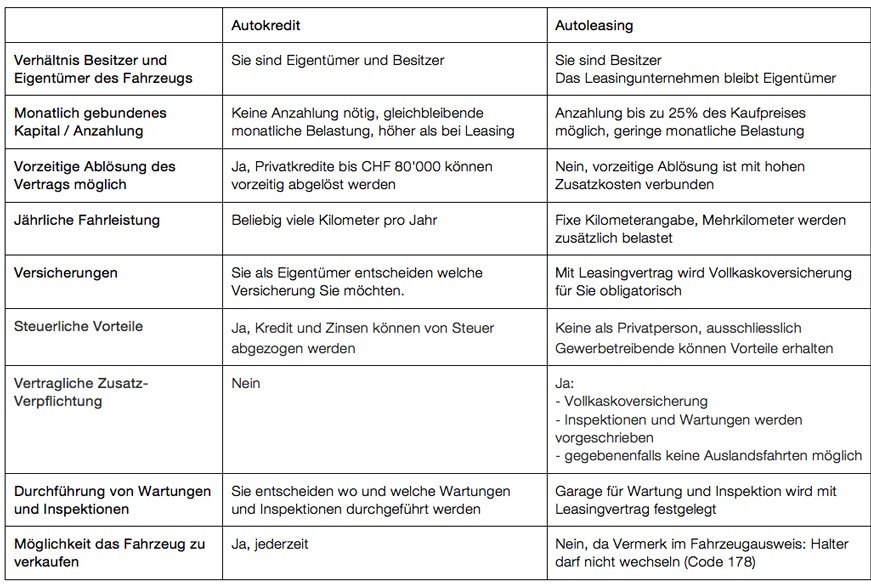
Ein weiteres Beispiel aus dem Berufsleben: Viele Selbstständige leasen ihren Firmenwagen, weil sie die Kosten als Betriebsausgabe absetzen können. Ein Kredit wäre hier oft teurer, da der Zins nicht immer voll absetzbar ist. Für Privatpersonen ohne Gewerbe ist der Kredit hingegen oft die schlauere Wahl bei geringer Laufleistung.
Hier sind ein paar praktische Tipps, um selbst zu entscheiden: Erstens, berechne deine jährliche Fahrleistung. Leasingverträge haben Kilometerbegrenzungen – überschreitest du sie, wird es teuer. Zweitens, vergleiche immer den Effektivzins des Kredits mit der Leasingrate inklusive Überführungskosten.
Drittens, überlege dir die Haltedauer. Willst du das Fahrzeug nach drei Jahren zurückgeben? Dann ist Leasing günstiger. Planst du, es zehn Jahre zu fahren? Dann führt ein Kredit meist zu niedrigeren Gesamtkosten. Einfach mal bei einem Online-Rechner für dein Wunschauto durchspielen.

Viertens, prüfe die Versicherungskosten. Leasingfahrzeuge brauchen oft eine Vollkasko, was die monatliche Rate in die Höhe treibt. Beim Kredit kannst du günstigere Teilkasko wählen, wenn das Auto älter ist. So wird der Vergleich realistisch und nicht nur auf den ersten Blick günstig.
Fünftens, lies das Kleingedruckte. Leasingverträge haben oft eine hohe Schlussrate oder eine Vorfälligkeitsentschädigung. Ein Kredit mit Sondertilgungen gibt dir mehr Flexibilität. Meistens ist der Kredit die günstigere Wahl, wenn du das Auto lange behalten willst – Leasing die bequemere, wenn du immer das Neueste fahren möchtest.
Am Ende kommt es auf deine Lebenssituation an. Ein Student mit geringem Budget findet Leasing oft verführerisch wegen der niedrigen Rate. Ein Familienvater, der das Auto nach fünf Jahren verkaufen will, spart mit einem Kredit eher. Nimm dir Zeit, spiele beide Optionen online durch, und entscheide dann entspannt.