
Pension Und Geringfügige Beschäftigung Nachzahlung Sozialversicherung

Okay, lass uns mal ganz entspannt über ein Thema reden, das sich anhört wie ein Behörden-Monster: Pension und geringfügige Beschäftigung mit Nachzahlung zur Sozialversicherung. Klingt trocken? Ist es aber nicht! Stell dir vor, du hast einen Mini-Job – zum Beispiel am Wochenende Eis verkaufen oder im Café aushelfen – und parallel läuft deine Rente. Klingt nach entspanntem Extra-Geld, oder? Aber die Sozialversicherung flüstert: „Moment, da fehlt noch was.“
Warum ist das eigentlich cool?
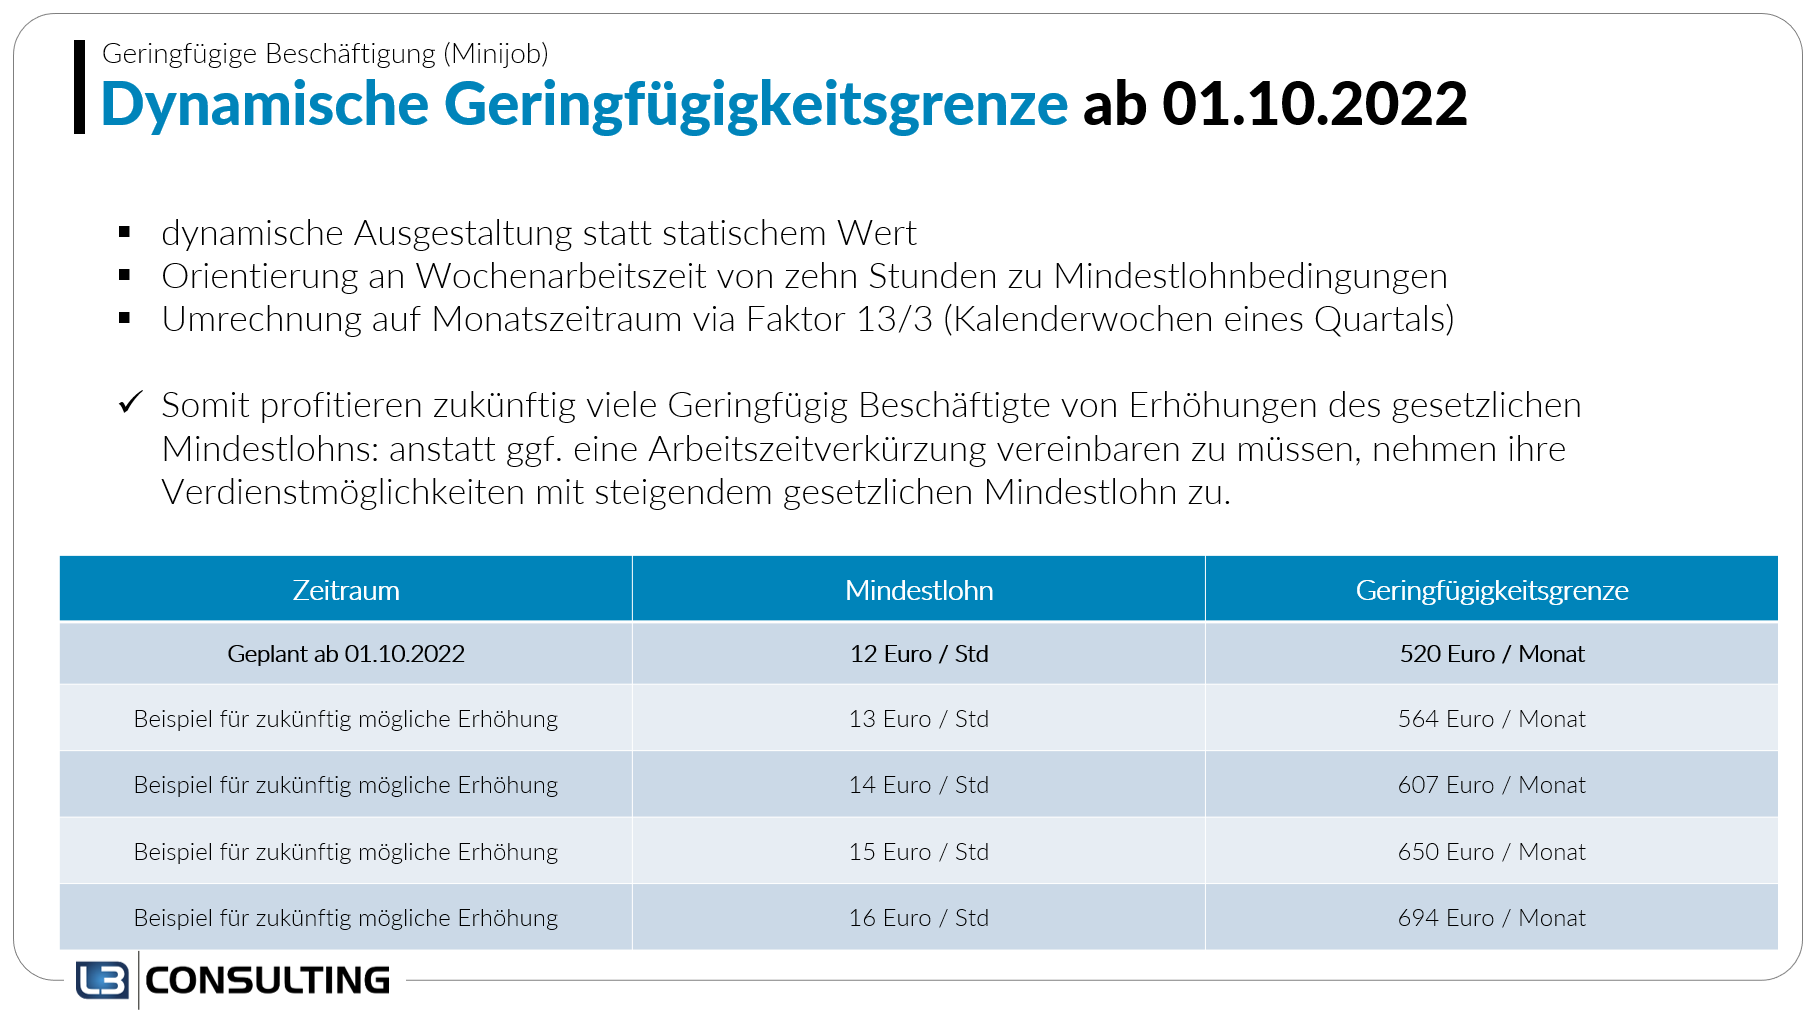
Weil es zeigt, wie clever unser System manchmal ist! Stell dir vor, du bist ein Superheld im Ruhestand: Du kämpfst nicht gegen Verbrechen, sondern gegen Langeweile – mit einem 520-Euro-Job. Aber dann kommt der Twist: Wenn du in Rente bist und arbeitest, musst du plötzlich Beiträge nachzahlen. Klingt erstmal doof, oder? Aber hier wird’s spannend: Diese Nachzahlung sichert dir später eine höhere Rente. Es ist wie ein Bumerang: Du wirfst Geld raus, aber es kommt zurück – mit Zinsen!
Der Mini-Job als Zeitmaschine
Stell dir vor, dein 450-Euro-Job ist eine Zeitmaschine. Du arbeitest ein bisschen heute, aber die Nachzahlung verändert deine Rente von morgen. Klingt verrückt? Ist es auch! Denn normalerweise denkst du: „Mini-Job = keine Abgaben.“ Aber bei Rentnern ist das anders. Weißt du, warum? Weil die Rentenversicherung denkt: „Hey, du verdienst ja nebenbei – dann zahl mal was ein, damit deine Rente steigt!“ Es ist wie bei einem Abenteuerspiel: Du drückst jetzt einen Knopf (die Nachzahlung), und später öffnet sich eine Schatztruhe (höhere Rente). Cool, oder?
Aber Achtung: Die Nachzahlungs-Falle
Bevor du jetzt losrennst und dir einen Mini-Job suchst: Lies das Kleingedruckte. Die Nachzahlung kommt oft erst, wenn du mehr als 450 Euro im Monat verdienst – oder wenn dein Job nicht pauschal versteuert ist. Stell dir das vor wie Minecraft: Du baust dir eine cole Rente auf, aber plötzlich taucht ein Creeper auf – die Nachzahlung! Explodiert dein Budget? Nein, wenn du vorbereitet bist. Die gute Nachricht: Du hast Kontrolle. Du kannst entscheiden, ob du in die Rentenkasse einzahlen willst oder nicht. Frag einfach bei der Deutschen Rentenversicherung nach – die sind nicht so gruselig, wie man denkt!
Ein Vergleich für die Seele
Denk an deine Rente wie an einen alten Lieblingspulli. Er hält warm, aber ein paar Löcher sind drin. Der Mini-Job ist der bunte Flicken, den du draufnähst – die Nachzahlung ist der Faden. Ohne Faden hält der Flicken nicht. Klingt mühsam? Ist es nicht! Denn einmal genäht, wird der Pulli kuscheliger – und du hast mehr Geld fürs Leben. Und mal ehrlich: Wer will schon ohne Extra-Wärme durch den Ruhestand schlurfen?
Fazit: Chill mal und mach den Check
Also: Pension + geringfügige Beschäftigung + Nachzahlung = kein Drama. Es ist eher wie ein Geheimtipp für alle, die clever sparen wollen. Stell dir die Frage: „Will ich heute einen kleinen Betrag nachzahlen, um morgen mehr zu haben?“ Wenn die Antwort „Ja“ ist, dann bist du bereit. Hol dir Infos, frag einen Steuerberater (die sind wie Zauberer für Zahlen), und leg los. Deine Rente wird es dir danken – und dein Geldbeutel auch. Versprochen!