
Gemeinsames Konto Todesfall österreich
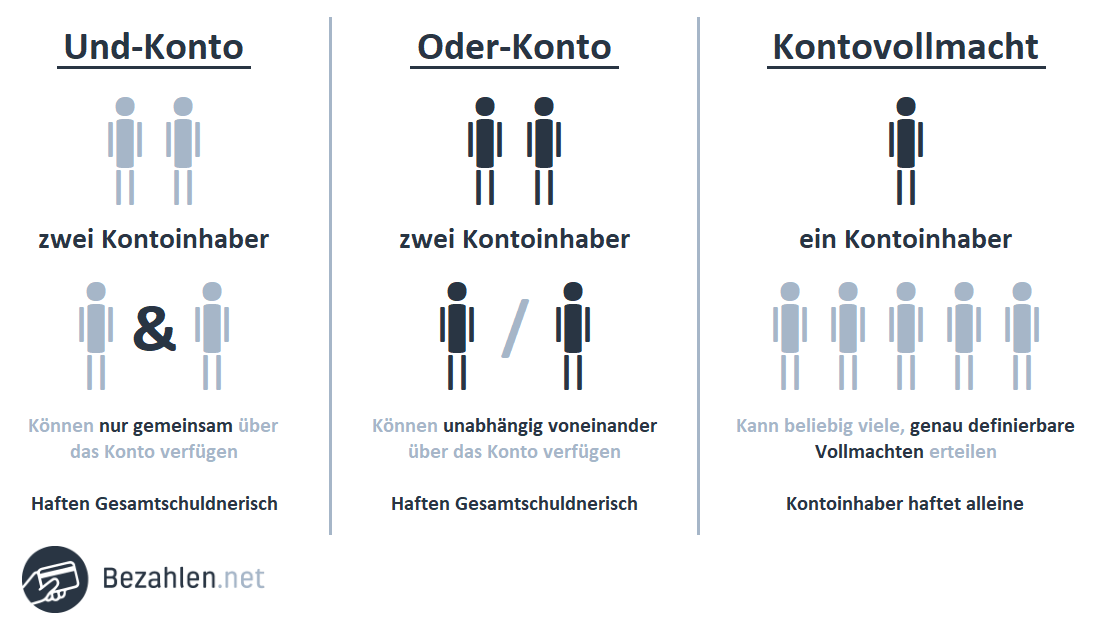
Viele Menschen lieben es, ihre Finanzen zu teilen – das gibt Sicherheit und Vertrauen. Ein gemeinsames Konto in Österreich ist dafür perfekt. Es vereinfacht den Alltag von Paaren, Familien oder Geschäftspartnern enorm.
Das größte Plus: Transparenz und Kontrolle über gemeinsame Ausgaben. Miete, Strom oder der tägliche Einkauf lassen sich so ohne lästiges Abrechnen bezahlen. Es verbindet nicht nur Geld, sondern auch die Verantwortung füreinander.
Doch was passiert im Todesfall? Genau hier liegt die oft unterschätzte Herausforderung. Ohne klare Regelung kann der Zugriff auf das Konto plötzlich blockiert sein.
In Österreich gilt: Stirbt ein Kontoinhaber, wird das Konto gesperrt. Der überlebende Partner kann dann nicht mehr darauf zugreifen, bis die Erbfrage geklärt ist. Das kann wochenlang dauern – und genau das möchten Sie vermeiden.
Der Schlüssel heißt „Oder-Konto“ mit einem klaren Zusatz. Bei einem Und-Konto müssen alle Inhaber gemeinsam verfügen, im Todesfall blockiert das System. Ein Oder-Konto („und/oder“) erlaubt jedem Einzelnen, Geld abzuheben – auch nach dem Tod eines Partners.
Trotzdem braucht es eine Vorsorgeverfügung. Lassen Sie sich von der Bank bestätigen, dass der überlebende Partner das Konto allein weiterführen darf. Sonst landet das Geld in der Verlassenschaft und ist erst nach dem Erbschein frei.
Ein klassisches Beispiel: Ein Ehepaar in Wien zahlt gemeinsam Miete und Urlaubskasse ein. Wenn einer stirbt, kann der andere ohne Verfügung wochenlang kein Geld abheben – selbst für die Beerdigungskosten nicht.
Oder zwei Geschäftspartner: Bei einem plötzlichen Todesfall stockt der Betrieb, weil Rechnungen nicht bezahlt werden können. Ein notarielles Testament oder ein Ehegatten-Erbvertrag kann das verhindern.
Noch besser: Sie richten ein Treuhandkonto oder ein Girokonto mit Hinterlegungsvollmacht ein. Die Bank erhält dann die Anweisung, das Geld im Todesfall sofort freizugeben.
Praktische Tipps für mehr Kontrolle: Prüfen Sie Ihre Konto-Art bei der Bank. Fragen Sie explizit nach der „Verfügbarkeit im Todesfall“ – viele Banken bieten dafür spezielle Formulare.
Legen Sie eine digitale Vollmacht fest. Notieren Sie Namen, Kontonummer und die getroffene Regelung in einem Notfallordner für Ihre Angehörigen. Das spart im Ernstfall Nerven und Zeit.

Vergessen Sie nicht: Ein Testament oder ein Erbvertrag kann die Konto-Verfügung klar regeln. Österreichisches Recht erlaubt hier viel Gestaltungsspielraum – nutzen Sie ihn aktiv.
Ziehen Sie eine rechtliche Beratung in Betracht. Ein Anwalt oder Notar kann Ihnen die beste Lösung für Ihre Lebenssituation zeigen. Das kostet etwas, verhindert aber große Hürden später.
Denken Sie auch an die Steuern: Im Todesfall kann Erbschaftssteuer anfallen – auch auf das Gemeinschaftskonto. Planen Sie diese Kosten rechtzeitig ein.
Letzter Tipp: Regelmäßig aktualisieren Sie Ihre Verfügungen, besonders bei Veränderungen wie Heirat oder Geburt. Ein gemeinsames Konto lebt von Vertrauen – aber noch mehr von klaren Absprachen für den Fall der Fälle.
Mit diesen Maßnahmen wird das Gemeinschaftskonto zu einem echten Sicherheitsnetz. Es schützt nicht nur den Alltag, sondern auch die Liebsten in schweren Zeiten. Denn wer vorsorgt, sorgt sich wirksam um die Zukunft.