
Bundesanleihe 5 Jahre Aktueller Zinssatz

Stell dir vor, du sitzt entspannt im Café, trinkst einen Milchkaffee und überlegst, was du mit den 500 Euro machen sollst, die du vom Geburtstag deiner Oma übrig hast. Kaufst du dir ein neues Computerspiel? Oder, Achtung, jetzt wird’s wild: Du überlegst, ob du das Geld der Bundesanleihe 5 Jahre anvertrauen sollst. Ja, genau, diesem deutschen Klassiker, der so solide ist wie ein Spaziergang im Sauerland im Wollpulli.
Lass mich dir sagen: Der aktuelle Zinssatz dieser Bundesanleihe ist gerade so spannend, dass ich fast meinen Kaffee verschütte. Nicht, weil er astronomisch hoch ist – sondern weil er so deutsch, so gemütlich, so vernünftig ist. Stell dir vor, du borgst der Bundesrepublik Deutschland für fünf Jahre dein Geld. Du sagst: „Hey, lieber Staat, hier hast du meine 500 Euro. Ich vertraue dir, weil du nicht pleite gehst, du bist ja schließlich die stärkste Wirtschaft Europas.“ Und der Staat sagt: „Danke, hier hast du jeden Jahr einen kleinen, aber feinen Batzen Zinsen. Aber erst in fünf Jahren bekommst du dein Geld komplett zurück. Deal? Deal!“
Was ist der Zinssatz jetzt konkret?
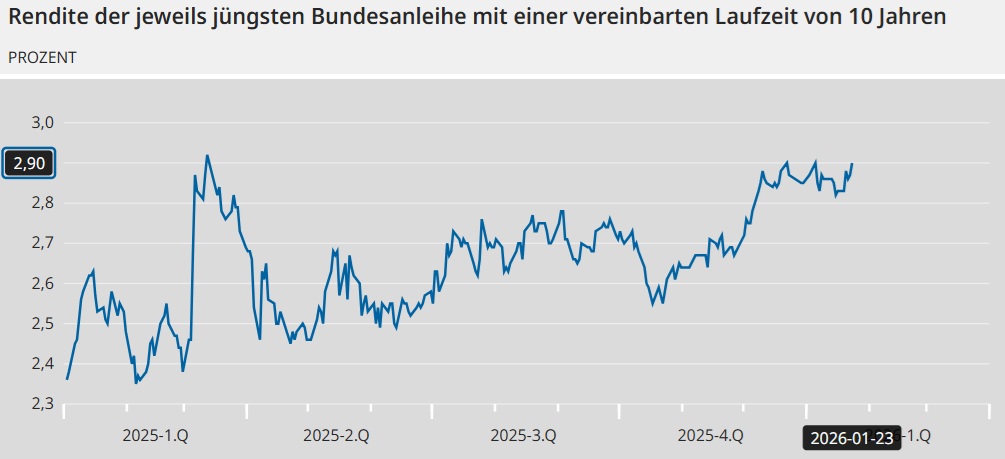
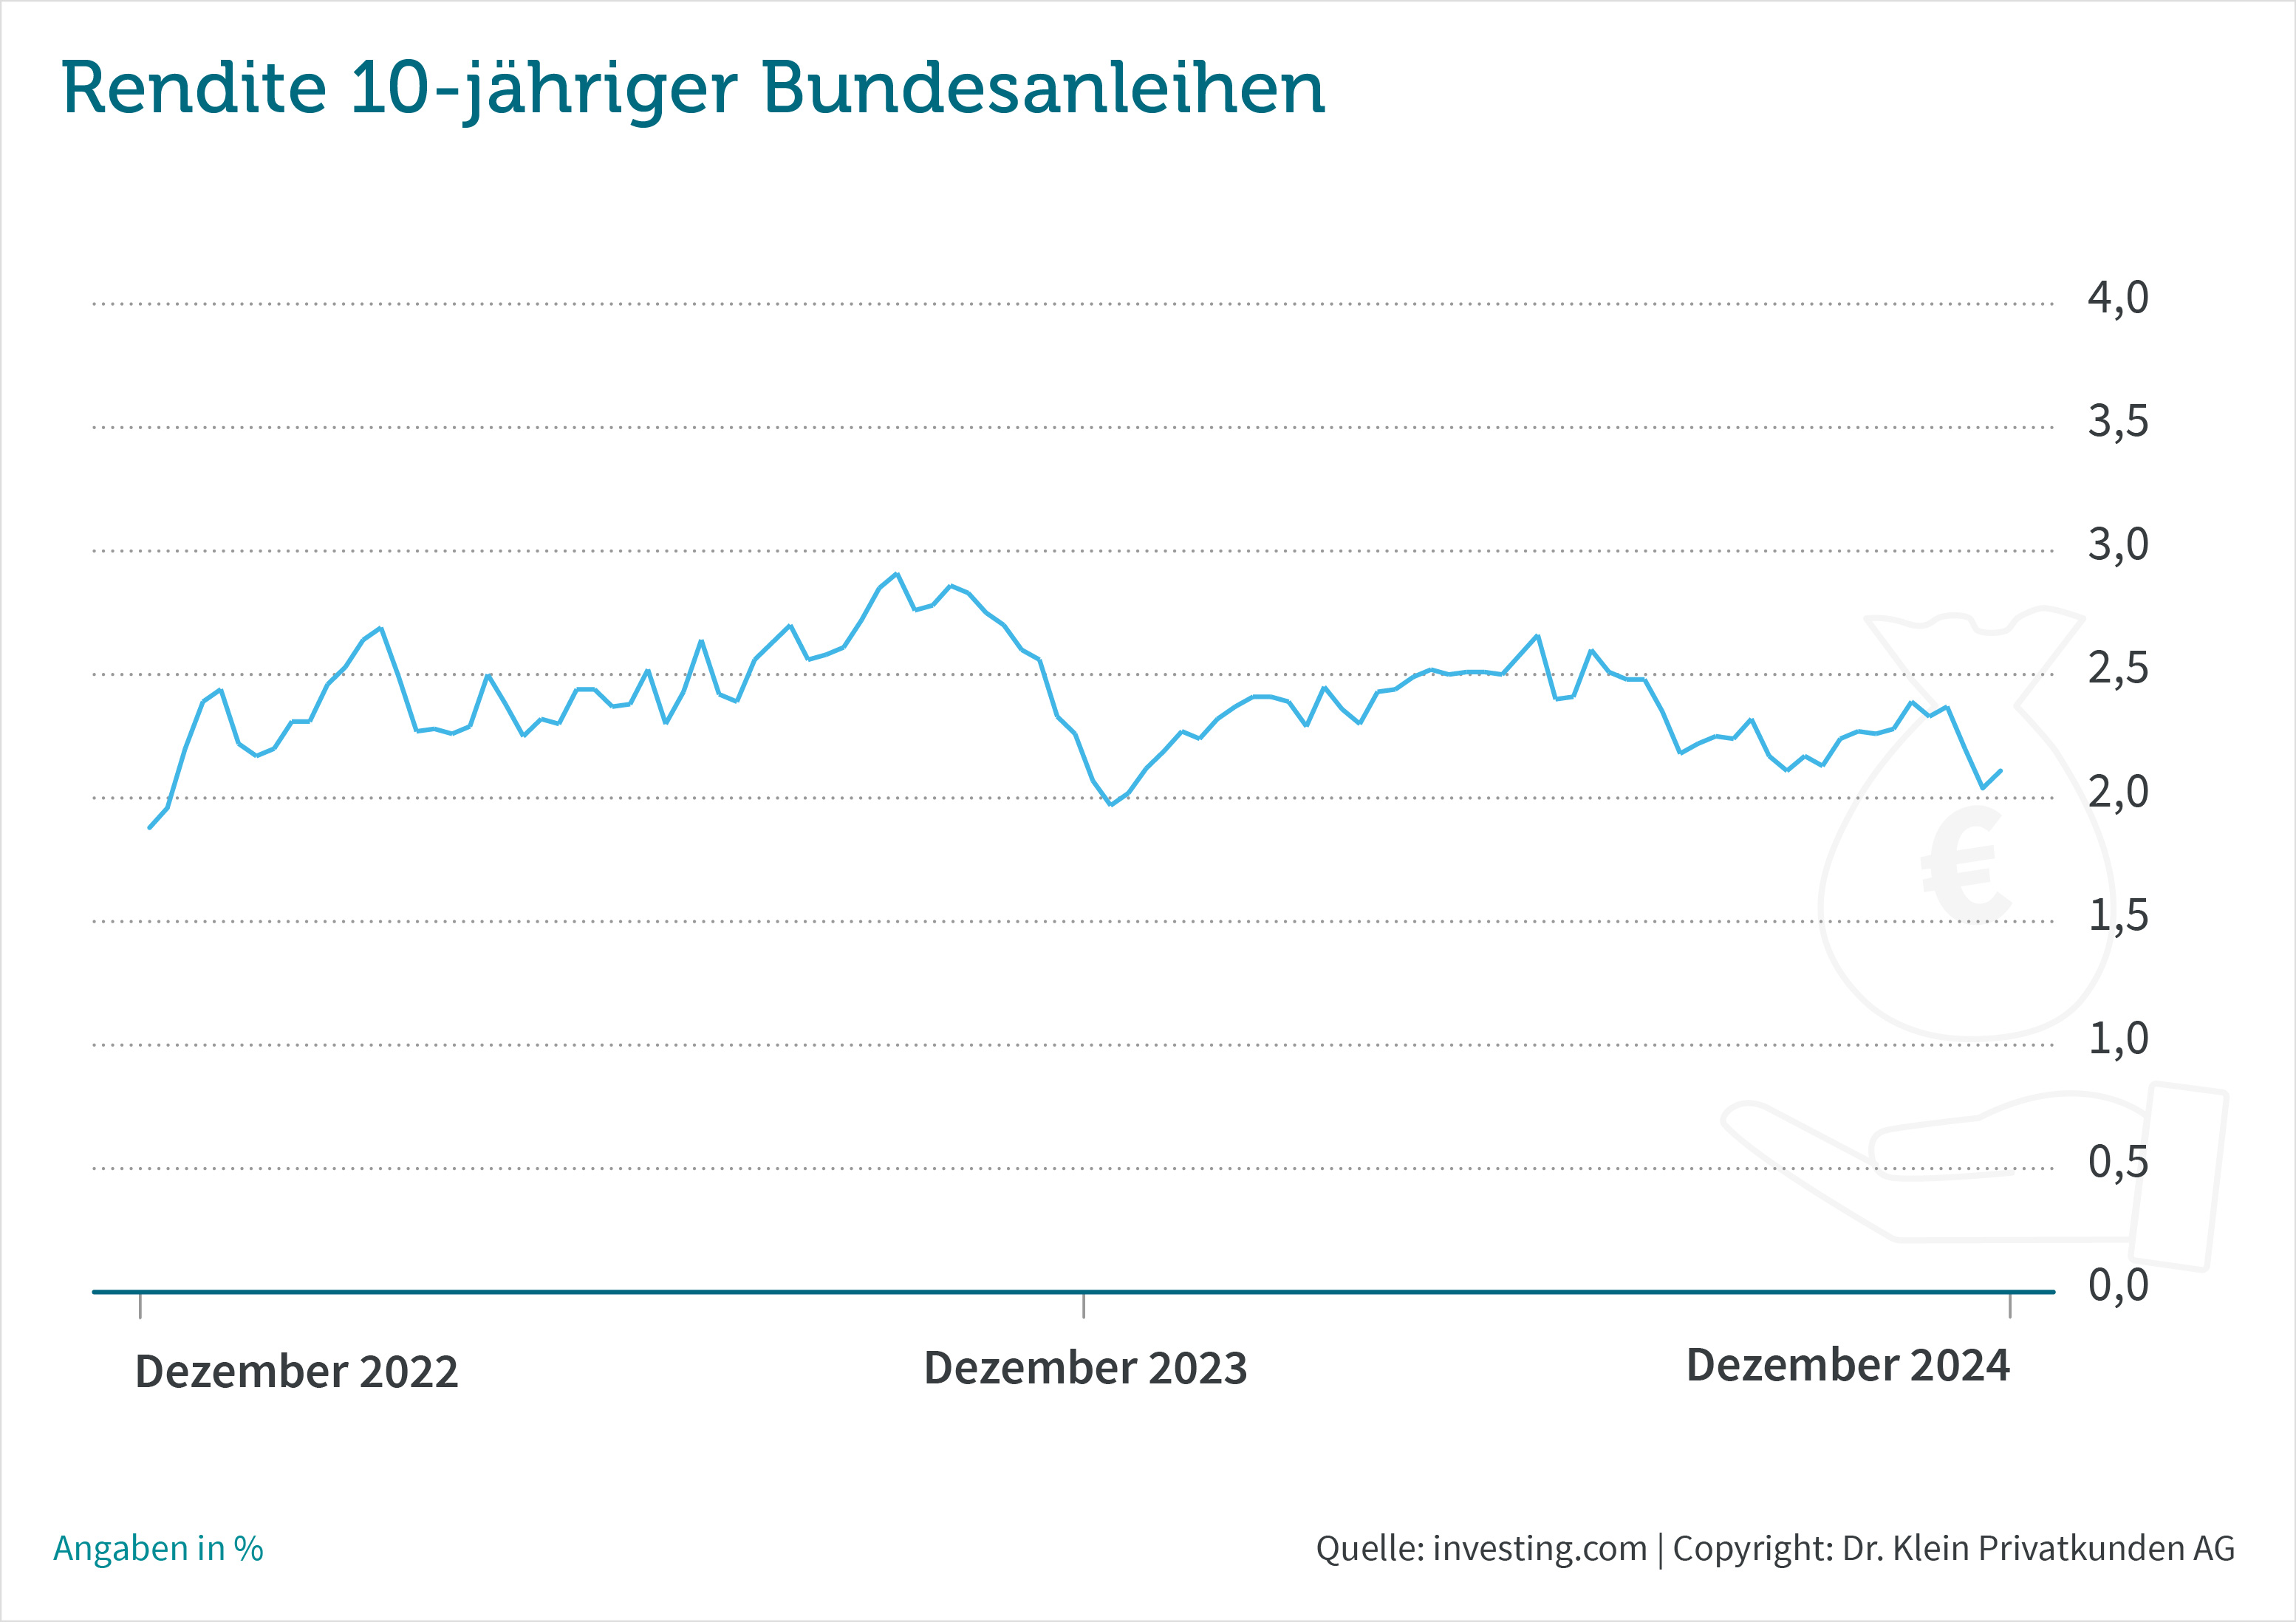
Okay, halt dich fest. Der Bundesanleihe 5 Jahre aktueller Zinssatz liegt – Trommelwirbel – irgendwo zwischen 2,5 % und 3 % (ja, das schwankt täglich ein bisschen, wie die Laune eines Katers). Das klingt nach nicht viel, oder? Aber hier kommt der Knaller: Dieses kleine Prozentchen ist in der Welt der Geldanlage so etwas wie der Bodyguard deines Geldes. Es schützt dich vor Panik und Zocker-Abenteuern. Während andere auf Krypto-Raketen hüpfen und dann mit einem „Weintraube im Gesicht“ landen, liegst du auf der sicheren Liegewiese der Bundesanleihe.
„Aber 2,5 %?! Das ist ja weniger als die Inflation!“, ruft der innere Finanzheld.
„Stimmt“, sage ich. „Aber Inflation ist wie ein gemeiner Rattenfänger. Die Bundesanleihe ist dagegen dein treuer Esel, der dich langsam, aber verlässlich durch den Nebel trägt. Und keine Sorge, die Inflation frisst den Zins nicht komplett. Du verlierst nicht den Schlaf, weil die Börse zittert.“
Stell dir vor, du hast 5.000 Euro. Bei 2,7 % Zinsen bekommst du jedes Jahr etwa 135 Euro geschenkt. Fünf Jahre lang. Am Ende hast du deine 5.000 Euro wieder plus etwa 675 Euro Zinsen. Das ist genug für einen Wochenendtrip nach Barcelona mit Paella (!) oder für einen neuen Fernseher. Und das Beste: Du musstest nicht einmal einen Finger krümmen. Kein Aktien-Chart-Starren, kein Nervenfranz beim Börsencrash. Der Staat zahlt dir den Urlaub. Finde ich riesig!
Warum ist dieser Zinssatz so besonders?
Weil er sicher ist wie das Amen in der Kirche. Deutsche Staatsanleihen gelten als sicherster Hafen der Welt. Wenn du also jetzt zugreifst, kaufst du dir ein Stück deutsche Ruhe. Der aktuelle Zinssatz mag im Vergleich zu Aktien (die mal 10 % bringen, aber auch mal -20 %) nicht glitzern. Aber er glüht vor Verlässlichkeit. Er ist das Rückgrat deines Depots. Du legst Geld an und schläfst danach wie ein Baby – ohne Alpträume von Bitcoin-Crashs.
Und hey, ein kleiner Geheimtipp von mir: Wenn die Zinsen mal fallen (weil die EZB die Zinsen senkt), dann steigt der Kurs deiner Anleihe. Du kannst sie dann sogar vorzeitig mit Gewinn verkaufen. Das ist, als ob du für eine Bahnfahrkarte 50 Euro bezahlst und sie später für 55 Euro weiterverkaufst, weil alle plötzlich Bahn fahren wollen. Grandios, oder?
Aber Vorsicht: Das Geld ist für fünf Jahre gebunden. Wenn du es vorher brauchst, musst du sie auf dem Markt verkaufen. Das funktioniert, aber der Kurs schwankt ein bisschen. Trotzdem: Für alle, die ein fettes Polster ohne Drama suchen, ist die Bundesanleihe 5 Jahre dein bester Freund. Du musst sie nur kaufen – über deine Bank oder einen Broker. Kein Hexenwerk.
Also, ran an die Bundesanleihe! Leg dein Geld in einen stabilen deutschen Tresor. Es ist, als würdest du deiner Oma versprechen, dass du ihr Geld hütest – aber der Staat macht das für dich. Und der Zinssatz? Na ja, er ist vielleicht nicht das Feuerwerk auf der Party. Aber er ist die warmherzige Kuscheldecke, unter der du die Nacht durchschlafen kannst. Prost!