Also, Leute, lasst uns mal ehrlich sein. Dieses ganze Gerede über den aktuellen Zinssatz bei einem Raiffeisenbank Kredit ist doch meistens so spannend wie ein Toastbrot ohne Belag. Ich weiß, ich weiß, die Bankberater nicken dann immer tiefsinnig und sagen Sätze wie „Die effektiven Jahreszinsdynamiken erfordern ein komplexes Verständnis“. Komplexes Verständnis? Ich will einfach wissen, ob ich mir die neue Küche leisten kann, ohne meinen linken Nierenflügel zu verkaufen!
Trotzdem, wir müssen da durch. Aber wie? Vielleicht mit einem Augenzwinkern. Denn eines ist klar: Die Zahlen, die einem da auf dem Papier entgegenfliegen – ob 4,5 % oder 5,2 % – wirken oft wie ein eigenwilliges Rätsel. Ich habe den Verdacht, dass sich die Zinssätze nachts im Tresor heimlich verabreden. Da flüstern sie: „Heute machen wir den Huber misstrauisch. Morgen geben wir der Müller einen kleinen Rabatt, nur damit sie verwirrt ist.“ So ein Raiffeisenbank Kredit ist nämlich kein Stück Kuchen, sondern eher eine Verhandlung mit einem sehr gut gelaunten, aber auch sehr rechnenden Bären.
Meine unbequeme Wahrheit zum Thema Zinsen
Hier kommt meine unbequeme, aber durchaus erfrischende Meinung: Den perfekten Zinssatz gibt es nicht. Punkt. Schluss. Aus. Jeder, der behauptet, er habe den „besten Deal aller Zeiten“ geholt, lügt entweder oder hat einen Vertrag unterschrieben, der seinen Seelenfrieden kostet. Bei der Raiffeisenbank ist das genauso. Die Werbung mit „Top-Konditionen“ ist nett, aber ehrlich: Die holen sich das Geld von der EZB und wollen halt auch noch etwas Taschengeld für die schönen Filialen mit den Edelstahl-Kugelschreibern.
Der wahre Witz: Wir vergleichen drei Stunden lang Zinssätze von Raiffeisen, Sparkasse und ING. Am Ende sparen wir 0,2 % im Jahr – also etwa 18 Euro. Aber unsere Zeit war uns keine 18 Euro wert? Genau. Lächle. Und unterschreib den Wisch.
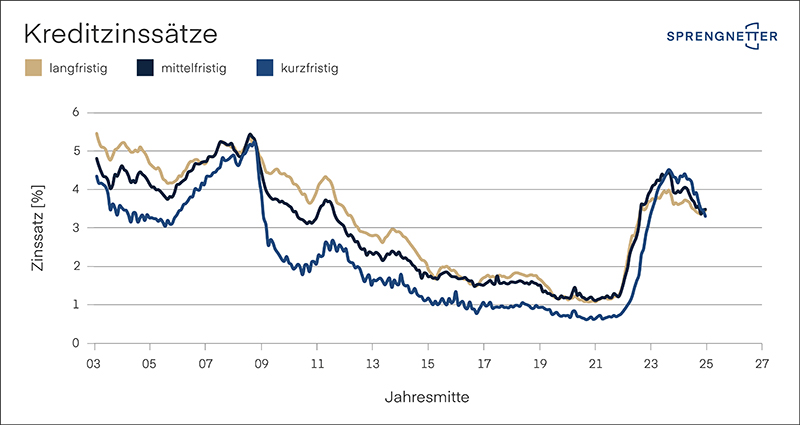
Aktuelle Preisindizes und Zinssätze Quartal 01/2025 - sprengnetter
Die Schufa ist der ungefragte DJ dieser Party. Sie bestimmt, ob du den Disco-Tarif oder den Hinterhof-Tarif bekommst. Und der aktuelle Leitzins? Der tanzt wie ein Känguru auf heißen Kohlen. Mal hoch, mal runter. Die Raiffeisenbank tanzt mit. Also: Was heute „günstig“ ist, kann morgen „teuer“ sein – und übermorgen vielleicht wieder „ein Schnäppchen“. Wir sind im Achterbahn-Modus.
Wie du dennoch nicht verzweifelst
Stelle dir vor, du gehst zur Beratung und der nette Herr oder die nette Frau sagt: „Unser aktuellster Zinssatz für einen Raiffeisenbank Kredit liegt bei ...“ Halte dann kurz inne. Zieh eine Augenbraue hoch. Und sag: „Klingt fair. Aber haben Sie vielleicht noch einen Geheimzins unter der Theke?“ Das wird ein Lachen geben. Und wer weiß – manchmal lockert das die Stimmung. Mehr nicht. Aber Lachen ist gut.
Alles zum SARON
Noch ein Tipp: Vergleiche nicht nur die Zahl. Schau auf die Laufzeit und die Flexibilität. Kannst du Sondertilgungen machen? Oder bist du an den Kredit gekettet wie ein Hund an die Leine? Ein niedriger Zinssatz bringt gar nichts, wenn du bei jedem Sonderwunsch eine Gebühr zahlst, die so hoch ist wie mein wöchentlicher Kaffeevorrat.
Also mein unpopuläres Fazit: Mach den Raiffeisenbank Kredit nicht zur Wissenschaft. Such dir einen Zinssatz, mit dem du gut schlafen kannst. Lächle über die Zahlen. Zahl deine Raten. Und denk dran: Der Zins ist nur eine Zahl. Deine Freiheit ist mehr wert. Na dann, prost auf die Finanzen!