
Kann Ich Ein Haus Kaufen Ohne Eigenkapital

Stell dir vor, du sitzt mit Freunden beim Kaffee und träumst von einem eigenen Haus. Der Garten, die Wände in deiner Lieblingsfarbe, der Kamin im Wohnzimmer. Und dann kommt der Satz, der wie eine kalte Dusche wirkt: „Dafür brauchst du erst mal ordentlich Eigenkapital!“
Ja, genau dieses Gefühl kennen viele. Die Bank verlangt oft monströse Summen als Startkapital. 20, 30, manchmal sogar 40 Prozent des Kaufpreises. Das ist für Normalsterbliche oft unmöglich. Aber halt! Es gibt einen Weg, der klingt fast wie Zauberei: Kann ich ein Haus kaufen ohne Eigenkapital?
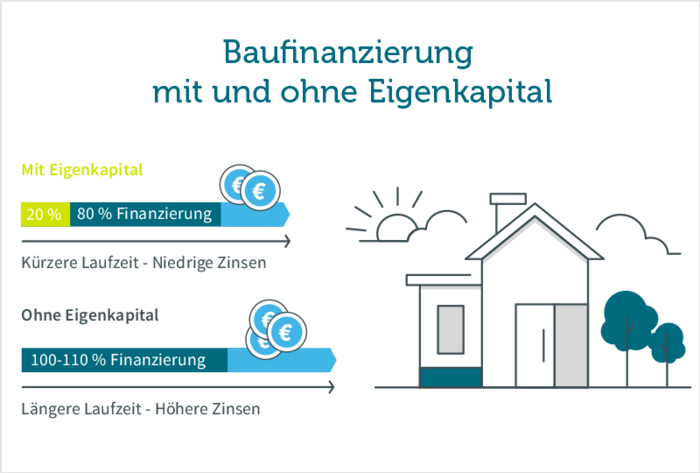
Die kurze, überraschende Antwort: Ja, das geht! Und nein, das ist keine Werbung für eine Luftnummer, sondern ein echtes Finanzierungsmodell. Man nennt es oft „100-Prozent-Finanzierung“ oder „Vollfinanzierung“. Das Besondere daran ist, dass die Bank dir den gesamten Kaufpreis plus die Nebenkosten leiht. Du bringst also buchstäblich null Euro aus der eigenen Tasche mit. Klingt verrückt, oder? Ist aber für bestimmte Leute tatsächlich möglich.
Warum ist das so unterhaltsam?
Weil es das System auf den Kopf stellt. Normalerweise heißt es: „Sparen, sparen, sparen.“ Doch hier geht es plötzlich um etwas anderes: um deine Zukunftsfähigkeit. Die Bank schaut nicht auf dein Konto, sondern auf dein Einkommen und deine Berufsaussichten. Vor allem Akademiker, Ärzte, Ingenieure oder Menschen mit unbefristeten Verträgen in stabilen Branchen haben gute Karten. Du musst einfach nur zeigen, dass du die monatliche Rate stemmen kannst. Und genau das macht den Reiz aus – die Bank vertraut auf deine Leistung, nicht auf dein Erspartes.
„Eigenkapital ist die alte Regel. Aber die neue Regel heißt: Wie viel kannst du monatlich tragen?“
Es ist ein bisschen wie eine Mutprobe. Du gehst zur Bank, sagst: „Leiht mir 500.000 Euro, ich hab keinen Cent.“ Und wenn die Zahlen stimmen, sagen sie: „Okay, unterschreib hier.“ Das ist schon ein kleines Abenteuer. Viele Kreditberater genießen es, solche Fälle zu prüfen, weil sie zeigen, dass der Immobilienmarkt nicht nur für Erben oder Top-Verdiener offen ist.
Der Haken – ja, den gibt es
Natürlich ist nichts umsonst. Bei einer Vollfinanzierung zahlst du meist einen etwas höheren Zinssatz. Die Bank will ein Risiko abdecken. Dazu kommt: Die monatliche Rate ist oft höher als bei einer Finanzierung mit Eigenkapital. Aber hier kommt der Clou: Du beginnst sofort mit dem Abbezahlen, anstatt jahrelang auf der Couch zu sitzen und Geld zur Seite zu legen. Stell dir vor, du kaufst heute ein Haus und in fünf Jahren gehört es dir schon zu einem großen Teil – ohne dass du jemals fünf Jahre lang auf Urlaub oder gutes Essen verzichtet hast, um zu sparen.
Für wen ist das wirklich etwas?
Nicht jeder kommt in Frage. Wenn du freiberuflich arbeitest oder kurze Arbeitsverträge hast, wird es schwer. Aber für Beamte, Angestellte in Großkonzernen oder Menschen mit sehr hohem Einkommen ist es oft ein Türöffner. Besonders in Städten, wo die Mieten explodieren, kann ein Hauskauf ohne Eigenkapital clever sein: Die Miete, die du sonst zahlst, fließt dann in deine eigenen vier Wände. Das ist einfach logisch.

Und das Beste? Du musst nicht einmal ein Einfamilienhaus kaufen. Eine Eigentumswohnung, ein kleines Reihenhaus oder sogar ein Mehrfamilienhaus zur Vermietung – alles möglich. Das Schöne an der Sache ist der Überraschungseffekt: Wenn du Freunden erzählst, dass du ein Haus gekauft hast, ohne einen Cent Eigenkapital zu haben, werden sie staunen. „Wie hast du das gemacht?“ – „Einfach gefragt.“
Ein kleiner Reality-Check
Lass dich nicht blenden. Banken sind vorsichtig. Sie prüfen deine Schufa und deine monatlichen Ausgaben aufs Haar. Du solltest keine anderen riesigen Kredite haben. Aber wenn dein Leben stabil ist, warum nicht? Viele Deutsche denken: „Ohne Eigenkapital geht gar nichts.“ Das ist ein Mythos. Die Wahrheit ist: Es gibt Banken, die genau für solche Fälle spezielle Programme haben. Die sind nicht laut, aber sie existieren. Du musst nur den richtigen Berater finden – einen, der nicht gleich den Kopf schüttelt, sondern neugierig wird.
Also, wenn du denkst: „Ich habe kein Geld, aber ich will ein Haus“, dann lies weiter. Schlag die Augen auf. Frage bei lokalen Sparkassen oder Online-Plattformen nach. Vielleicht ist dein Traum näher, als du glaubst. Und das ist doch der unterhaltsamste Teil dieser ganzen Geschichte: Die Tür steht offen, du musst nur den Mut haben, sie zu öffnen.
Also, worauf wartest du? Vielleicht gehört dir bald ein gemütliches Häuschen – ganz ohne einen Euro Eigenkapital. Klingt verrückt? Ja. Ist es auch. Aber manchmal ist verrückt genau richtig.