
Festgeld Deutsche Banken Vergleich
Stell dir vor: Du sitzt beim Feierabendbier mit Freunden, die Sonne taucht die Stadt in goldenes Licht, und plötzlich fällt das Wort „Festgeld“. Die meisten Augen werden glasig. Dabei ist es eigentlich eher so wie ein gut geplantes Abendessen – du entscheidest dich heute für ein Gericht, das später richtig gut schmeckt, auch wenn du jetzt kurz auf den Nachtisch verzichtest.
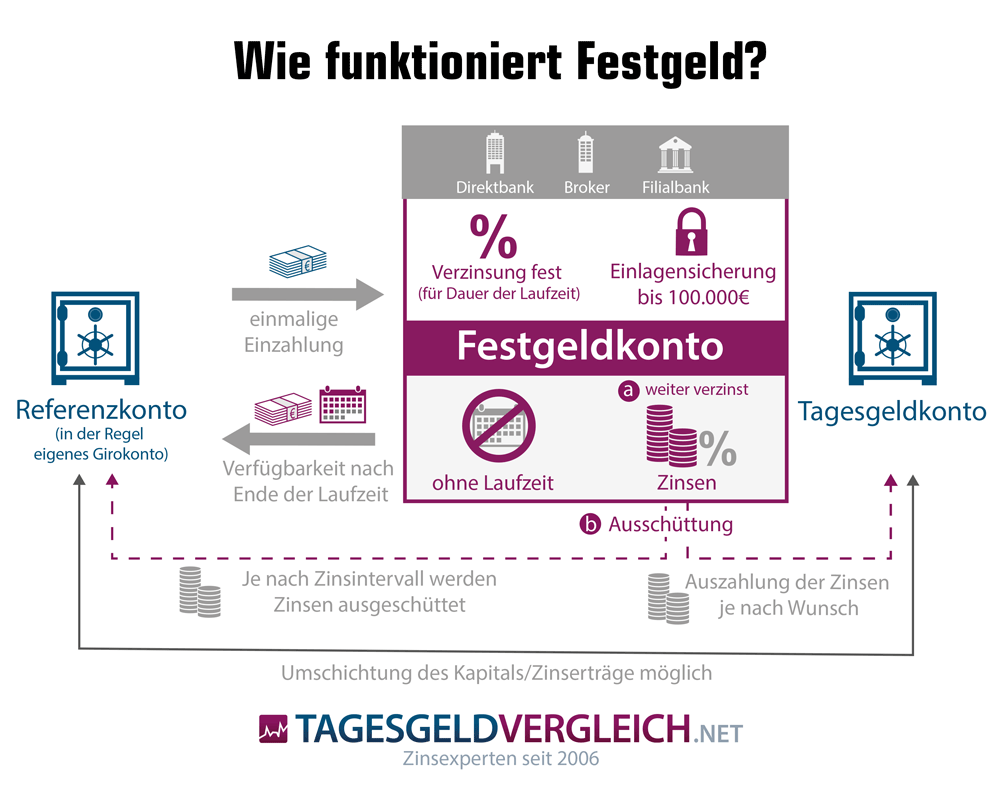
Genau so fühlt sich Festgeld an. Du legst einen Betrag für eine bestimmte Zeit fest – 6 Monate, 1 Jahr, 3 Jahre – und bekommst dafür einen garantierten Zins. Kein Zittern an der Börse, kein nächtlicher Blick auf Kryptokurse. Einfach Ruhe. Und in Zeiten wirtschaftlicher Unsicherheit ist das wie eine warme Decke im Kino: unbequem vielleicht, aber verdammt beruhigend.
Der Vergleich: Deutsche Banken im Check
Wenn du jetzt denkst: „Ach, das ist doch langweilig, Zinsen vergleichen“ – stopp. Denn der Festgeld Deutsche Banken Vergleich ist so spannend wie ein gut geschriebener Krimi. Es geht um Timing, um kleine, aber feine Unterschiede. Und um die Frage: Wer gibt dir das beste Verhältnis von Rendite zu Sicherheit?
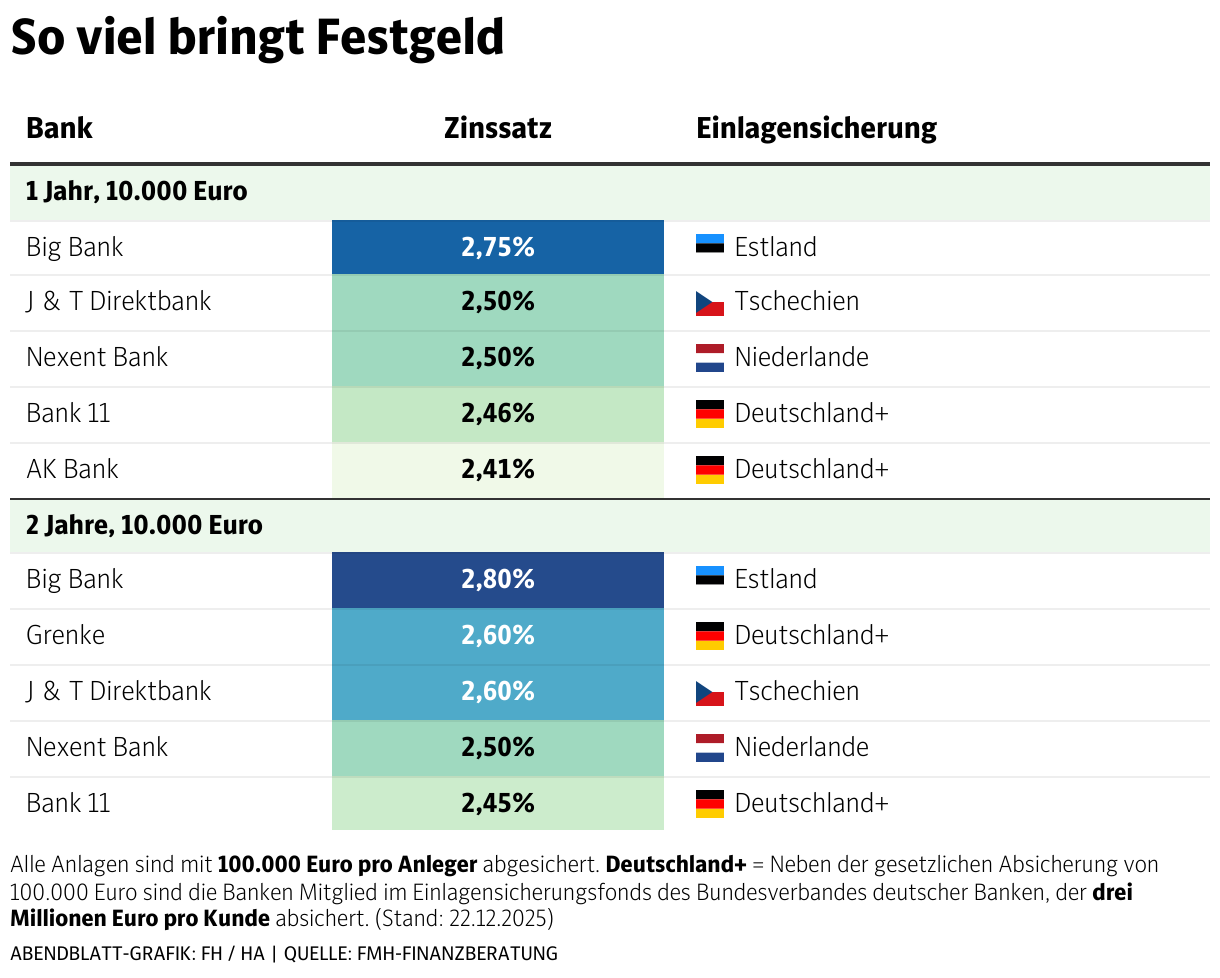
Die großen Hausbanken wie die Deutsche Bank selbst oder die Commerzbank bieten selten die Spitzenzinsen. Dafür ist das Geld dort so sicher wie im Tresor deiner Großmutter. Die wahren Stars sind oft die Direktbanken wie ING, DKB oder die Targobank. Sie locken mit besseren Konditionen, weil sie keine teuren Filialen unterhalten müssen. Ein Tipp: Vergleiche nicht nur die Zinshöhe, sondern auch die Laufzeit. Ein 1-Jahres-Festgeld mit 3,0 % kann besser sein als ein 3-Jahres-Angebot mit 3,5 %, wenn du das Geld früher brauchst.
Ein kleines, feines Tool für den schnellen Check? Die Webseiten der Verbraucherzentralen oder Vergleichsportale wie Check24 oder Finanztip. Die zeigen dir in Sekunden, wer gerade die Nase vorn hat. Du wirst überrascht sein: Oft sind es kleine Namen, die plötzlich ganz oben stehen.
Praktische Tipps für die Festgeld-Wahl
Tipp 1: Die Einlagensicherung ist dein Superheld. Bis zu 100.000 Euro pro Person und Bank sind gesetzlich geschützt. Das heißt: Auch wenn die Bank pleitegeht (sehr unwahrscheinlich, aber möglich), bekommst du dein Geld zurück. Also: Selbst bei einer Direktbank bist du sicher.
Tipp 2: Verzichte auf Gier. Ein Zinssatz von 4,5 % klingt verlockend? Prüfe genau, ob es sich um eine ausländische Bank ohne deutsche Einlagensicherung handelt. Der kleine Zinsaufschlag kann im Worst-Case teuer werden.
Tipp 3: Nutze Treppenstrategien. Statt alles auf einmal festzulegen, teile den Betrag in mehrere Portionen mit verschiedenen Laufzeiten (z. B. 6 Monate, 1 Jahr, 2 Jahre). So hältst du dir die Flexibilität offen und profitierst von steigenden Zinsen – falls die kommen.
Und ja, es gibt eine kleine Kulturkomponente: Deutsche lieben Sicherheit. Wir planen unseren Urlaub ein Jahr vorher, kaufen Versicherungen gegen den Regenschirm – und machen genau das Gleiche mit unserem Geld. Festgeld ist quasi die Lebensversicherung für die Sparer-Seele.

Ein Hauch von Berliner Luft & Alltag
Weißt du, was lustig ist? In meinem Bekanntenkreis gibt es die „Festgeld-Fraktion“ und die „Crypto-Bros“. Die einen trinken ihren Kaffee in Ruhe und freuen sich über 200 Euro Zinsen pro Jahr. Die anderen checken alle fünf Minuten den Kurs und bekommen graue Haare. Beides hat seine Berechtigung. Aber wenn ich abends ins Bett gehe, schlafe ich bei Festgeld besser – wie nach einem guten Buch statt nach einem Horrorfilm.
Kleine Anekdote aus der Praxis: Eine Freundin von mir, die sonst jeden Euro zweimal umdreht, hat vor zwei Jahren ein Festgeld bei einer Direktbank abgeschlossen. Sie hat den Zinssatz von damals auf einen Bierdeckel geschrieben und an den Kühlschrank geklebt. Jedes Mal, wenn sie den Kühlschrank öffnet, lächelt sie. Weil sie weiß, dass das Geld im Hintergrund friedlich für sie arbeitet – während sie den Alltag genießt.
Reflexion: Warum das mit dem Alltag zusammenhängt
Vielleicht denkst du jetzt: „Festgeld ist langweilig, aber notwendig.“ Und genau da liegt der Punkt. Unser Leben ist voller spontaner Entscheidungen: Ein spontaner Wochenend-Trip nach Hamburg. Ein neues Paar Schuhe, das man einfach nicht mehr aus dem Kopf kriegt. Festgeld erlaubt dir genau das. Denn es schafft einen sicheren Hafen, von dem aus du den Rest deines Geldes mutiger ausgeben kannst. Es ist der ruhige Pol im Sturm des Konsums.
Also, beim nächsten Bier mit Freunden, wenn das Wort fällt: Zucke nicht mit den Schultern. Sag einfach: „Ich hab da einen guten Vergleich gemacht.“ Und dann genießt du dein Bier, während dein Geld leise vor sich hin arbeitet. Mehr Gelassenheit geht nicht.