
Bank Wechseln Trotz Minus Am Konto
Stell dir vor: Du schaust auf dein Konto, und da steht ein Minus. Kein Grund zur Panik, aber auch kein Grund zum Jubeln. Und dann denkst du: „Eigentlich sollte ich mal die Bank wechseln.“ Aber stopp – wie soll das gehen, wenn du gerade im Dispo steckst? Genau das ist der Punkt, der diesen ganzen Prozess so überraschend unterhaltsam macht. Denn: Bank wechseln trotz Minus am Konto – das klingt nach einem Ding der Unmöglichkeit, ist aber vor allem eines: ein kleiner, mutiger Akt der Befreiung.
Die meisten Leute denken, sie müssen erst ihr Konto auf Null bringen, bevor sie überhaupt ans Wechseln denken. Dabei ist das ein klassischer Denkfehler. Die Banken selbst haben nämlich ein cleveres System. Solange du deinen Dispo nicht komplett sprengst (also innerhalb des vereinbarten Rahmens bleibst), kannst du dein Konto einfach mitnehmen. Und genau hier wird es spannend. Du rufst bei der neuen Bank an, sagst: „Hallo, ich möchte zu euch, aber ich habe noch 500 Euro Minus auf meinem alten Konto.“ Und die neue Bank winkt ab: „Kein Problem, machen wir!“
„Wir kümmern uns um den Kontoumzug – inklusive der Übernahme deines Dispos.“ – Das ist der Satz, der alles verändert.
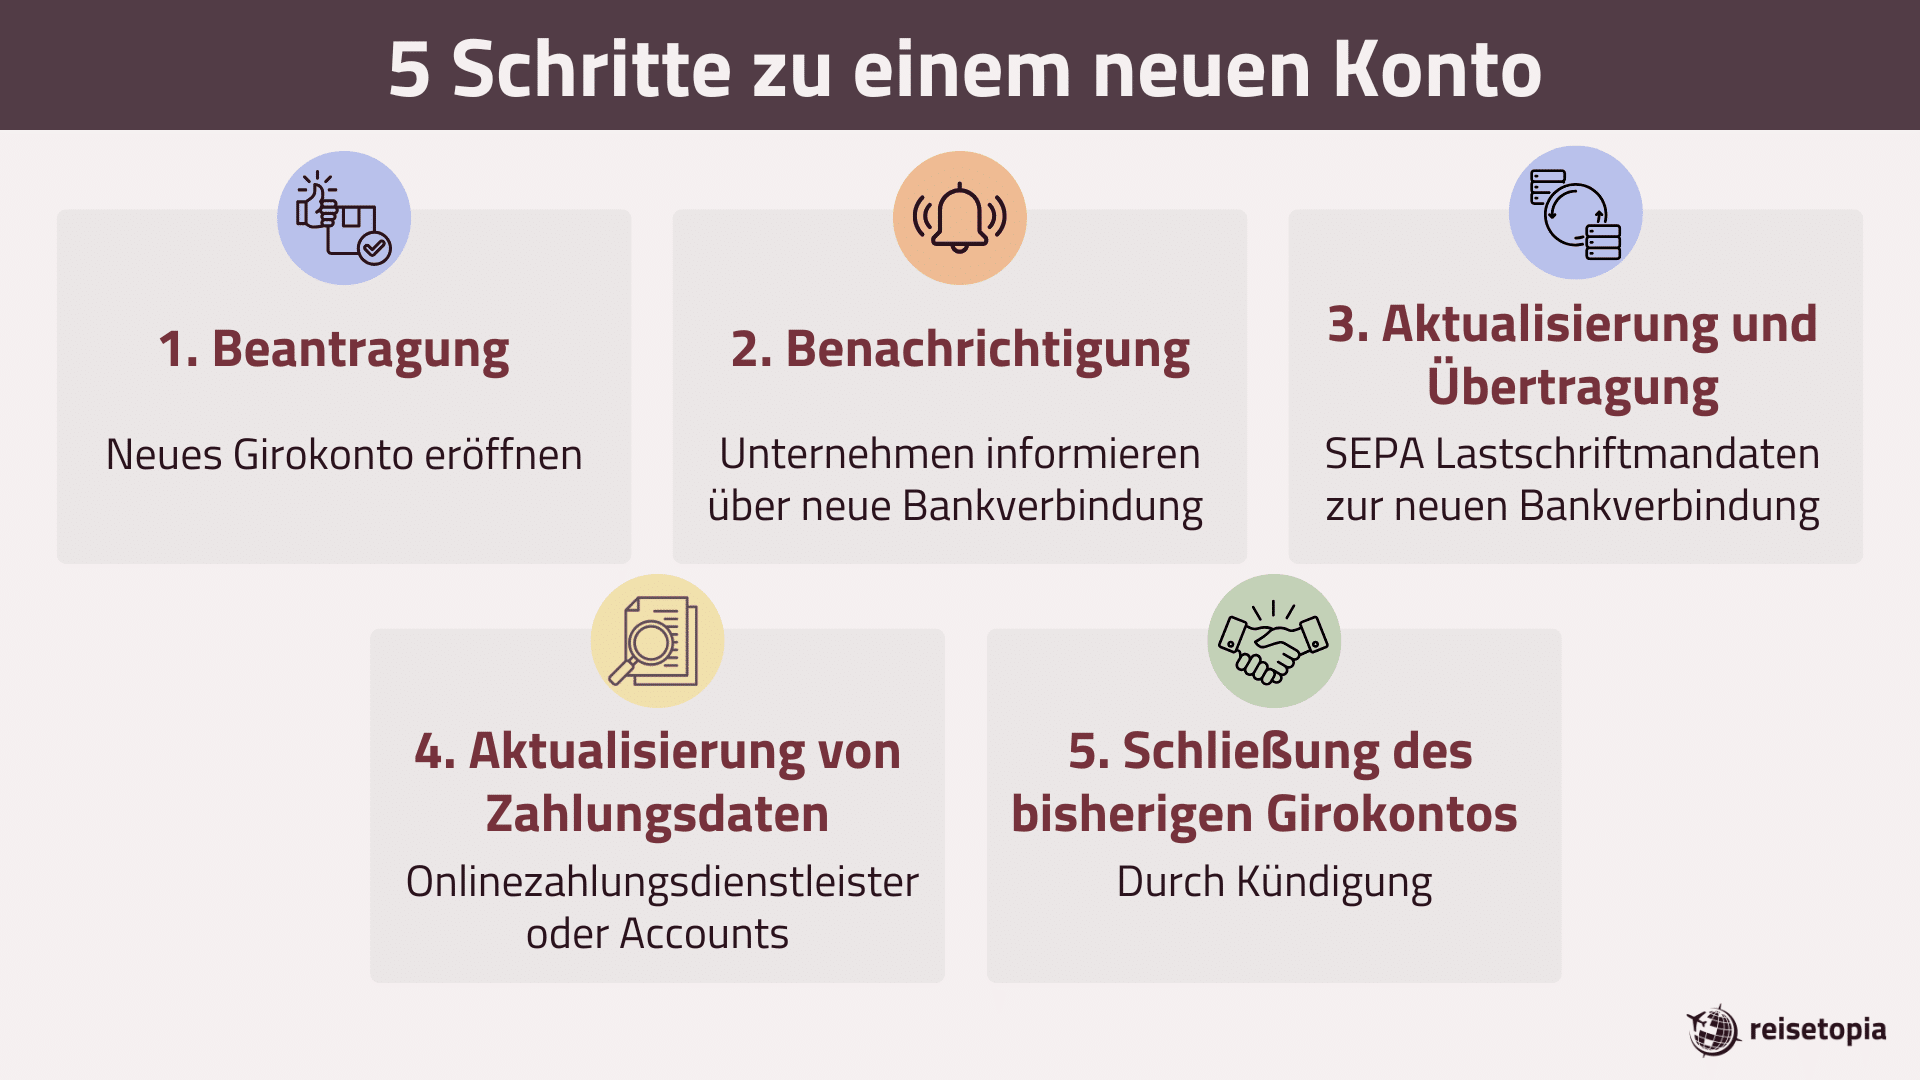
Das wirklich Lustige daran ist, wie einfach der Ablauf dann ist. Du füllst einen Umschlussauftrag aus. Das ist im Grunde eine Liste mit all deinen Lastschriften und Daueraufträgen. Die neue Bank schickt diese Liste dann an die alte Bank. Und die alte Bank? Die muss brav alle Zahlungen umleiten. Es ist fast wie ein digitaler Vampir-Umzug: Dein Geld fließt woanders hin, aber dein altes Minus bleibt erstmal noch eine Weile als Erinnerung stehen.
Der Clou: Deine alte Bank wird dir danach in der Regel einen Überziehungskredit anbieten, um den Dispo auszugleichen. Das klingt erstmal doof, weil du dann ja immer noch da Schulden hast. Aber stell dir vor: Statt 10 Prozent Zinsen auf dein Minus zu zahlen, bekommst du plötzlich ein Angebot mit 5 Prozent – nur weil du sagst: „Tschüss!“ Das ist wie beim Friseur: Wenn du drohst, zu einem anderen zu gehen, wird plötzlich der Preis gesenkt. Ein echter Verhandlungstrick, den die wenigsten kennen.
Und dann das Beste: Du kannst während des gesamten Wechsels weiter dein altes Konto benutzen. Das neue Konto wird parallel eröffnet. Du hast also zwei Konten, und das alte wird langsam leerer – aber du hast nur ein Minus darauf. Das fühlt sich an, als würdest du in zwei Zeitzonen gleichzeitig leben. Ein bisschen chaotisch, aber auch aufregend.

Warum ist das alles so unterhaltsam? Weil es diese typische deutsche „Ordnung-muss-sein“-Mentalität auf den Kopf stellt. Wir denken: Erst Schulden tilgen, dann wechseln. Aber die Bankenwelt funktioniert genau andersherum. Du wirst belohnt für deine Unordnung. Du bekommst bessere Konditionen, weil du sagst: „Ich bin nicht perfekt, aber ich ziehe weiter.“ Es ist ein kleiner Triumph des Pragmatismus über die Perfektion.
Also, wenn du das nächste Mal auf dein Minus schaust, denk dran: Vielleicht ist das Minus gar kein Hindernis, sondern nur eine Eintrittskarte für einen unterhaltsamen Neuanfang. Die neue Bank lacht nicht über dein Minus. Sie sagt: „Willkommen, wir machen das schon.“ Und deine alte Bank wird plötzlich ganz lieb und gibt dir bessere Zinsen, nur damit du bleibst. Du hast also nichts zu verlieren, außer vielleicht ein bisschen Stolz – und den kannst du dir mit einem Bonus von bis zu 150 Euro von der neuen Bank zurückkaufen. Klingt das nicht nach einem ziemlich guten Deal?