
Bei Welcher Bank Bekommt Man Am Ehesten Einen Kredit

Du sitzt in deinem Lieblingscafé, der Milchkaffee dampft, und plötzlich schießt dir der Gedanke durch den Kopf: „Ich brauche dringend einen Kredit.“ Vielleicht für die neue Küche, den spontanen Roadtrip oder um endlich das Studium zu finanzieren. Kein Grund zur Panik – wir alle stehen mal vor dieser Frage. Aber bei welcher Bank bekommt man am ehesten einen Kredit? Die Antwort ist nicht ganz so simpel wie „Nimm die erstbeste“, aber ich nehme dich mit auf eine kleine Tour durch die deutsche Kreditlandschaft – locker, ehrlich und mit einem Schuss Entertainment.
Die große Frage: Bank oder Online?
Stell dir vor, du stehst vor einem Automaten und musst entscheiden: Nimmst du den vertrauten Schokoriegel von nebenan oder probierst du die hippe neue Marke aus dem Internet? Bei Krediten ist es ähnlich. Traditionelle Filialbanken wie die Sparkasse oder Volksbank sind wie der treue Eckladen: persönliche Beratung, freundliche Gesichter – aber oft strenger bei der Bonität. „Dein Schufa-Score muss perfekt sein“, flüstern sie. Hier bekommst du einen Kredit, wenn du eine weiße Weste hast und seit Jahren Kunde bist. Der Vorteil? Du kannst dem Berater direkt in die Augen schauen und deine Geschichte erzählen – auch mal über den fünften Stern im Schufa-Score hinweg.
Auf der anderen Seite stehen die Online-Banken und Direktbanken wie DKB, ING oder Check24. Sie sind die flexiblen Influencer im Kreditkosmos: schnelle Entscheidungen, oft niedrigere Zinsen, aber weniger menschliche Wärme. Hier zählen nur harte Fakten – dein Einkommen, deine Ausgaben, dein digitaler Fußabdruck. Der große Vorteil: Sie sind meist kulanter bei kleineren Kreditsummen (bis 10.000 Euro) oder wenn du selbstständig bist. Ein fun fact am Rande: Online-Banken prüfen deine Kreditwürdigkeit oft innerhalb von Minuten – schneller, als du deinen Milchkaffee austrinken kannst.
Der geheime Trick: Vergleiche wie ein Profi
Weißt du, was die meisten Leute falsch machen? Sie gehen zur Hausbank, weil es bequem ist. Fehler! Die Chancen auf einen Kredit steigen massiv, wenn du mehrere Angebote vergleichst. Denk an eine Dating-App: Je mehr Profile du anschaust, desto besser findest du den Match. Genauso ist es mit Kreditplattformen wie Smava oder Finanzcheck. Sie schicken deine Anfrage an bis zu 30 Banken – und die schlagen sich gegenseitig. Wer den besten Zins für dein Profil bietet, gewinnt. Mein Tipp: Nutze einen Kreditrechner vorher, um zu sehen, ob du überhaupt in die Zielgruppe fällst. Das vermeidet unnötige Schufa-Anfragen.
Kleine Details, große Wirkung
Hier kommt der kulturelle Twist: In Deutschland lieben wir Ordnung und Transparenz. Deshalb prüfen Banken vor allem zwei Dinge: dein regelmäßiges Einkommen und deine Schufa. Aber es gibt einen geheimen Hebel – die Laufzeit. Je kürzer der Kredit (z. B. 12 statt 60 Monate), desto geringer das Risiko für die Bank. Fun fact: Studien zeigen, dass Kreditnehmer mit fester Anstellung und positivem Schufa-Eintrag eine Zustimmungsrate von über 80 % haben – selbst bei kleineren Banken. Und noch etwas: Vermeide es, kurz vor der Anfrage viele neue Konten zu eröffnen oder Handyverträge abzuschließen. Das wirkt wie ein roter Alarmknopf für Algorithmen.
Die Underdogs: Kredite trotz schlechter Schufa
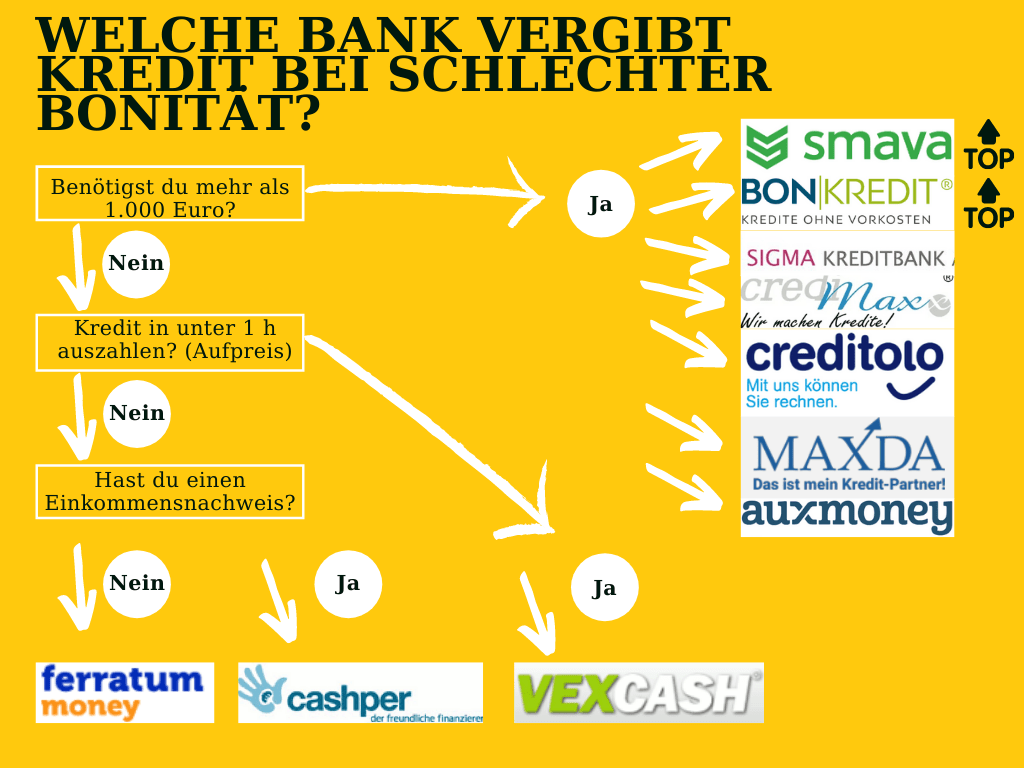
Ja, es gibt sie: Banken, die auch mal ein Auge zudrücken. Nennen wir sie die Kredit-Helden mit Herz. Dazu gehören zum Beispiel die Santander Consumer Bank oder Skoda Bank (ja, die Autobank!), die oft kulanter bei negativen Schufa-Einträgen sind. Aber Vorsicht: Die Zinsen sind dann meist höher – wie bei einem Last-Minute-Flug in den Urlaub. Praktischer Tipp: Wenn du schon einen positiven Kredit in der Vergangenheit hattest, zeige das der Bank. Viele haben ein „Bonitäts-Gedächtnis“ – sie belohnen Treue.
Die goldene Regel: Kenne deine Grenzen
Bevor du unterschreibst, mach den Realitäts-Check: Kann ich die monatliche Rate wirklich stemmen? Stell dir vor, dein bester Freund bittet dich um 500 Euro – würdest du zusagen, wenn du weißt, dass du nächsten Monat knapp bist? Genau so denkt die Bank. Ein cleverer Life-Hack: Setze deine Rate nie höher als 30 % deines Nettoeinkommens. Dann bleibst du auch bei unerwarteten Ausgaben (neue Waschmaschine, plötzliche Zahnarztrechnung) locker.
Reflexion: Ein Kredit ist wie ein guter Smoothie
Zum Schluss ein kleiner Gedanke, der im Alltag trägt: Ein Kredit ist wie ein Smoothie aus Vertrauen, Planung und einem Schuss Risiko. Du mischst die Zutaten – deine Bonität, die Bank, die Laufzeit – und hoffst, dass es schmeckt. Die besten Kredite sind die, die du nie wirklich spürst, weil sie dein Leben bereichern, ohne dich zu belasten. Also, atme tief durch, vergleiche wie ein Nerd, und wähle die Bank, die dir das Gefühl gibt, dass du mehr wirst – nicht weniger. Und wenn du unsicher bist? Ruf einen Freund an, der schon mal einen Kredit hatte. Oder deine Oma – die hat immer einen guten Ratschlag parat.