
Auto Versicherung Vollkasko Kosten

Stell dir vor, dein Auto ist ein Schatz – und eine Vollkaskoversicherung ist der Ritter, der ihn beschützt. Klingt dramatisch? Ist es auch, aber Vollkasko ist der Gamechanger, wenn es um dein Fahrzeug geht. Sie ist nicht nur ein weiteres Stück Papier, sondern dein Ticket für sorgenfreies Fahren, besonders bei teuren Neuwagen.
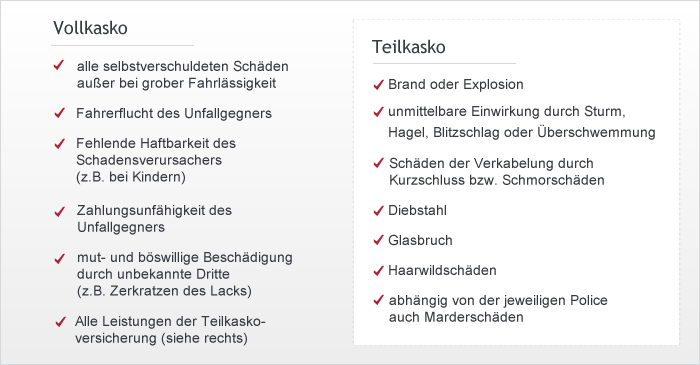
Das Ziel dieser Versicherung ist simpel: Sie deckt fast alles ab, was deinem Auto passieren kann. Du denkst an einen Unfall, den du selbst verursacht hast? Kein Problem. Vandalismus, Wildunfall oder ein umstürzender Baum? Auch das übernimmt sie. Der größte Vorteil: Du musst dir keine Gedanken über hohe Reparaturkosten machen, die dein Budget sprengen.
Doch wie viel kostet dieser Rundum-Schutz? Die Vollkasko Kosten sind kein fester Preis, sondern ein Rätsel, das sich aus vielen Teilen zusammensetzt. Dein Wohnort, deine jährliche Fahrleistung und vor allem deine Schadenfreiheitsklasse (SF-Klasse) spielen die Hauptrolle. Je länger du unfallfrei fährst, desto günstiger wird dein Tarif – das ist wie ein Treuebonus fürs clevere Fahren.
Überraschenderweise ist das Alter deines Autos ein Riesen-Faktor. Neue Wagen (bis zu ein paar Jahren alt) sind teurer zu versichern, weil die Ersatzteile und der Wert hoch sind. Ältere Autos mit geringem Zeitwert lohnen sich oft nicht mehr für eine Vollkasko – hier reicht oft eine Teilkasko. Vergiss nicht: Die Selbstbeteiligung beeinflusst den Preis massiv. Wählst du 300 Euro oder 1.000 Euro? Je höher dein eigener Anteil im Schadensfall, desto niedriger der monatliche Beitrag.
Ein weiterer Trick: Vergleichen ist Pflicht, nicht nur nett gemeint. Die Preise der Anbieter unterscheiden sich krass, selbst für denselben Fahrer. Nutze Vergleichsportale, aber schau nicht nur auf die Farbe, sondern auf den Versicherungsumfang. Manche Tarife zahlen bei einem Totalschaden den Neuwagenwert, andere nur den Zeitwert – ein Riesenunterschied!
Deine Fahrpraxis und dein Beruf können die Kosten senken. Ein Garagen-Stellplatz ist günstiger als das Parken auf der Straße, weil Diebstahl und Hagelrisiko sinken. Weniger Kilometer pro Jahr bedeuten auch weniger Risiko für den Versicherer. Trage deine Kilometerzahl ehrlich ein – zu hoch geschätzt, zahlst du unnötig drauf.
Denk daran: Eine Vollkasko ist ein Luxus-Produkt, aber für viele ein Muss. Wenn dein Auto finanziert oder geleast ist, musst du sie fast immer abschließen. Für ein gebrauchtes Auto unter 10.000 Euro Wert könnte es rausgeschmissenes Geld sein – die Teilkasko reicht dann völlig aus.
Die Werkstattwahl beeinflusst ebenfalls die Höhe deiner Beiträge. Manche Versicherer bieten spezielle Tarife mit Werkstattbindung: Du gehst nur zu ihren Partnerwerkstätten, dafür bekommst du einen satten Rabatt. Nachteile? Du hast weniger Freiheit bei der Auswahl, aber die Ersparnis kann sich lohnen.

Ein Geheimtipp: Jährliche Zahlung spart dir oft Geld im Vergleich zu monatlichen Raten. Viele Anbieter verlangen einen Aufschlag für die monatliche Zahlweise, der sich auf 5–10 Prozent summieren kann. Lege den Betrag einmal im Jahr zurück – das entlastet dein Portemonnaie dauerhaft.
Am Ende zählt deine persönliche Risikobereitschaft. Bist du ein ängstlicher Typ oder fährt dein Auto eine Familie mit Kindern? Dann ist die Vollkasko der perfekte Schutzschild. Fährst du nur selten und hast genug Ersparnisse für einen Unfall? Dann lass es sein. Höre auf dein Bauchgefühl und deine Finanzen.
Das Wichtigste: Keine Panik vor den Kosten – sie sind plan- und steuerbar. Mit jedem schadenfreien Jahr sinken die Beiträge automatisch (bis zu einem gewissen Punkt). Und falls du doch mal einen Unfall baust: Deine Kasko springt ein, und du musst dich nicht ärgern. Also, entspanne dich und genieße die Fahrt – dein Ritter ist bereit!