
Was Beinhaltet Eine Rechtsschutzversicherung

Stell dir vor: Du hast gerade dein Traumfahrrad bekommen – vintage, elektrisch, mit Korb für den Wochenmarkt. Eine Woche später fährt dir jemand hinten rein, schiebt dich auf den Asphalt, und dein Rad ist Schrott. Der Typ ruft „Selber schuld“ und fährt weiter. Du liegst da, schaust in den Himmel und denkst: „Was jetzt?“
Genau hier kommt die Rechtsschutzversicherung ins Spiel. Sie ist wie ein Bodyguard für deine Rechte – nur ohne Sonnenbrille und mit mehr Papierkram. Aber was beinhaltet sie eigentlich? Und brauchst du sie wirklich, oder reicht ein stabiles „Augen zu und durch“?
Das Basics: Was steckt drin?
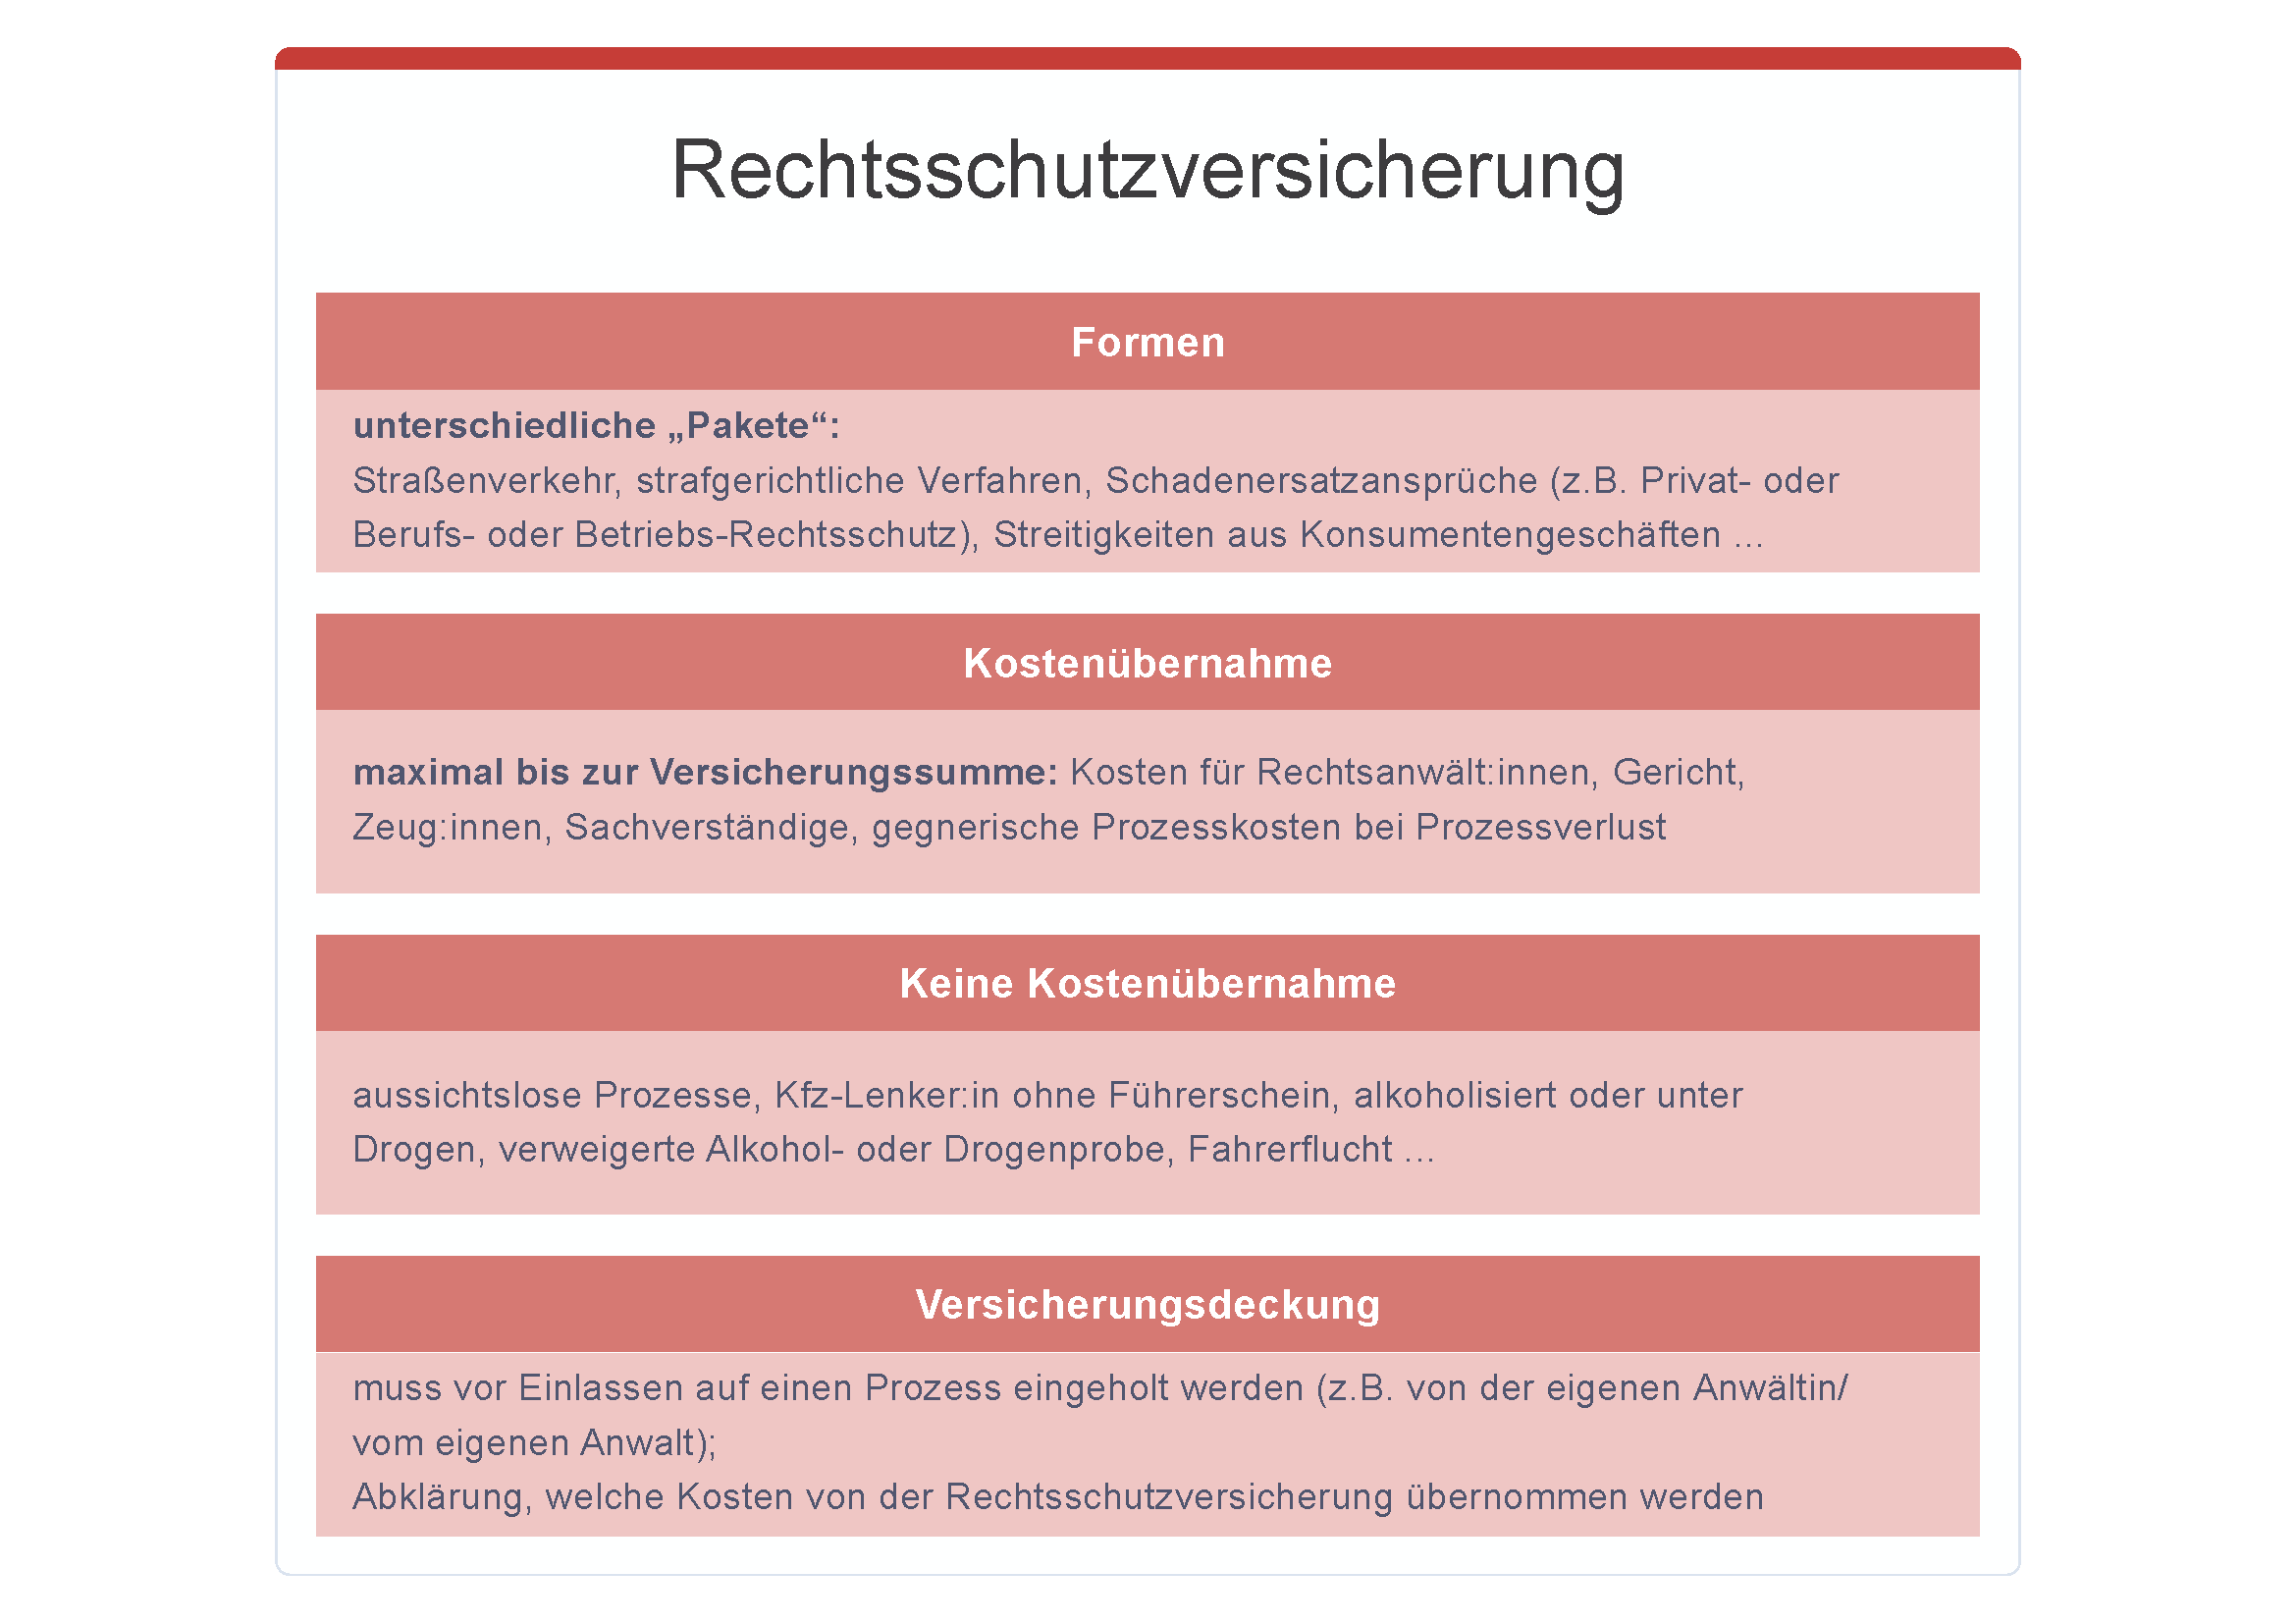
Eine Rechtsschutzversicherung übernimmt die Kosten, wenn du rechtlich gegen jemanden vorgehen musst oder verklagt wirst. Klingt dröge? Stimmt. Aber stell es dir wie eine Netflix-Abo für Streitfälle vor – du zahlst monatlich einen Beitrag, und im Ernstfall hast du Zugang zu Anwälten, Gerichten und Gutachten, ohne dass du vorher Kredit aufnehmen musst.
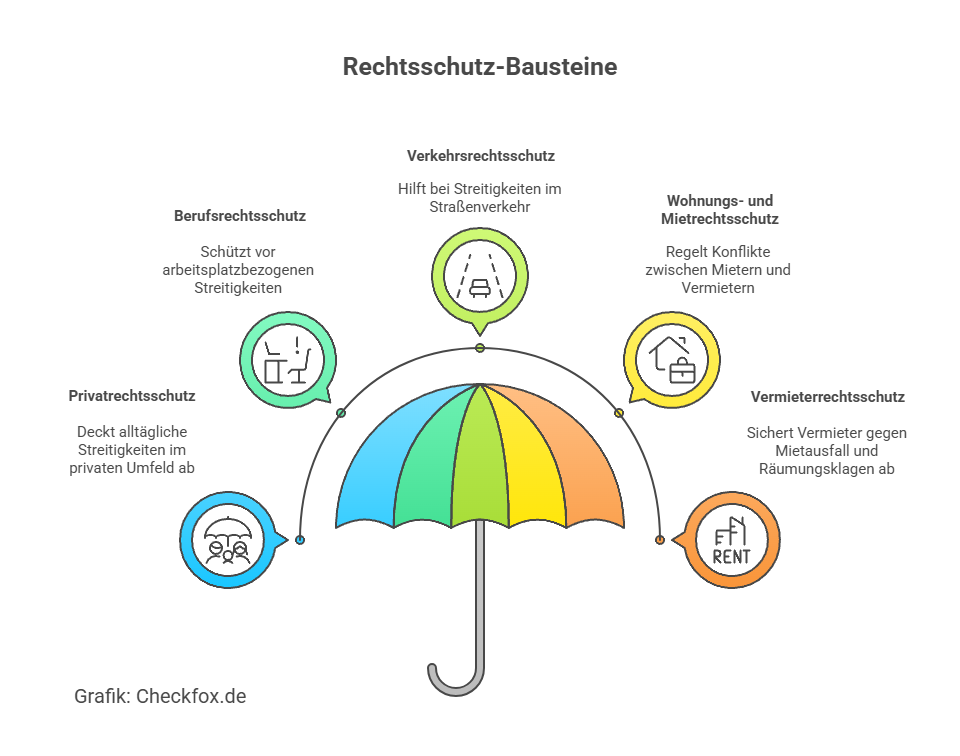
Die typischen Bausteine: Verkehrsrecht (für Autofahrer), Privatrecht (für Streit mit dem Handwerker oder Vermieter), Berufsrecht (für Ärger mit dem Chef) und Mietrecht (der Klassiker in deutschen Großstädten). Manche bieten auch Sport, Freizeit oder Steuerrecht – wie ein Menü, bei dem du dir deine Toppings aussuchst.
Kultur-Hack: Der deutsche Paragrafen-Instinkt
Wir Deutschen sind ja bekannt dafür, bei jeder Kleinigkeit das Gesetzbuch zu zücken. Aber wusstest du, dass wir im europäischen Vergleich die meisten Rechtsstreits pro Kopf haben? Laut einer Studie aus 2023 liegt Deutschland auf Platz 1 – noch vor Österreich und Luxemburg. Es liegt also in unserer DNA, uns zu streiten. Eine Rechtsschutzversicherung ist quasi die legale Upgrades deines inneren „Meckermodus“.
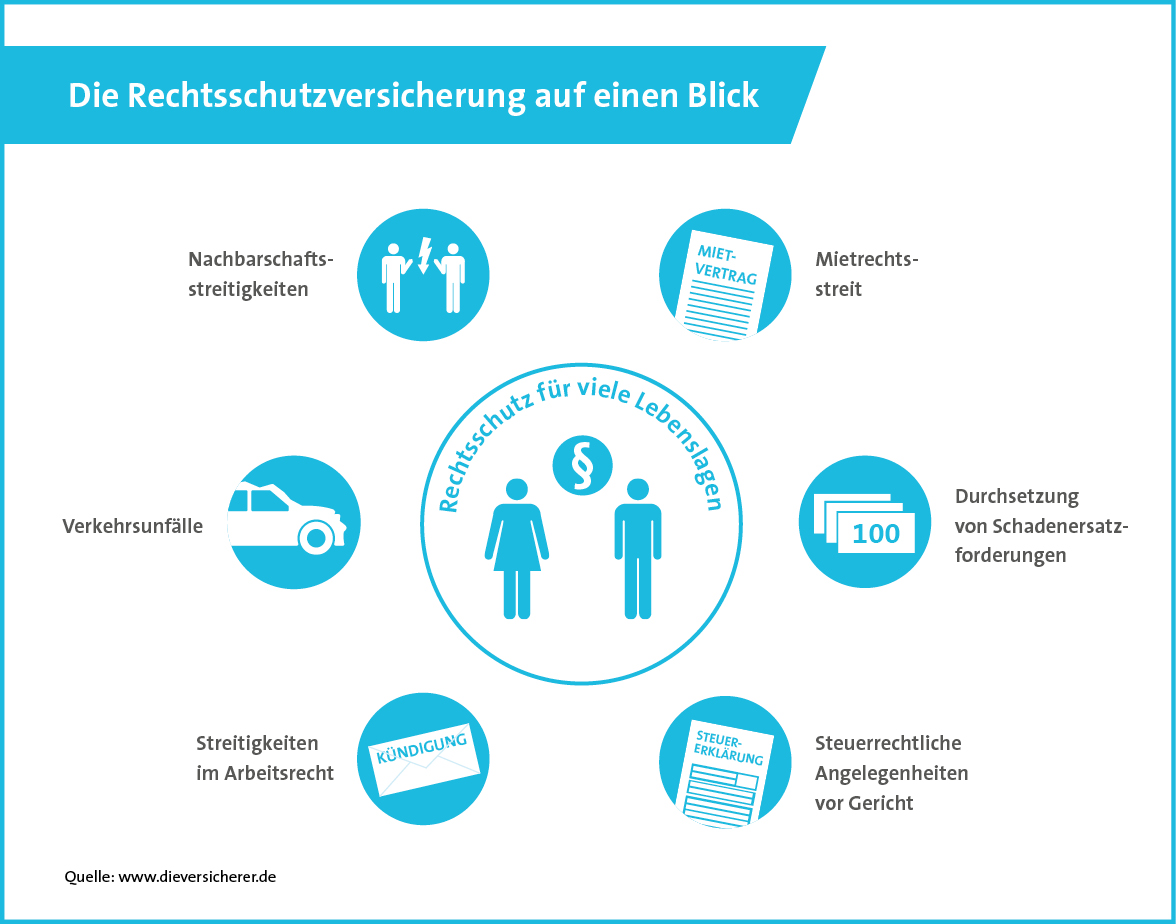
Und hier kommt ein Fun Fact: Der klassische Nachbarschaftsstreit, den du aus TV-Serien kennst („Deine Hecke ist zu hoch, Klaus!“), ist tatsächlich der häufigste Grund für private Rechtsfälle. Nicht Betrug, nicht Autounfälle – nein, die Martin-Rütter-Kommentare über die Schnittlauchpflanze.
Praktische Tipps: Wie du nicht abzockst wirst
Bevor du blind das erst beste Angebot unterschreibst, hier ein paar Survival-Regeln:
1. Check die Wartezeit. Viele Versicherungen zahlen erst nach drei Monaten. Also kein Fall: „Ich kündige heute, werde morgen verklagt und hoffe.“ Das funktioniert wie mit einer Diät – erst den Cheat Day nehmen, dann das Abo kündigen. Andersrum läuft’s nicht.
2. Achtung, Selbstbehalt! Manche Tarife verlangen, dass du die ersten 150 Euro selbst zahlst. Das ist billiger im Monat, aber nervig im Ernstfall. Wer gerne sein Geld für Avocadotoast ausgibt, sollte vielleicht einen höheren Selbstbehalt wählen – für Studenten ist ein Null-Selbstbehalt oft klüger.
3. Deckungshöhe prüfen. Die meisten Deckungen liegen bei 500.000 Euro pro Fall. Das reicht für 99% aller Streits – außer du planst, den Bundestag zu verklagen. Dann brauchst du eher einen guten Anwalt und eine Kanzlei mit Marmorfoyer.
4. Familienrabatt rocken. Bist du in einer Beziehung oder hast Kids? Viele Versicherungen bieten eine Familie-Komplett-Deckung für fast den gleichen Preis wie eine Einzelperson. Das ist wie beim All-you-can-eat-Buffet – du bestellst für einen, aber die ganze Familie isst mit.
Der Life-Hack: Wann lohnt es sich wirklich?
Ehrlich? Wenn du selten im Recht bist, aber gerne meckerst, spar dir das Geld. Wenn du aber einen Job mit viel Konfliktpotenzial hast (Freelancer, Handwerker, Mieter in einer hippen Stadt), dann ist eine Rechtsschutzversicherung das beste Investment seit deiner entwickelten Kaffeeliebe. Denn ein Anwaltsbesuch kostet schnell 200 bis 400 Euro – und das ist nur die erste Stunde. Bei einem längeren Verfahren sind schnell fünfstellige Summen drin. Plötzlich wird die monatliche Prämie von 15 Euro zur Lachnummer.
Und noch ein enkeltauglicher Tipp: Lies das Kleingedruckte, als wäre es die Zutatenliste eines TikTok-Trends. Manche Versicherungen schließen zum Beispiel Streitigkeiten mit Nachbarn aus. Ja, richtig gelesen – den häufigsten Fall. Oder sie versichern dein Auto nur, wenn du auf der Straße fährst, nicht auf dem Parkplatz. Das sind die Dinge, die dich im Café mit Freunden zum „Das glaubt mir keiner“-Meme machen.
Am Ende ist eine Rechtsschutzversicherung ein bisschen wie ein Regenschirm in Berlin: Man trägt ihn selten, aber wenn es schüttet, ist man froh, dass man ihn hat. Wichtig ist nicht, jeden Streit zu gewinnen – wichtig ist, dass du die Freiheit hast, es zu versuchen. Und dass du dabei nicht deine Lebensfreude (oder dein Konto) verlierst. Also: Überleg dir, ob dein Alltag viel Konfliktstoff birgt. Wenn ja, investier 10 Minuten für einen Tarifvergleich. Dein zukünftiges Ich – das fahrradfahrende, heckenstreitende, vertragskündigende Ich – wird dir danken.