
Uniqa Private Krankenversicherung Kosten
Okay, lass uns mal ganz entspannt über ein Thema quatschen, das normalerweise so trocken ist wie ein Toastbrot ohne Butter: Uniqa Private Krankenversicherung Kosten. Ja, ich weiß – wenn du “Krankenversicherung” hörst, denkst du sofort an Papierkram und komische Tabellen, oder? Aber keine Sorge, wir machen das hier locker. Stell dir vor, wir sitzen in einem Café, du hast einen Cappuccino, ich einen Matcha-Latte (weil ich hip sein will), und ich erklär dir, worauf es wirklich ankommt.
Warum Uniqa überhaupt? (Die Kurzversion)
Uniqa ist so eine Versicherung, die nicht nur “Premium” sagt, sondern es auch wirklich meint. Sie bieten private Krankenversicherungen an, die dir das Gefühl geben, im Krankenhaus wie ein VIP behandelt zu werden – mit kürzeren Wartezeiten, Einzelzimmern und Chefarztbehandlung. Aber der Haken? Die Kosten. Denn wie bei allem im Leben: Gutes Zeug kostet. Aber hey, eine gute Versicherung ist wie ein gutes Paar Schuhe – du merkst den Preis, aber du vergisst ihn, wenn deine Füße glücklich sind. (Okay, der Vergleich hinkt leicht, aber du weißt, was ich meine.)
Was kostet der Spaß eigentlich? Die nackten Zahlen (und ein bisschen Humor)
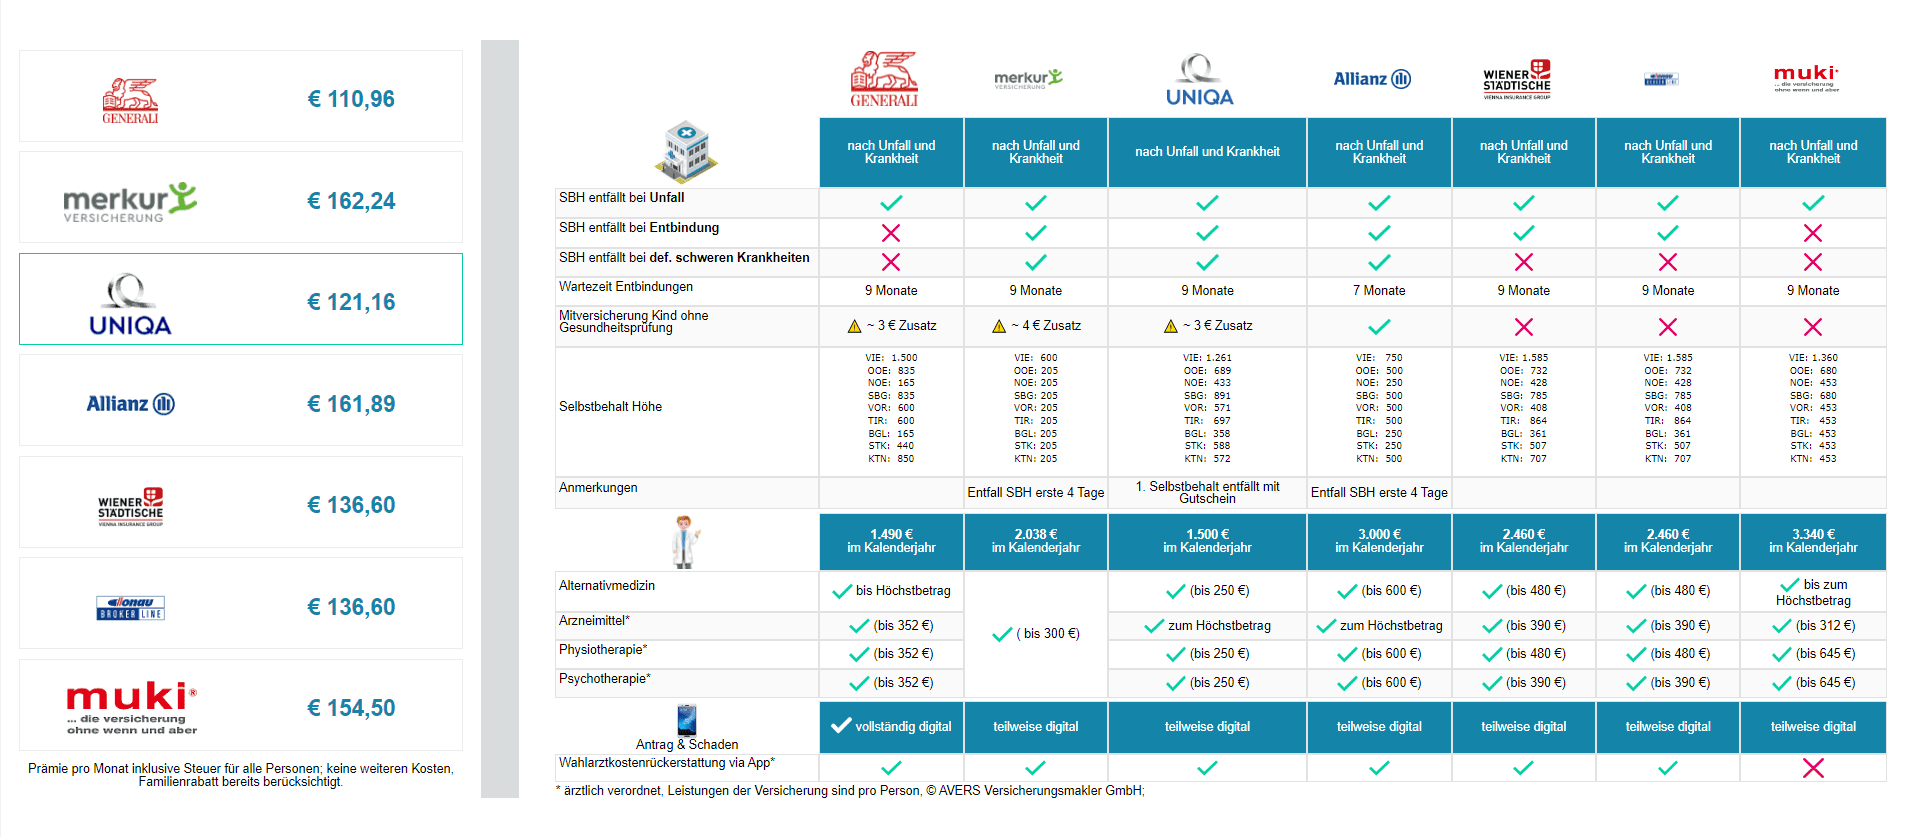
Also, fangen wir an. Die Kosten für eine Uniqa Private Krankenversicherung hängen von vier großen Faktoren ab: deinem Alter (je jünger, desto günstiger – ja, das Leben ist unfair), deinem Gesundheitszustand (Fragebögen, die sich anfühlen wie ein Verhör im Geheimdienst), den Leistungen, die du wählst (Einzelzimmer oder lieber in einer WG mit Schnarchern?) und deinem Eintrittsalter (wer mit 20 einsteigt, lacht – wer mit 50, lacht vielleicht leiser). Im Schnitt kannst du mit monatlichen Beiträgen zwischen 200 und 600 Euro rechnen. Ja, das klingt nach einem hübschen Batzen, aber denk dran: Die gesetzliche Versicherung frisst auch locker 300 bis 700 Euro – und du wartest ewig auf Termine. Plus: Bei Uniqa bekommst du mehr zurück. Ein Arztbesuch, der in der GKV nur ein „Husten Sie mal“ ist, wird hier zu einem „Legen Sie sich bitte auf die Couch, ich hab Zeit“.
Ein kleiner Witz zwischendurch: Warum haben Versicherungsmakler immer so gute Laune? Weil sie wissen, dass du am Ende doch zahlst. 😉 Aber bei Uniqa ist das anders – du zahlst für Service, nicht für Stress!
Die versteckten Kosten (und wie du sie umgehst)
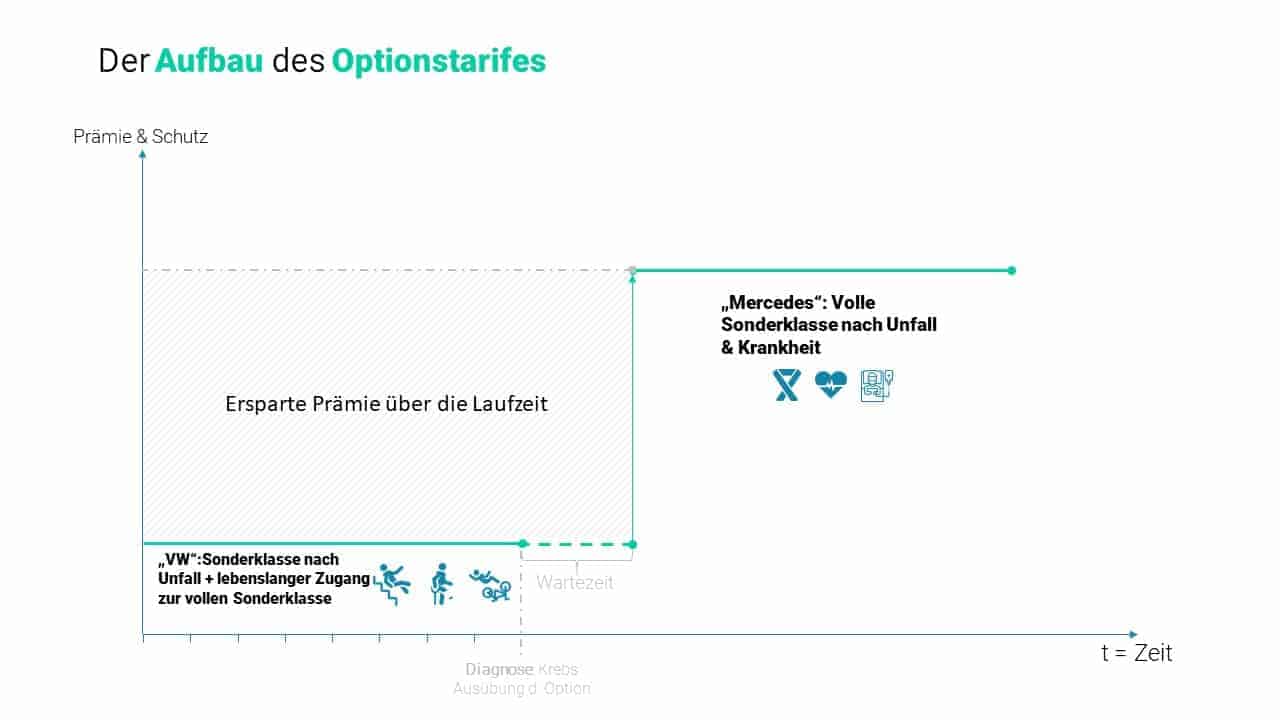
Hier wird’s spannend. Uniqa hat keine versteckten Kosten im klassischen Sinne – aber es gibt Fallen, die du vermeiden kannst. Zum Beispiel: Beitragsanstiege im Alter. Wenn du heute einsteigst, zahlst du einen Tarif, der sich an deinem Gesundheitszustand orientiert. Aber je älter du wirst, desto teurer kann es werden. Tipp: Nimm einen Tarif mit Altersrückstellungen. Das ist wie ein Sparschwein für deine 80-jährige Version. Klingt voll sexy, oder? Uniqa bietet solche an – frag einfach nach.
Noch ein Punkt: Selbstbehalte. Du kannst wählen, ob du einen Selbstbehalt von 300, 600 oder 1.000 Euro im Jahr willst. Niedriger Selbstbehalt = höhere monatliche Kosten. Hoher Selbstbehalt = niedrigere Beiträge, aber du musst erstmal zahlen, wenn was ist. Stell dir vor: Du bist der Held, der jeden Arztbesuch bezahlt, bis die 1.000 Euro voll sind – danach lacht die Versicherung. Klingt nach einer Wette mit dir selbst, oder? Aber pro-Tipp: Wenn du jung und gesund bist, nimm den hohen Selbstbehalt. Du sparst Geld, und falls doch mal was passiert – na ja, dann hast du halt ein Jahr kein Netflix mehr.
Leistungen, die dich zum Lächeln bringen
Okay, genug von den Kosten. Lass uns über das Gute reden, das du für dein Geld bekommst. Bei Uniqa kriegst du nicht nur Krankenhaus-Einzelzimmer und Chefarztbehandlung, sondern auch alternative Heilmethoden (ja, Akupunktur und Osteopathie sind drin – endlich mal was für die Energie). Außerdem: Zahnzusatzleistungen – falls dein Zahnarzt mal sagt: „Also, diese Krone kostet 1.500 Euro, aber mit Uniqa zahlst du nur 200.“ Klingt gut, oder? Und Auslandsreise-Schutz – für den Fall, dass du beim Wandern in den Alpen einen Stein auf den Fuß bekommst. (Passiert mir nicht, ich mach nur Spaziergänge zum Café.)
Wie viel kostet es wirklich? Ein Beispiel aus dem echten Leben
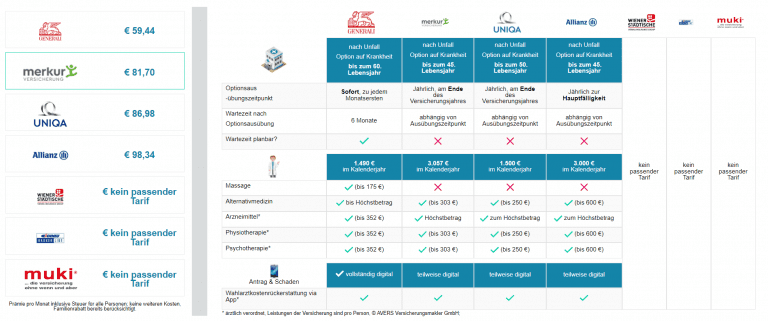
Stell dir vor: Anna, 28 Jahre, fit wie ein Turnschuh, arbeitet als Grafikerin. Sie wählt den Uniqa-Tarif „Privat Plus“ mit 600 Euro Selbstbehalt und optionalem Zahnschutz. Ergebnis: Monatlicher Beitrag: 280 Euro. Dafür bekommt sie Einzelzimmer, Chefarzt, Brillen-Zuschuss und sogar eine jährliche Gesundheitsanalyse. Anna sagt: „Das ist weniger als meine Handyrechnung plus Streaming-Abos!“ (Okay, sie hat viel Handyvertrag, aber das Prinzip stimmt.)
Dein Geheimtipp zum Geldsparen
Willst du richtig clever sein? Beitrete einer Uniqa-Gruppenversicherung bei – zum Beispiel über deinen Arbeitgeber oder einen Verband. Das kann den Beitrag um bis zu 20% senken. Oder wähle einen Tarif, der nur Dinge abdeckt, die du wirklich brauchst. Brauchst du wirklich einen Chefarzt für eine Mandelentzündung? Wahrscheinlich nicht. Aber für eine Knie-OP – schon. Also: Individualisieren, nicht einfach den teuersten Tarif nehmen. Versicherungen sind wie Pizza – die beste ist die, die genau deine Beläge hat.

Fazit: Ist Uniqa das Geld wert? (Spoiler: Ja, aber…)
… aber nur, wenn du bereit bist, dich selbst zu informieren. Die Uniqa Private Krankenversicherung Kosten sind fair für das, was du bekommst. Du zahlst für Qualität, Zeitersparnis und Seelenfrieden. Stell dir vor: Du liegst im Krankenhaus, und statt zu grübeln, ob du die Rechnung bezahlen kannst, machst du dir Gedanken, ob der Arzt im weißen Kittel cool genug ist. (Wahrscheinlich nicht – aber er hat halt Einzelzimmer.)
Und jetzt zum upliftenden Abschluss, der dich lächeln lässt: Deine Gesundheit ist das Einzige, was wirklich zählt, und eine gute Versicherung ist wie ein treuer Sidekick – sie hat deinen Rücken, auch wenn du mal hinfällst. Also, schnapp dir einen Kaffee, ruf bei Uniqa an (oder schau online – kein Papierkram!), und mach den ersten Schritt. Du wirst sehen: Die Kosten sind weniger gruselig als dein letzter Zahnarzttermin. Versprochen. 😃