
Braucht Man Eigenkapital Um Wohnung Zu Kaufen
Stell dir vor: Du sitzt mit deiner besten Freundin Lisa beim Kaffee, und sie sagt ganz nebenbei: „Wir überlegen, eine Wohnung zu kaufen.“ Dein erster Gedanke? „Ohne Eigenkapital? Unmöglich!“ Aber ist das wirklich so? Lass uns mal locker darüber quatschen – ganz ohne Fachchinesisch und dicke Finanzbücher.
Der Mythos vom dicken Eigenkapital-Polster
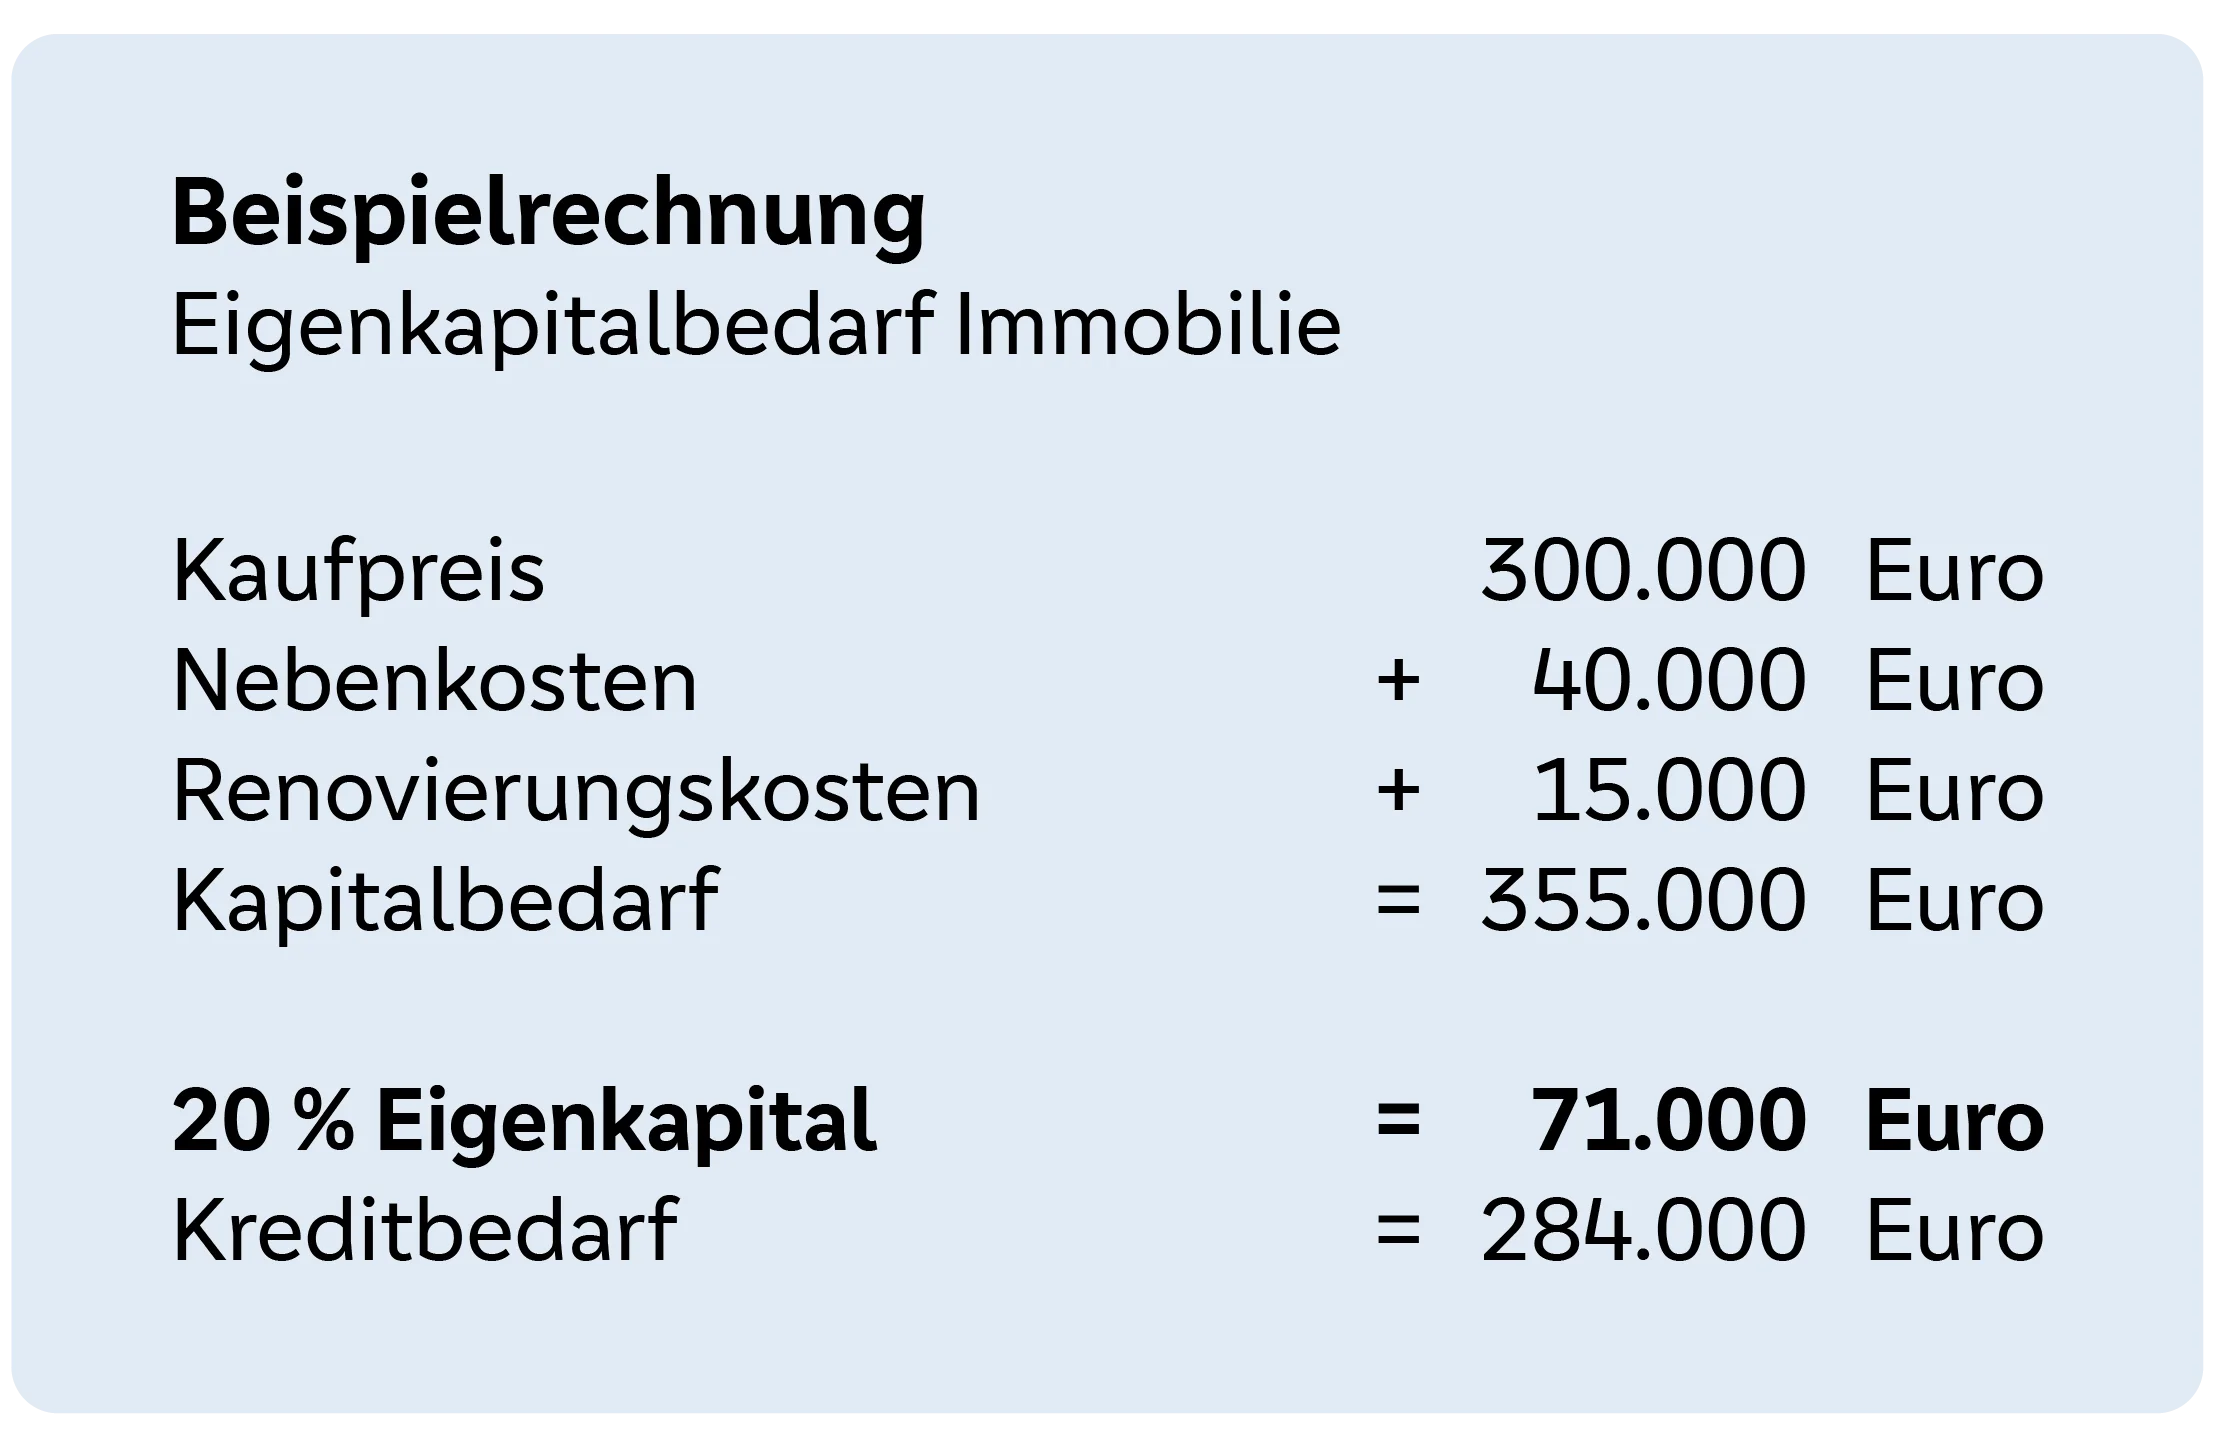
Früher hat man immer gehört: „Du brauchst mindestens 20 Prozent Eigenkapital, sonst klappt das nie.“ Klingt wie ein alter Spruch von Oma, oder? Aber die Wahrheit ist: Ja, Eigenkapital hilft – aber es ist kein Muss. Viele Banken finanzieren heute auch mit weniger. Stell dir vor, du willst eine Wohnung für 300.000 Euro kaufen. 20 Prozent wären 60.000 Euro. Wer hat das schon mal eben so auf dem Konto? Die meisten leben von Monat zu Monat, sparen für den Urlaub oder das neue Fahrrad.
Was passiert, wenn du kaum Eigenkapital hast?
Ganz einfach: Du zahlst dann etwas höhere Zinsen. Das ist wie bei einem Kredit fürs Auto – je weniger Anzahlung, desto teurer wird der Spaß. Aber: Du musst nicht erst zehn Jahre sparen, bis du dir eine Wohnung leisten kannst. Viele Banken checken heute vor allem, ob du regelmäßig Geld verdienst und ob du sonst keine Schulden hast. Ein Beispiel: Mein Nachbar Paul hat vor drei Jahren eine kleine Wohnung gekauft, mit nur 5.000 Euro Eigenkapital. Er hat einen normalen Job in der Logistik und einen festen Vertrag. Die Bank hat ihm 95 Prozent finanziert – klar, mit etwas höherem Zins, aber er wohnt jetzt in seinen vier Wänden.
Darum solltest du dich nicht abschrecken lassen
Wohnungskauf klingt immer nach Mega-Projekt, nach „nichts für Normalos“. Aber die Zeiten ändern sich. Viele Leute denken: „Ich brauche 50.000 Euro auf dem Konto, sonst lohnt sich der Termin bei der Bank nicht.“ Falsch gedacht! Einfach mal hingehen und beraten lassen. Die Beraterin bei der Sparkasse um die Ecke erzählt dir vielleicht: „Mit 10.000 Euro Eigenkapital geht was, wenn du die Raten stemmen kannst.“ Und dann? Dann trinkst du mit Lisa den nächsten Kaffee und sagst: „Vielleicht sollte ich mal schauen – nur so aus Neugier.“
Die kleine Warnung – aber ohne Panikmache
Klar, ganz ohne Eigenkapital ist es nicht. Denn die Nebenkosten (Makler, Notar, Grunderwerbsteuer) musst du meist aus eigener Tasche zahlen – rund 10 bis 15 Prozent des Kaufpreises. Das sind etwa 30.000 bis 45.000 Euro bei einer 300.000-Euro-Wohnung. Aber: Das ist nicht das Eigenkapital, von dem alle reden. Das sind einfach „Startgebühren“ – wie die Anmeldegebühr im Fitnessstudio. Du musst sie zahlen, aber du musst nicht den ganzen Kugelschreiber aus Gold haben.
Also: Was tun?
Erst mal: Nicht stressen lassen. Schau dir deine Finanzen an: Was kommt rein? Was geht raus? Wenn du jeden Monat 200 Euro übrig hast, ist das schonmal ein gutes Zeichen. Geh zu einer Bank, lass dir ein Angebot machen – ohne Druck. Und wenn der Berater sagt: „Ohne Eigenkapital geht nichts?“, dann gehst du zur nächsten Bank. Es gibt viele Wege, eine Wohnung zu kaufen. Vielleicht sogar deine.
Am Ende zählt: Wohnst du gerne in deiner Wohnung? Wenn ja, dann lass dich nicht von einem alten Mythos abhalten. Und wenn Lisa fragt: „Und, hast du’s gemacht?“, dann sagst du einfach: „Kommt drauf an – aber ich hab’s zumindest versucht.“