
Zinsen Pro Jahr Berechnen
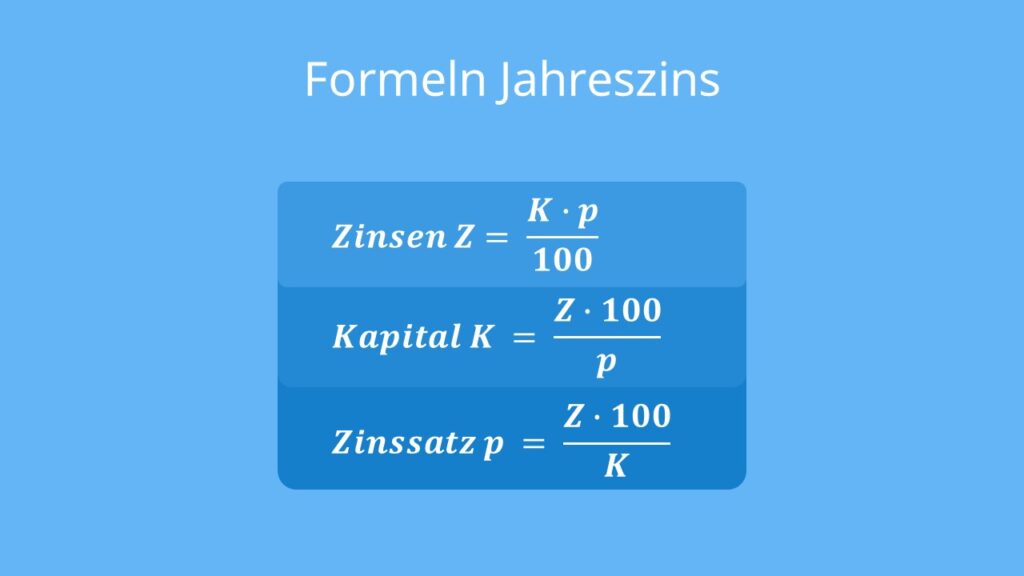
Okay, stell dir vor: Dein Geld ist wie ein kleiner, fleißiger Hamster. Es sitzt auf der Bank und tut… eigentlich nichts. Aber wenn du Zinsen pro Jahr berechnest, dann zeigst du diesem Hamster, wie er losrennen und für dich Nüsse sammeln kann. Klingt magisch? Ist es auch. Und das Beste: Du brauchst keinen Mathe-Nobelpreis dafür, nur ein bisschen Neugier und diese Anleitung.
Die Zauberformel (die wirklich nicht weh tut)
Also, die berühmte Formel für Zinsen pro Jahr heißt: Zinsen = (Kapital × Zinssatz) / 100. Ja, das war’s schon. Keine Panik, wir reden hier nicht von Quantenphysik. Stell dir vor, du hast 1.000 Euro auf deinem Sparkonto (das Kapital). Die Bank flüstert dir zu: „Wir geben dir 3% Zinsen pro Jahr“. Dann rechnest du: 1.000 × 3 = 3.000. Das geteilt durch 100 gibt 30 Euro. Zack – 30 Euro extra, einfach so, dafür dass dein Geld ein Nickerchen gemacht hat. Kein Sport, kein Stress, nur Rendite.
Der Zins – dein persönlicher Ninja
Jetzt wird’s lustig: Es gibt zwei Arten von Zinsen. Erstens die einfachen Zinsen. Das ist wie einmal im Jahr einen Keks bekommen. Du bekommst jedes Jahr genau die gleichen 30 Euro. Nach 10 Jahren hast du 300 Euro dazuverdient. Super, oder? Aber halt – es gibt noch die Zinseszinsen. Das ist, als ob dein Keks plötzlich anfängt, selbst kleine Kekse zu gebären! Klingt verrückt, ist aber wahr. Wenn du die 30 Euro aus dem ersten Jahr auf dem Konto lässt, werden sie im nächsten Jahr mitverzinst. Deine 1.030 Euro bringen dann 30,90 Euro. Das sind 90 Cent mehr als vorher. Ja, nur 90 Cent. Aber über 20 Jahre wird daraus eine Party. Zinseszins ist der heimliche Champions League Star der Geldwelt.
Der Jahreszins vs. der Tageszins – wo ist der Unterschied?
Manchmal schreibt die Bank: „Wir bieten 0,5% Zinsen pro Jahr, aber wir zahlen sie jeden Tag aus.“ Hä? Ist das besser? Klar, denn dann arbeitet dein Geld wie ein Hamster im Dauerlauf. Wenn du die Zinsen täglich bekommst und sie wieder anlegst, hast du am Ende des Jahres ein kleines bisschen mehr als die versprochenen 0,5%. Das nennt man effektiven Jahreszins. Der ist oft ein bisschen höher als der angegebene. Stell dir vor, du bekommst statt 50 Cent plötzlich 51 Cent – das ist wie ein Gratis-Kaugummi zum Kaffee. Nicht riesig, aber es fühlt sich richtig gut an.
Die Sache mit den 72ern (keine Angst, das ist kein Mathe-Horror)
Es gibt eine kleine Zauberregel, die heißt die 72er-Regel. Willst du wissen, wie lange es dauert, bis sich dein Geld verdoppelt? Nimm die Zahl 72 und teile sie durch deinen Zinssatz. Beispiel: 3% Zinsen. 72 ÷ 3 = 24 Jahre. Nach 24 Jahren hast du aus 1.000 Euro glatte 2.000 Euro gemacht. Klingt lang? Ja. Aber wenn du 6% bekommst, sind es nur 12 Jahre. Und bei 12%? Dann knallt es nach 6 Jahren. Zinssatz ist wie die Schärfe des Chili – je höher, desto schneller brennt die Geldbörse. Aber Vorsicht: Hohe Zinsen bedeuten oft auch höheres Risiko. Also nicht gleich alles in Krypto-Hamster-Sterne investieren, nur weil es schnell geht.
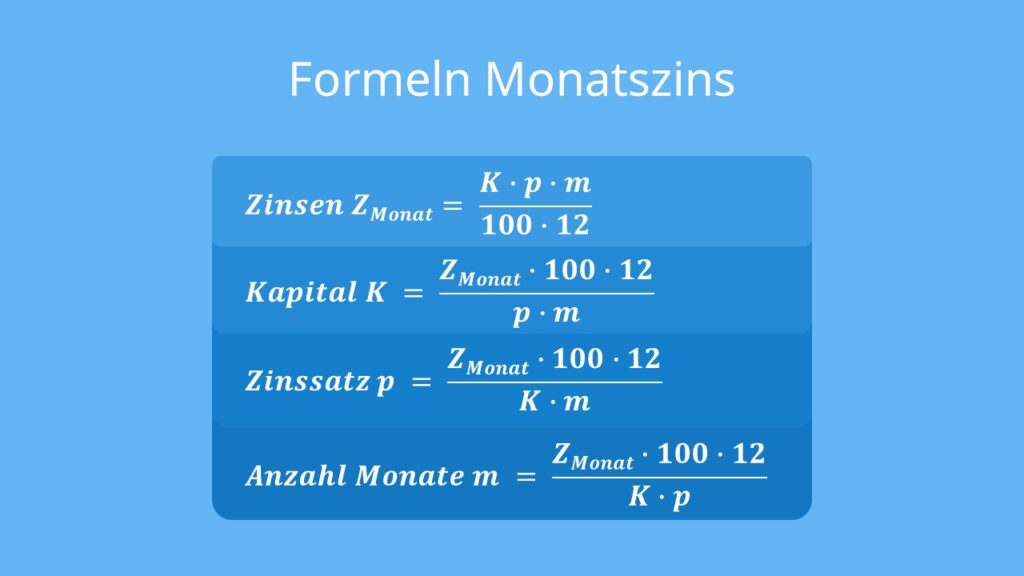
Eine kleine Warnung: Inflation, die Spaßbremse
Jetzt kommts: Du freust dich über deine 30 Euro Zinsen. Aber wenn die Inflation bei 4% liegt (weil der Bäcker sein Brot teurer macht), dann verlierst du eigentlich 10 Euro Kaufkraft. Uff. Dein Geld wächst zwar zahlenmäßig, aber kaufen kannst du dir weniger. Deshalb ist es wichtig, dass dein Zinssatz höher als die Inflation ist. Sonst bist du wie ein Hamster, der immer schneller läuft, aber immer noch im gleichen Rad steckt. Also: Immer auf den realen Zins achten – das ist der Zins minus Inflation.
Wie machst du das jetzt im echten Leben? (ohne Taschenrechner-Panik)
Stell dir vor, du legst 500 Euro auf ein Tagesgeldkonto mit 2% Zinsen pro Jahr. Rechnung: 500 × 2 = 1.000. Geteilt durch 100 = 10 Euro. Nach einem Jahr hast du 510 Euro. Du könntest dir jetzt eine Pizza gönnen, die von deinem Geld bezahlt wurde. Oder du lässt die 10 Euro liegen. Im zweiten Jahr bekommst du dann Zinsen auf 510 Euro: 510 × 2 = 1.020. Geteilt durch 100 = 10,20 Euro. Zwanzig Cent mehr fürs Nichtstun! Das ist besser als jeder Lottoschein, denn hier gewinnst du garantiert.

Für den schnellen Check im Kopf: „Teile den Zinssatz durch 100, multipliziere mit dem Kapital und fertig.“ Oder lass einfach dein Smartphone rechnen. Hauptsache, du tust es.
Das süße Geheimnis: Zinsen sind Freundschaft mit der Zeit
Weißt du, was die meisten Leute falsch machen? Sie warten. Sie denken: „Ach, ich fange nächstes Jahr an zu sparen.“ Aber Zinsen lieben Frühaufsteher. Wer mit 20 anfängt, jeden Monat 50 Euro zur Seite zu legen, hat mit 60 ein viel dickeres Polster als jemand, der mit 40 anfängt und 200 Euro im Monat spart. Klingt unfair? Ist es nicht. Es ist Mathe mit Herz. Du lässt die Zeit für dich arbeiten, statt gegen dich.

Und hier kommt das Beste: Du musst kein Finanz-Guru sein. Ein bisschen Verständnis für Zinsen pro Jahr reicht aus, um deinem Geld Beine zu machen. Fang klein an. Nimm einen Zehner, einen Hunderter. Rechne aus, was er in einem Jahr bringt. Lächle. Und dann leg nach. Denn jeder Euro, der heute arbeitet, ist morgen ein fauler Euro, der trotzdem was verdient.
Also: Zinsen pro Jahr berechnen ist wie Fahrradfahren – einmal gelernt, vergisst du es nie wieder. Und der Weg führt direkt in eine Zukunft, in der dein Geld dich anlächelt. Vielleicht nicht mit einem breiten Grinsen, aber mit einem kleinen, zufriedenen Schmunzeln. Und weißt du was? Das ist mehr, als die meisten Hamster jemals erreichen. Los, schnapp dir deine Zahlen und werde zum Zinsen-Profi. 🐹✨