
Welches Gehalt Zählt Für Pension

Stell dir vor: Du sitzt mit deinem Kollegen Klaus beim Feierabendbier. Klaus, 58, immer mit einem Witz auf den Lippen, erzählt dir stolz, dass er nächstes Jahr in Rente geht. Du nippst an deinem Glas und gratulierst. Aber dann kommt der Satz, der dich zusammenzucken lässt: „Weißt du, ich hab‘ da noch mal richtig was rausgeholt beim Gehalt. Mein letztes Jahr war mein bestes – das wird fett in der Pension.“ Du lächelst verunsichert. Klaus wirkt so überzeugt. Aber ist das wirklich so? Willkommen im größten Missverständnis der deutschen Altersvorsorge. Willkommen in der Welt der Pension – und der Frage: Welches Gehalt zählt eigentlich?
Der Mythos vom „Endgehalt“ – und warum er so klebt
Da haben wir ihn also, den Klassiker. Viele denken, die Pension wird vom letzten Gehalt berechnet. Klingt logisch, oder? Man arbeitet sich hoch, kriegt mehr Geld, und die Rente spiegelt das wider. Aber nein, lieber Leser, die Realität ist ein bürokratischer Spaßbremser. Im deutschen System (besonders für Beamte und Angestellte im öffentlichen Dienst) zählt dein ganzes Arbeitsleben. Genauer gesagt: Deine ruhegehaltfähigen Dienstbezüge aus den letzten Jahren vor dem Ruhestand – aber nicht einfach das letzte Gehalt. Es ist ein Durchschnitt, eine Formel, ein Gestrüpp aus Paragraphen.
„Hä?“, fragst du jetzt. „Also zählt mein Spitzengehalt gar nicht?“ Doch, schon. Aber es gibt da ein paar Fallstricke. Zum Beispiel: Nicht jede Gehaltserhöhung zählt. Viele Zulagen, Überstundenzuschläge oder Boni fallen unter den Tisch. Die Pension wird aus dem „Grundgehalt“ plus bestimmten, fest definierten Zulagen berechnet. Dein letztes dickes Projekt, das dir ne 20%-Prämie eingebracht hat? Tja, Klaus. Davon siehst du später vielleicht nichts – außer du hast eine besondere Regelung.
Welches Gehalt zählt? Die drei großen Wahrheiten
Lass uns das mal knackig runterbrechen. Du bist kein Versicherungsmathematiker, und das sollst du auch nicht sein müssen. Also:
1. Die Basis: Dein „Endgrundgehalt“
Das ist der Kern. Dein Gehalt in der Besoldungsgruppe, die du am Ende erreichst. Wenn du also von A13 auf A14 aufsteigst, zählt die A14. Klingt einfach. Aber: Nur wenn du diese Gruppe mindestens zwei Jahre vor dem Ruhestand innehattest. Bist du erst ein Jahr vorher befördert worden? Pech. Dann wird nach der alten, niedrigeren Gruppe gerechnet. Ironisch, oder? Du kriegst die Beförderung, aber die Pension wird auf der alten Basis berechnet.
2. Die Fallen: Zulagen und Sonderzahlungen
Hier wird‘s fies. Viele denken, ihre Stellenzulage, Familienzuschlag oder Leistungsprämie fließt voll in die Rente. Falsch! Nur bestimmte Zulagen sind „ruhegehaltfähig“. Das steht in deinem Tarifvertrag oder Besoldungsgesetz. Eine Weihnachtszulage? Vergiss es. Auslandszuschlag? Meist nicht. Du hast 30 Jahre lang im Außendienst geschuftet? Schön. Die Pension errechnet sich trotzdem aus dem Innendienst-Grundgehalt. Krass, oder?
3. Der Zeitfaktor: Welche Jahre zählen?
Es geht nicht nur um das was, sondern auch um das wann. Für die meisten Angestellten gilt: Die letzten drei bis fünf Jahre vor der Pension sind entscheidend. Klingt fair – aber was, wenn du in dieser Zeit krank wirst, in Teilzeit gehst oder eine niedrigere Stelle annimmst? Dann sinkt dein Durchschnitt. Ein Kollege von mir hat zwei Jahre vor der Rente auf 50% reduziert, um die Enkel zu hüten. Heute ärgert er sich grün und blau, weil seine Pension plötzlich 300 Euro niedriger ist. Ja, das Leben macht Pläne, und die Pension lacht.
Die große Ironie: Mehr Gehalt ≠ mehr Rente
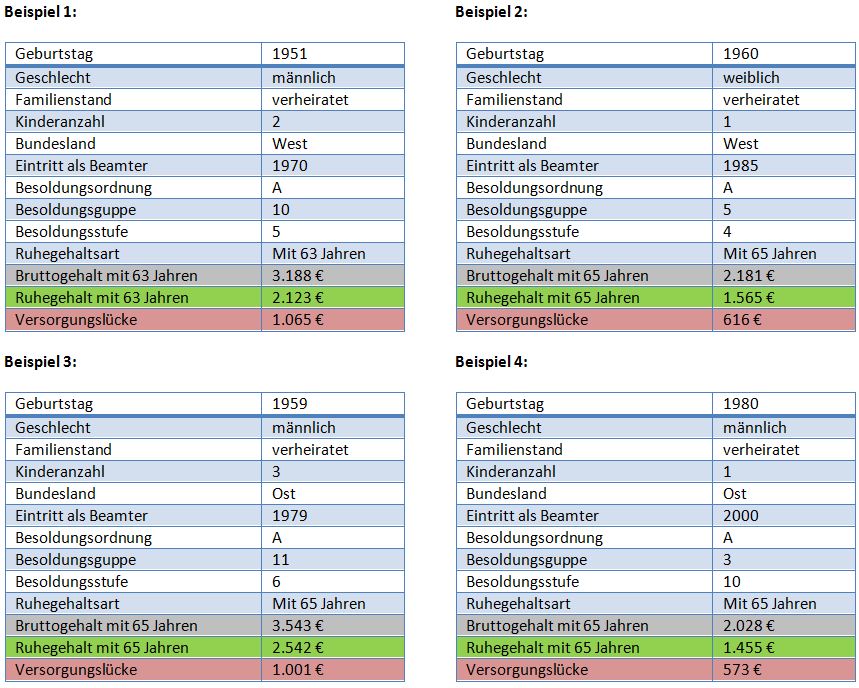
Jetzt kommt der Punkt, bei dem du – wie Klaus – dein Bier fallen lässt. Stell dir vor, du bekommst eine Gehaltserhöhung von 500 Euro brutto im Monat, zwei Jahre vor der Pension. Davon landen vielleicht nur 50 Euro in deiner monatlichen Rente. Warum? Weil die Berechnung nicht 1:1 läuft. Dein „ruhegehaltfähiges Einkommen“ steigt nur um den Prozentsatz, der für deine Besoldungsgruppe vorgesehen ist. Und dann wird noch der Abschlag wegen der Lebenszeit abgezogen. Mathe ist nicht meine Stärke, aber das Ergebnis ist: Ein Gehaltssprung lohnt sich für die Pension oft kaum.
Ich sag‘s dir direkt: Die beste Strategie ist nicht, im letzten Jahr zu rocken, sondern kontinuierlich aufzusteigen und die Zulagen genau zu kennen. Lies deinen Tarifvertrag! Frag einen Experten! Sonst landest du wie Klaus, der nach 40 Jahren Dienst plötzlich feststellt, dass sein letztes „bestes Jahr“ ihm nur eine Tasse Kaffee mehr im Monat bringt. Aber immerhin – dieser Kaffee schmeckt dann bitter.
Was also tun? – Ein kleiner Ratgeber zum Mitnehmen
Weil ich dich jetzt nicht hängen lassen will, hier ein paar handfeste Tipps, die du sofort umsetzen kannst:
Checke deine „ruhegehaltfähigen Bezüge“ – Jedes Jahr. Nicht erst drei Jahre vor der Rente. Frage deine Personalabteilung: „Welche Teile meines Gehalts zählen für die Pension?“ Klingt lästig, ist aber Gold wert.
Vermeide Teilzeit kurz vor der Rente – Wenn du kannst. Sonst rechnest du dich um Jahre zurück. Lieber früher reduzieren oder später ausgleichen.
Behalte die Fristen im Auge – Manche Zulagen werden erst nach fünf Jahren ruhegehaltfähig. Wenn du die Stelle wechselst, verlierst du sie. Plan das!
Und vor allem: Erwarte nicht, dass dein letztes Gehalt deine Rente rettet. Das System belohnt Beständigkeit, nicht Höhepunkte. Ja, das ist ungerecht. Und ja, das ist deutsch.
Fazit: Also, Klaus?
Du hast Klaus im Ohr? Guter Mann. Aber Klaus hat unrecht. Die Pension ist wie ein langer Film, nicht wie ein Wackelbild. Was zählt, sind die gesamte Laufbahn, die richtige Stelle zur richtigen Zeit und das Wissen um die Paragraphen. Dein letztes Gehalt? Es ist nur eine Szene. Also setz dich nicht aufs falsche Pferd – sonst trinkst du dein Bier irgendwann allein und mit einem bitteren Nachgeschmack. Und das will ja keiner. Cheers!