
Wieviel Eigenkapital Bei Wohnungskauf
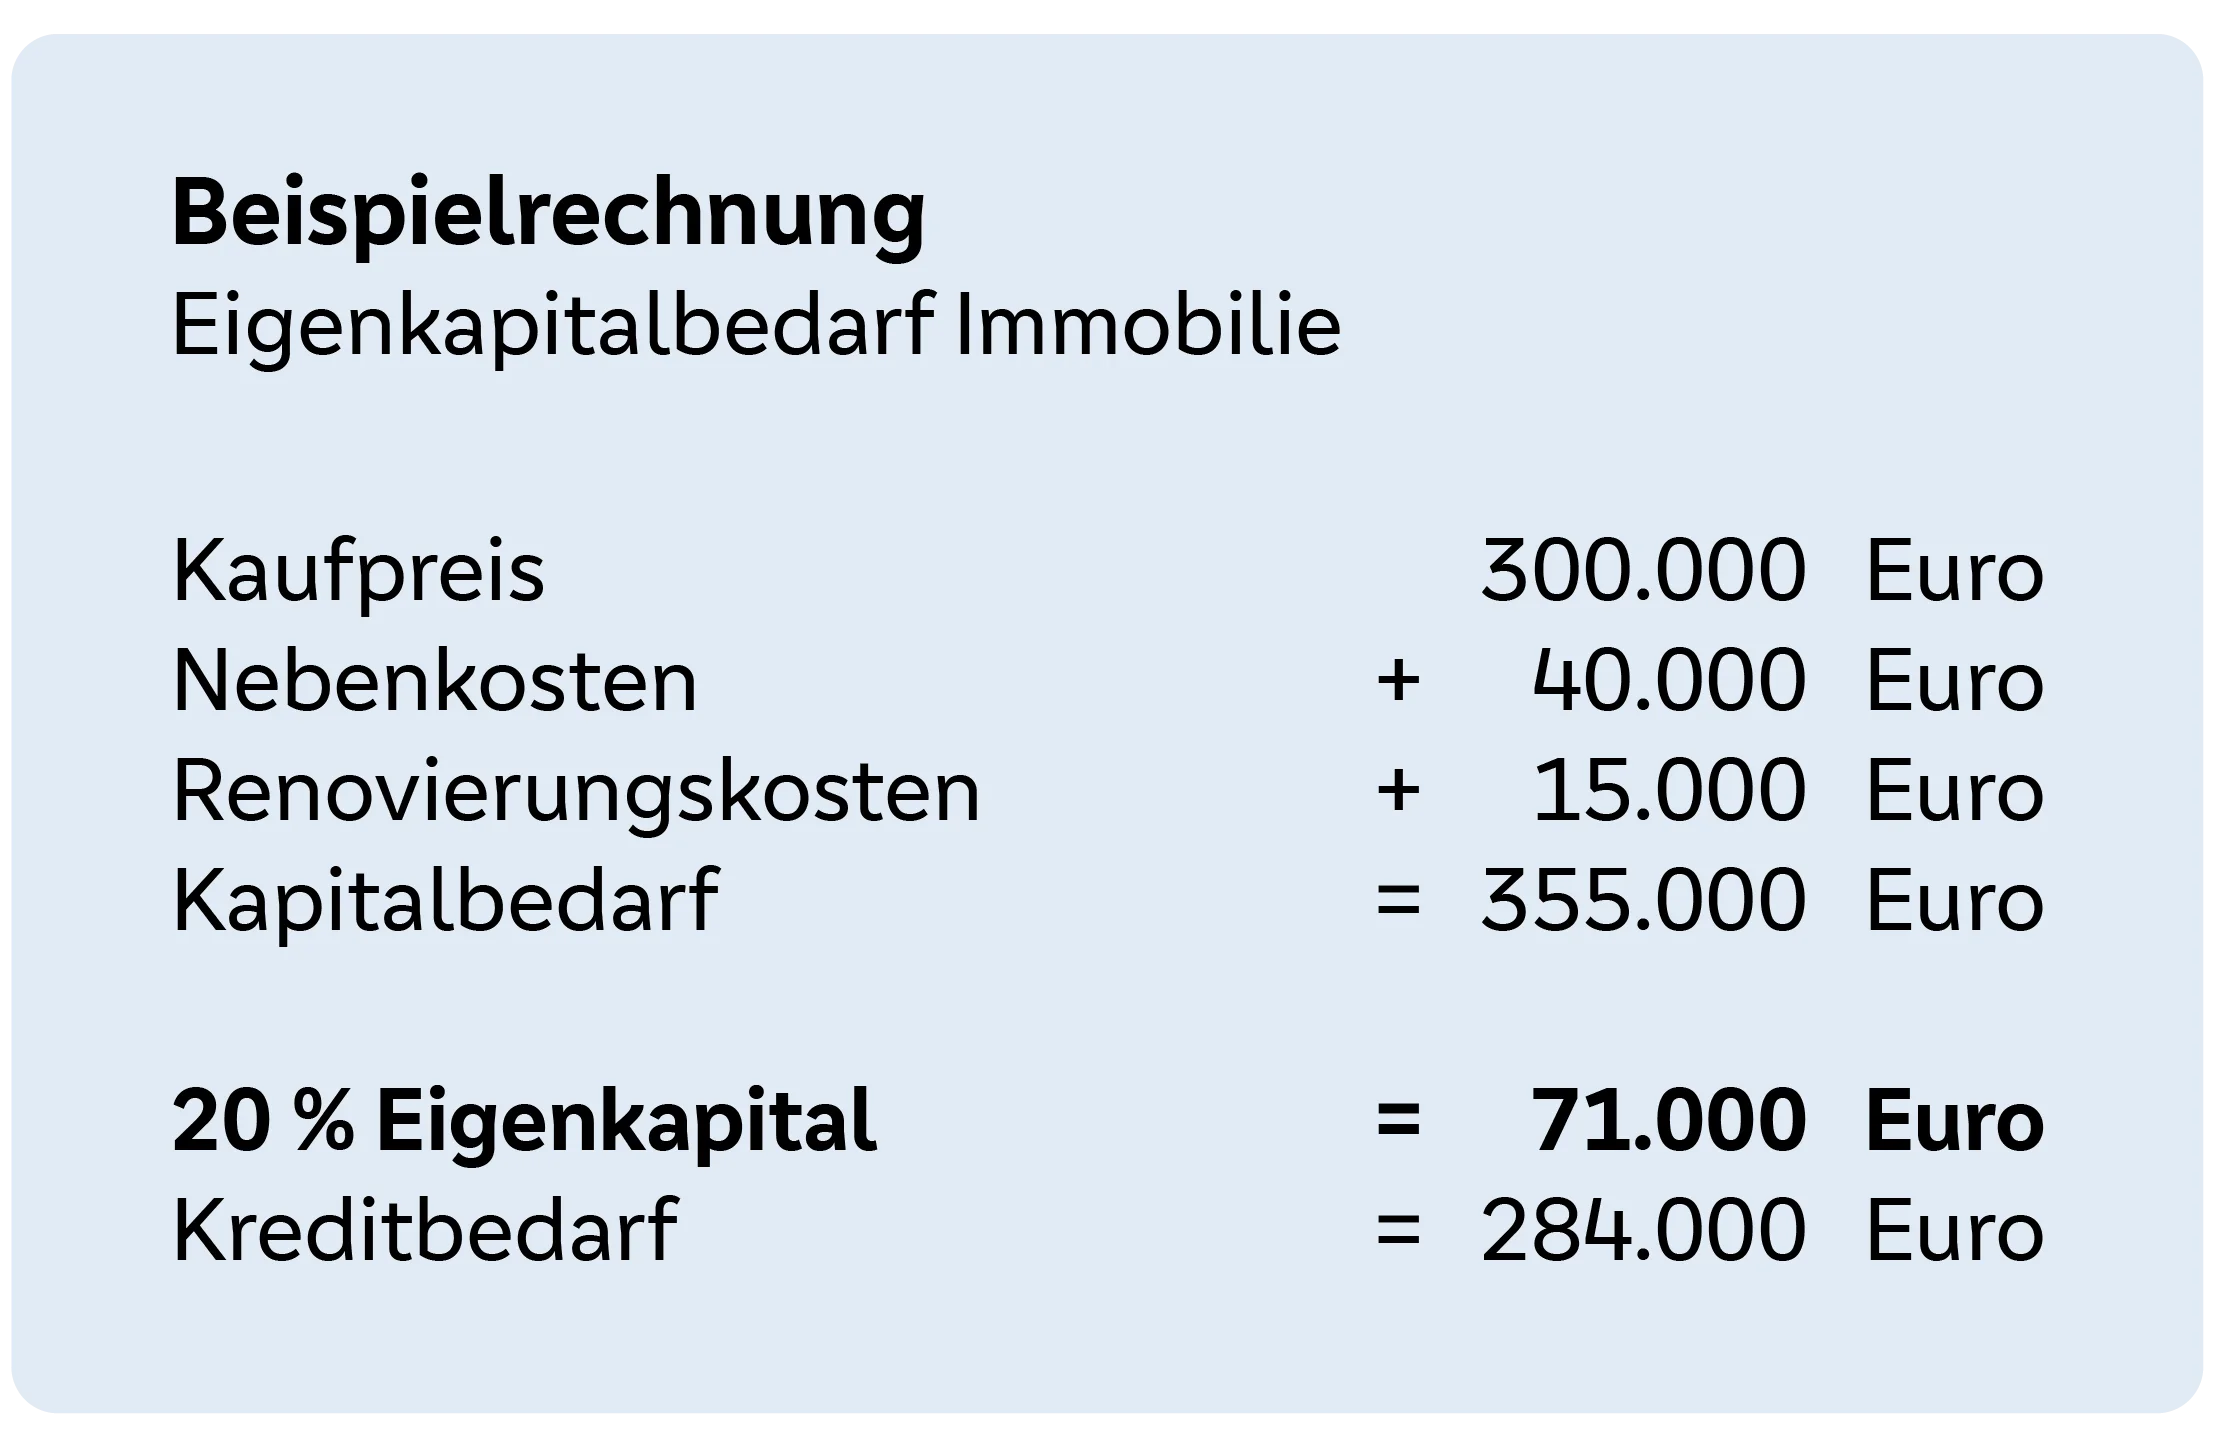
Stell dir vor, du gehst in den Supermarkt und siehst deine Lieblingsschokolade. Du willst sie kaufen, aber der Kassierer sagt: „Tut mir leid, du darfst nur 20 Prozent bar zahlen. Den Rest musst du dir vom Nachbarn leihen.“ Klingt absurd, oder? Genau so fühlt sich der Wohnungskauf an, wenn es ums Eigenkapital geht. Aber keine Sorge – ich zeig dir, wie du das Ding rockst, ohne arm zu werden!
Was ist überhaupt Eigenkapital?
Eigenkapital ist dein persönlicher Superheld in Geldform. Das Bargeld, das du selbst mitbringst – aus Ersparnissen, Erbe oder der alten Spardose unterm Bett, in der du seit Jahren Kleingeld sammelst. „Warum will die Bank das?“, fragst du. Ganz einfach: Sie mag es, wenn du ein Risiko teilst. Wenn du 20 Prozent selbst zahlst, denkt die Bank: „Cool, der will das echt – und flüchtet nicht beim ersten klemmenden Fenster.“
Die goldene Regel: 20 Prozent sind dein Freund
Früher, in der guten alten Zeit, reichten 10 oder sogar 0 Prozent. Heute?
„Ohne 20 Prozent Eigenkapital bist du in der Bank wie ein Clown ohne rote Nase – lustig, aber nicht ernst zu nehmen.“Für eine Wohnung, die 300.000 Euro kostet, brauchst du also etwa 60.000 Euro Eigenkapital. Klingt viel? Ja. Aber es gibt einen Trick: Du darfst die Nebenkosten mitrechnen! Makler, Notar und Grunderwerbsteuer fressen gern noch mal 10-15 Prozent extra. Wer also 70.000 bis 75.000 Euro auf der hohen Kante hat, steht blendend da.
Und wenn ich weniger habe? Bitte nicht in Panik verfallen!
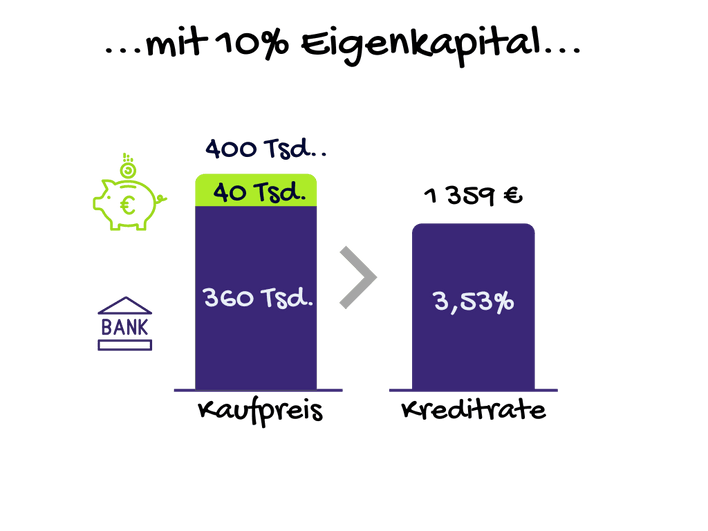
Stell dir vor, du hast nur 10 Prozent Eigenkapital. Kein Weltuntergang! Viele Banken akzeptieren das – aber du zahlst dann drauf. Höhere Zinsen, mehr Gebühren. Es ist, als würdest du im Restaurant „Ich hätte gern das gleiche wie der da, aber mit extra versteckten Kosten“ bestellen. Und bei 0 Prozent? Da musst du schon ein Gehalts-Jedi oder Erbe-Krieger sein. Ausnahme: Manche Kredite für junge Leute oder in Städten wie Berlin drücken ein Auge zu. Aber dann heißt es: monatlich tief in die Tasche greifen.

Spielerisch rechnen: Der „Punsch-Prinzip“
Stell dir vor, deine Traumwohnung kostet 250.000 Euro. Du hast 50.000 Euro Eigenkapital (20%). Perfekt! Die Bank leiht dir den Rest. Jetzt kommt der spaßige Teil:
„Wenn du nur 25.000 Euro hättest (10%), müsstest du nicht nur länger zahlen, sondern jeden Monat so viel wie ein Wocheneinkauf im Biomarkt extra blechen.“Das Gefühl, das Eigenkapital zu haben, ist wie morgens warme Brötchen zu essen – einfach befriedigend.
Wie kommst du schneller ans Eigenkapital?
Ganz easy: Sparen, sparen, sparen – aber mit System. Lege jeden Monat 200 Euro zur Seite. Klingt nach Kaugeld, aber in 10 Jahren sind das (ohne Zinsen!) 24.000 Euro. Kombiniere das mit einer Bonuszahlung vom Chef oder einer Erbschaft von Tante Elfriede – und schwupps, hast du 50.000 Euro. Oder du machst es wie mein Kumpel Max: Der hat zwei Jahre lang bei seinen Eltern gewohnt und statt Miete alles gespart. Ja, der hat keine Partys gefeiert – aber heute streicht er seinen Namen auf dem Klingelschild der Eigentumswohnung.
Ein kleines Geheimnis zum Schluss
Eigenkapital ist nicht nur Geld. Es ist Macht. Je mehr du hast, desto besser sind deine Verhandlungen. Du kannst sagen: „Ich bringe 30 Prozent!“ – Zack, die Bank wird ganz klein und gibt dir einen Top-Zins. Fühl die Energie! Wie ein Superheld, der seinen Helm aufsetzt:
„Mit Eigenkapital fliegt man durch die Finanzwelt – ohne wackelt nur der Ohrensessel.“
Also: Fang heute an, auch wenn es nur 50 Euro pro Monat sind. Jeder Euro zählt – und irgendwann trinkst du Kaffee in deiner Wohnung, während die Sonne durch deine Fenster scheint. Du schaffst das! Jetzt ran an die Sparbüchse und lächle dabei. Prost!