
Was Deckt Die Hausratversicherung Ab

Also, stell dir vor: Du kommst nach einem entspannten Urlaub nach Hause, schließt die Tür auf – und das Wohnzimmer steht unter Wasser. Der Kühlschrank hat aus unerklärlichen Gründen durchgedreht, die Tapete hängt in Fetzen, dein neuer Teppich schwimmt Richtung Balkon. Erste Panik. Zweite Frage: „Wer zahlt den ganzen Scheiß?“ – Die Antwort ist oft: deine Hausratversicherung. Aber was deckt die eigentlich ab?
Kurz und knapp: Sie schützt deinen Hausrat – also alles, was nicht festgeschraubt ist. Möbel, Kleidung, Elektronik, Geschirr, der teure Mixer, den du nie benutzt (aber fürs gute Gefühl gekauft hast). Klingt erstmal langweilig, oder? Ist es aber nicht, denn ohne diese Versicherung könntest du nach einem Schaden plötzlich auf einer Luftmatratze schlafen. Und das will wirklich niemand. (Außer vielleicht auf dem Campingplatz.)
🔥 Feuer, Fluten & falsche Freunde
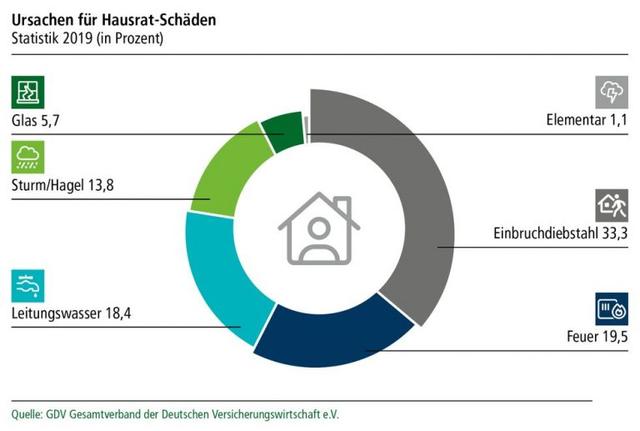
Deine Hausratversicherung springt ein bei Feuer (Brand, Blitzschlag, Explosion). Bedeutet: Wenn der Toaster eine kleine Atombombe spielt, bist du safe. Dazu kommt Leitungswasser – also nicht die Überschwemmung von draußen (dafür ist die Wohngebäudeversicherung zuständig). Sondern: Rohrbruch, geplatze Waschmaschine, undichte Spülmaschine. Dein Parkett sieht aus wie ein Schwimmbecken? Versicherung regelt.
Must Read
Aber Achtung: Sturm und Hagel sind auch drin. Ab Windstärke 8, wohlgemerkt. Ein kleiner Lüftchen, das deine Blumentöpfe umwirft? Nicht versichert. Ein Orkan, der das komplette Balkonmöbel-Set in den Vorgarten schleudert? Ja, das geht. Und dann gibt's noch Einbruchdiebstahl – der Klassiker. Laptop weg, Schmuck weg, die gute Schokolade aus dem Küchenschrank weg. Traurig, aber: Versicherung zahlt den Neuwert (oder Zeitwert, check deine Police!).
💨 Grobe Unfälle und kleine Katastrophen
Weißt du, was viele vergessen? Rauch! Nicht der vom Grill, sondern Brandrauch. Dein Nachbar brennt Toast an, der Rauch zieht in deine Wohnung und deine weiße Couch ist jetzt grau? Hausratversicherung, hallo! Oder: Explosion. Wenn deine Sprudelwasserflasche spontan zur Rakete wird und deinen Fernseher zerstört – ja, das ist abgedeckt. (Kein Scherz. Ist mir fast passiert.)
Auch Überspannungsschäden durch Blitzschlag? Meistens ja. Aber Vorsicht: Nicht jeder Blitz, der in der Nähe einschlägt, wird übernommen. Manchmal ist ein Extra-Schutz für Elektronik nötig. Lies das Kleingedruckte! Ich weiß, es ist so spannend wie ein Telefonbuch, aber dein 2000-Euro-Fernseher dankt es dir.

🧠 Was nicht drin ist (Die fiesen Ausnahmen)
Jetzt wird's tricky. Deine Hausratversicherung deckt nicht ab: Elementarschäden. Also Überschwemmung durch Starkregen, Erdbeben, Lawinen. Wohnst du in den Alpen oder an der Elbe? Dann brauchst du extra Schutz. Auch Schäden durch Nagetiere – wenn eine Maus dein Laptop-Kabel durchkaut, Pech gehabt. (Ich frag mich, warum Mäuse nicht als „Kleintiere“ gelten. Bürokratie, vermutlich.)
Und: Vorsätzliche Beschädigung. Wenn du im Streit deinen eigenen Fernseher aus dem Fenster wirfst – nein. (Bitte tu das nicht. Und wenn doch, melde es nicht der Versicherung. Das war ein Witz. Oder?) Auch Glasbruch ist oft nicht inkludiert: Fensterscheiben, Vitrinen, Tische aus Glas – das ist Extra-Sache. Check deine Police!
💡 Kleine Helden: Fahrrad & Bargeld
Cooler Bonus: Viele Policen decken Fahrräder ab, aber nur in der Wohnung. Wenn du dein E-Bike im Keller anschließt und geklaut wird, bist du meist safe. Bargeld ist bis zu einem bestimmten Betrag versichert – oft 1000-2000 Euro. Also deine Geburtstagsgeschenke von Oma sind geschützt. Aber nur, wenn sie nicht offen rumliegen. (Versteck sie im Gefrierfach. Keine Garantie, aber Omas Geld schmeckt nach Eis.)
Und wusstest du, dass Wertsachen wie Schmuck oder Kunst oft eine Höchstgrenze haben? Liegt dein Diamantring über 10.000 Euro? Dann besser eine Extra-Versicherung. Nur so als Tipp.
🌟 Das große Fazit (mit einem Lächeln)
Also, was deckt die Hausratversicherung ab? Alles, was dir lieb und teuer ist – solange es nicht gerade durch einen Meteoriten, eine Maus oder deine eigene Wut zerstört wird. Sie ist wie ein unsichtbarer Freund, der deine Möbel gegen Feuer, Wasser und Einbrecher verteidigt. Und das Beste: Sie kostet meist nur so viel wie zwei Kinobesuche im Monat.
Du denkst jetzt vielleicht: „Hm, klingt nach Papierkram.“ Aber stell dir vor, du kommst heim, die Bude ist Chaos, und du rufst die Versicherung an. Die sagen: „Alles gut, wir zahlen.“ Das Gefühl ist besser als jede Tasse Kaffee am Morgen. (Okay, fast.)
Also: Schau in deine Police, grab deine Vertragsunterlagen aus (ja, die unter dem Staub in der Schublade) und lächle. Denn jetzt weißt du: Wenn das Chaos kommt, hast du einen Plan. Und wenn nicht? Dann hast du immer noch meine Worte und einen guten Freund an der Kaffeetasse. Cheers! 🥂