
Lebensversicherung Als Sicherheit Für Kredit

Stell dir vor: Du sitzt in deiner gemütlichen Küche, trinkst deinen dritten Kaffee (ja, ich weiß, der erste war um 6 Uhr morgens) und blätterst durch die Post. Rechnungen, Werbung, und dann – ein Brief von der Bank. Kein freundlicher „Schön, dass du da bist“-Brief, sondern einer mit dem Betreff: „Kreditangebot: Jetzt Traumhaus finanzieren!“ Dein Herz macht einen kleinen Sprung. Du hast nämlich seit Monaten ein Auge auf diese kleine Eigentumswohnung geworfen. Das Problem? Du bist selbstständig, deine Einkünfte sind unregelmäßig, und die Bank guckt dich an, als ob du nach einem Kredit für eine Mondstation fragst. „Sicherheiten“, sagt der Bankberater und lächelt dabei so mitleidig wie ein Zahnarzt, der ein Wurzelbehandlung ankündigt. Was nun?
Genau hier kommt die Lebensversicherung als Sicherheit für Kredit ins Spiel – klingt trocken, ist aber dein geheimes Ass im Ärmel. Du denkst jetzt vielleicht: „Lebensversicherung? Sicherheit? Ich dachte, die zahlt erst, wenn ich tot bin? Kein Witz, das ist genau der Punkt.“ Aber Moment, lass mich dir erklären, wie aus diesem vermeintlich morbiden Instrument plötzlich ein echter Game-Changer wird. Denn wenn deine Existenz (oder deine Geschäftsidee) stabil genug ist, um eine Police zu besitzen, dann kann die Bank diese nutzen, um dir einen Kredit zu geben – und zwar zu besseren Konditionen.
Wie funktioniert das denn nun?
Ganz einfach: Du hast eine kapitalbildende Lebensversicherung (nicht die reine Risikolebensversicherung, die nur im Todesfall zahlt). Die hat über die Jahre einen Rückkaufswert aufgebaut. Und dieser Wert? Der ist wie ein Sparbuch, das die Bank als Pfand akzeptiert. Du sagst zur Bank: „Hey, hier ist meine Versicherung, die ist aktuell 20.000 Euro wert. Wenn ich meinen Kredit nicht zurückzahle, könnt ihr euch das Geld daraus holen.“ Die Bank nickt zufrieden, und du bekommst einen Kredit – ohne dass du dein Erspartes oder deine Seele verpfänden musst. Klingt nach Zauberei? Ist es fast.
Must Read
Ich hab’s selbst erlebt: Ein Freund von mir, nennen wir ihn „Max, der ewige Zweifler“, wollte ein Café eröffnen. Die Bank verlangte eine Bürgschaft oder Grundschuld – beides hatte er nicht. Aber er hatte eine alte Lebensversicherung, die seine Oma ihm vor 20 Jahren geschenkt hatte. „Die ist doch nix wert“, meinte er. Falsch gedacht. Der Rückkaufswert lag bei 12.000 Euro, und die Bank hat ihn genau in Höhe dieses Betrags als Sicherheit akzeptiert. Kein Witz – sein Café heißt heute „Die goldene Bohne“ und läuft wie geschmiert. (Er hat mir gesagt, ich soll dich grüßen, falls du mal vorbeikommst.)
Die Vorteile – und die kleine Ironie
Der größte Vorteil? Du behältst deine Versicherung. Anders als wenn du das Geld auszahlst, verlierst du nicht den Todesfallschutz und die Steuervorteile. Du leihst dir quasi das Vertrauen der Bank für ein Pfand, das du ohnehin besitzt. Ironisch, oder? Du bezahlst jahrelang Prämien, um eines Tages zu hören: „Ja, das können wir als Sicherheit nutzen.“ Fast so, als hätte dein zukünftiges Ich dir heimlich Geld in die Tasche gesteckt.
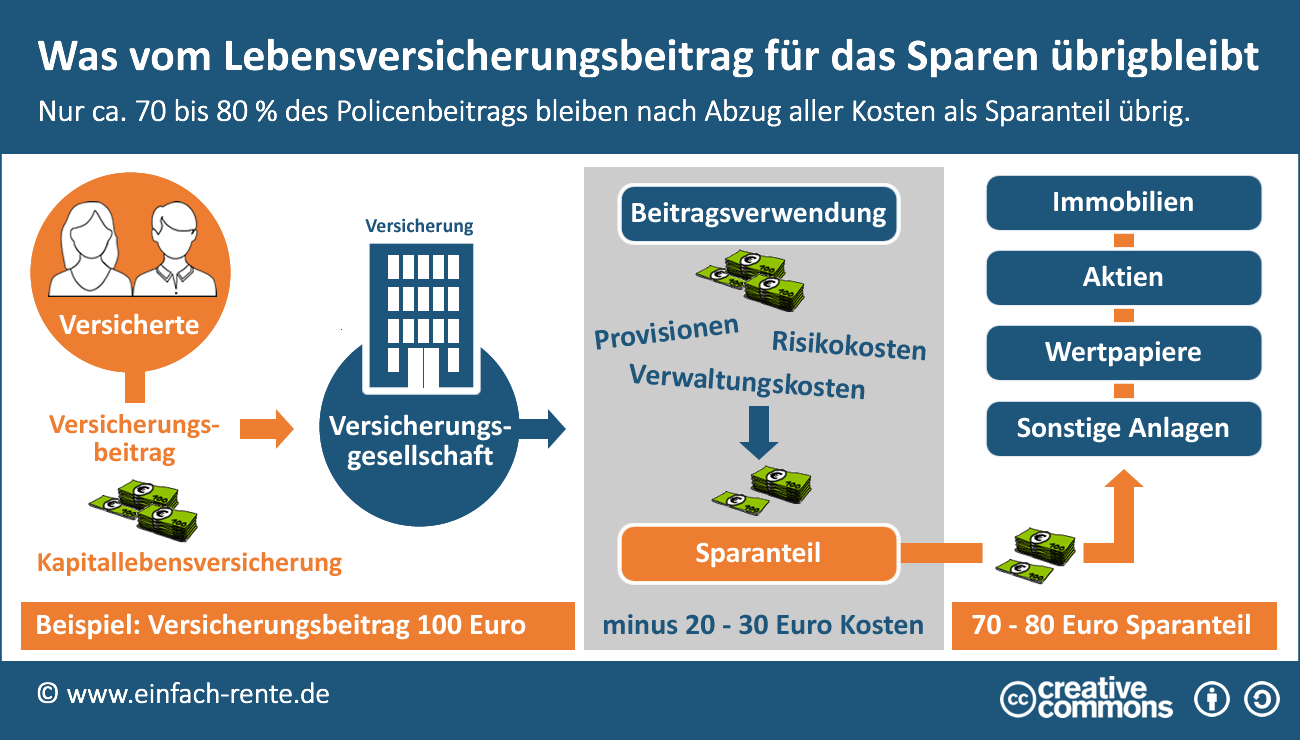
Aber Vorsicht: Es gibt einen Haken – und den will ich nicht unter den Teppich kehren. Wenn dein Kredit mal nicht bedient wird, kann die Bank die Police kündigen und sich das Geld nehmen. Zack – weg ist deine Lebensversicherung, und deine Hinterbliebenen gucken in die Röhre. (Sag ich nur, weil ich dich mag.) Deshalb: Nicht blindlings jede Police verpfänden. Prüfe vorher, ob der Rückkaufswert wirklich deutlich höher ist als die Kreditsumme, sonst stehst du am Ende ohne Schutz da – und deine Familie fragt sich, warum du so risikofreudig warst.
Praktischer Tipp für deinen Alltag
Wenn du jetzt denkst: „Klingt gut, aber ich habe gar keine kapitalbildende Lebensversicherung“ – kein Problem. Du kannst auch eine Risikolebensversicherung als Sicherheit nutzen, aber dann nur für den Todesfall. Viele Banken akzeptieren eine Kombination aus beiden. Oder du schließt extra eine Police ab, die speziell für Kreditsicherheiten gedacht ist – so was gibt’s wirklich, und es ist wie ein Versicherungs-Schweizer-Taschenmesser für deine Finanzen.
Mein Rat: Geh zu deiner Bank oder einem unabhängigen Berater (ja, die gibt es) und frag direkt: „Kann ich meine Lebensversicherung als Sicherheit für den Kredit nutzen?“ Die Antwort wird dich überraschen – meistens ist es ein klares Ja, vor allem wenn die Police schon ein paar Jahre läuft. Und falls du dich jetzt fragst: „Ist das nicht kompliziert?“ – Nein, ist es nicht. Die Bank übernimmt den Papierkram, du unterschreibst eine Abtretungserklärung, und schon läuft es.
Ach ja, und noch eine Sache: Falls du denkst, Lebensversicherung sei nur etwas für Spießer mit Gartenzwergsammlung – lass mich dir ein Geheimnis verraten: Die kreativsten Leute, die ich kenne, nutzen diese Methode. Von Start-up-Gründern bis zu Künstlern. Weil sie wissen, dass man manchmal einen Umweg gehen muss, um ans Ziel zu kommen – und dass eine Police manchmal mehr bewirkt als ein <>Businessplan. Also, trau dich! Und denk dran: Die nächste Tasse Kaffee schmeckt gleich viel besser, wenn du weißt, dass der Kredit für dein Traumprojekt in greifbarer Nähe ist.