
Kredit In Deutschland Als österreicher
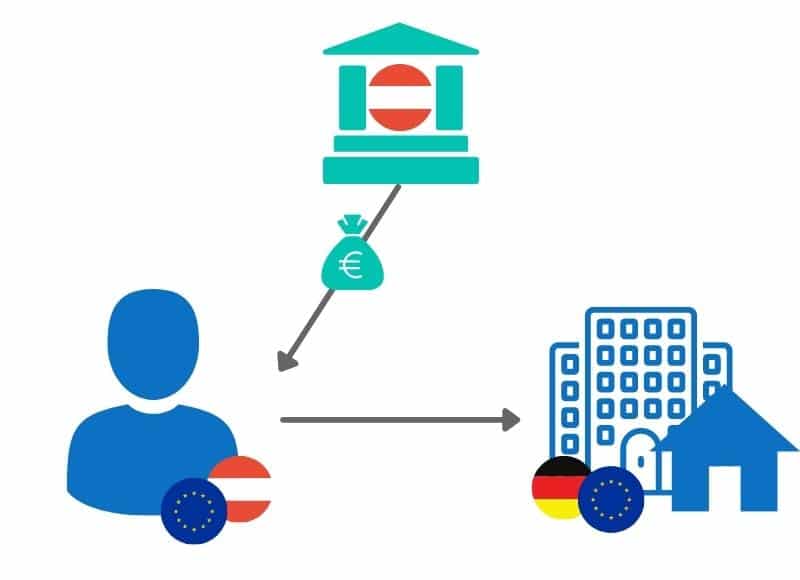
Stell dir vor: Du bist Österreicher, lebst in Deutschland, und plötzlich willst du einen Kredit aufnehmen. Nicht für einen Goldbarren oder ein Ruderboot, sondern einfach für ein neues Auto, eine Wohnungseinrichtung oder – ach, lass es uns ehrlich sagen – für die dringend nötige Finanzierung deines nächsten Skiurlaubs, nachdem der letzte in Österreich so teuer war. Die Idee klingt simpel. Die Realität? Die fühlt sich an wie ein Bürokratie-Überlebenskampf mit einem freundlichen, aber unerbittlichen Amtsschimmel.
Du denkst: „Kredit beantragen? Klar, hab ich in Österreich ja auch schon gemacht. Da gehst zur Bank, zeigst den Zettel vom Arbeitgeber, der wirklich liest, was draufsteht, und zack – Geld auf dem Konto.“ Doch in Deutschland angekommen, wirst du plötzlich zum Bittsteller, der erstmal beweisen muss, dass er nicht von den Marsmenschen kommt. Der Unterschied? Es ist, als ob du im Wirtshaus dein Schnitzel bestellst, und der Kellner sagt: „Ja, aber bitte zuerst den Nachweis, dass Sie einen Löffel halten können, eine amtliche Bescheinigung über Ihre Löffelhaltetechnik und drei Unterschriften von Bürgen, die bestätigen, dass Sie das Schnitzel auch wirklich vertragen.“
Der „Schufa-Schock“ – die deutsche Überraschung
Das erste, was dir begegnet, ist die Schufa. In Österreich hast du vielleicht einen „Kreditauskunftsauszug“, aber den holst dir einmal im Jahr, wenn du dich schick fühlst. In Deutschland ist die Schufa der heimliche König. Jeder Kreditwunsch startet mit der Frage: „Hast du eine Schufa-Auskunft? Sofort! Und dann warten wir, bis der Datenhai dich bewertet hat.“ Ich hab mal gehört, dass eine Freundin, die regelmäßig ihre GEZ (Gebühren für Radio, Fernsehen – was auch immer das ist) zu spät bezahlt hat, plötzlich als „Risikokandidat“ eingestuft wurde. Nicht, weil sie pleite war, sondern weil der Briefkasten im Treppenhaus immer voll war und niemand wusste, wem er gehört. Das ist, als ob dein Charakter auf einem Stapel vergessener Werbezettel beruht.
Der erste Bankbesuch – ein Theaterstück
Wenn du dann den Mut fassend zur Bank gehst, wird aus dem lockeren „Servus“ ein formelles „Guten Tag, Herr Oberösterreicher“. Du sitzt am Tisch, der Bankberater schaut auf deinen österreichischen Reisepass und sagt: „Aha, Sie kommen aus dem Nachbarland – das ist ja quasi deutsch, oder?“ Sekunden später zeigt sein Gesicht, dass er gerade den Unterschied zwischen AT und DE googelt. Es folgen Fragen wie: „Haben Sie eine deutsche Steuer-ID? Eine Meldebescheinigung? Einen Nachweis, dass Sie wirklich in Deutschland leben und nicht nur für ein Praktikum da sind?“ Du versuchst, locker zu bleiben, während du innerlich denkst: Warum kann ich nicht einfach sagen: „Ich bin hier, ich hab einen Job, und mein Konto ist nicht überzogen – glaub mir!“ Aber nein, die Bürokratie hat den ersten Zug. Der Berater wirkt freundlich, aber du spürst: Seine Software liebt ihn nur, wenn er alle Kästchen mit deutschen Stempeln füllt.
Ein Kumpel von mir, Hannes, ein echter Grazer, hat mal erzählt, wie er bei einer deutschen Bank für einen 5000-Euro-Kredit vorsprach. Nach einer Stunde und zehn Formularen fragte der Berater: „Können Sie mir noch das Datum der letzten Abfallgebührenzahlung nennen? Wir brauchen das für den Score.“ Hannes guckte ihn an, als hätte er nach dem Zauberwort für ein kostenloses Bier gefragt, und sagte: „Ich bezahl das, wenn die Rechnung kommt, Chef. So funktioniert das.“ Der Banker nickte ernst und notierte: „Keine regelmäßige Dokumentation der Müllentsorgung – Risikofaktor.“ Ich musste lachen, aber Hannes’ Kredit wurde erst genehmigt, nachdem er sein österreichisches Konto auf Deutsch ummeldete und einen Bürgen aus der bayerischen Nachbarschaft fand.

Tipps wie vom Nachbarn im Treppenhaus
Aber keine Sorge – es gibt Hoffnung. Du musst nur die deutsche Logik verstehen. Hier läuft nichts ohne Ordnung und Papier. Also: Mach deine Unterlagen wie einen Einkaufszettel: Gehaltsnachweise, Arbeitsvertrag, Mietvertrag, Schufa-Auskunft (die erste!), Meldebescheinigung, und als i-Tüpfelchen eine Kopie deiner KFZ-Versicherung, falls du ein Auto hast. Dann stell dich auf eine Wartezeit ein, die sich anfühlt wie die Nachsendung eines DHL-Pakets – lang, mysteriös und mit der ständigen Sorge, dass es doch im falschen Haus landet. Ein Trick: Such dir eine Bank, die österreichische Kunden kennt. Das sind oft Online-Banken oder Filialen in Grenznähe. Da sagt der Berater nicht „Herr Oberösterreicher“, sondern vielleicht „Ah, Steiermark! Mein Schwager war mal dort auf der Alm.“ Das öffnet Türen – und manchmal auch Kreditlimits.
Das Gefühl danach – Sieg über das System
Wenn du endlich den Kredit bekommst, ist das kein normales „Ja, Geld da“ – es ist ein Triumph. Du hast nicht nur die Finanzing klargemacht, sondern auch das deutsche System in einem kleinen Match geschlagen. Du fühlst dich wie ein Wanderer, der durch den Schwarzwald geirrt ist und dann plötzlich einen Biergarten findet: erschöpft, aber glücklich. Und das Beste: Wenn du deine erste Rate bezahlst, siehst du die Schufa-Auskunft das nächste Mal mit anderen Augen. Jetzt bist du nicht mehr der Ösi mit dem fremden Pass, sondern ein Kreditnehmer mit einer deutschen Bonität. Deine Nachbarn im Treppenhaus wissen nichts davon, aber du lächelst jedes Mal, wenn du den Brief vom Kontoauszug liest. Denn du hast es geschafft: Kredit in Deutschland als Österreicher – kein Albtraum, sondern eine Anekdote fürs nächste Heurigen-Gespräch.