
Außergewöhnliche Belastungen Selbstbehalt Berechnen

Stell dir vor: Du hast Rücken wie ein alter Lastwagen, die Zähne machen Urlaub im Ausland, und der Psychiater wird dein neuer bester Kumpel. Klingt teuer? Ist es auch. Aber hey – der Finanzamt liebt dein Leiden! Willkommen in der verrückten Welt der „Außergewöhnlichen Belastungen“. Klingt erstmal wie eine Steuer-Geheimsprache, oder? Ist es auch. Aber wir knacken den Code. Und zwar mit Spaß.
Was ist das überhaupt? Ein Selfie mit dem Finanzamt?
Ganz einfach: Wenn dir etwas Außergewöhnliches passiert – kein neues iPhone, sondern eine Krankheit, eine Behinderung oder eine Katastrophe – dann darfst du die Kosten von der Steuer absetzen. Klingt fair. Aber es gibt einen Haken: den „Selbstbehalt“. Das ist die magische Grenze, die du erst überschreiten musst, bevor der Staat deine Taschentücher zählt. Und die Berechnung? Ein wilder Ritt!
Die Formel ist eine Mischung aus Einkommen, Familienstand und einer geheimen Zauberzahl. Keine Sorge – du musst kein Mathe-Genie sein. Hier kommt die Faustregel: Je mehr du verdienst, desto höher die Hürde. Ein Single mit 50.000 Euro Jahreseinkommen? Zack – Selbstbehalt bei 3% vom Einkommen. Beispiel: 1.500 Euro musst du selber zahlen, bevor der Fiskus mitspielt. Klingt doch machbar, oder?
Die verrückten Regeln – Warum dein Ärger plötzlich cool wird
Hier wird es schrullig. Der Selbstbehalt hängt von fünf Stufen ab: von 1% für extrem niedrige Verdienste bis zu 7% für Spitzenverdiener. Du findest es ungerecht? Vielleicht. Aber witzig ist: Kinder und Ehepartner machen den Selbstbehalt kleiner. Je mehr Leute in deiner Steuererklärung rumkrebsen, desto früher klingelt die Kasse. Ein Quirk: Wenn dein Kind krank ist, zählt das doppelt! Der Fiskus mag Familiendrama. Besser als jeder Reality-TV-Krimi.
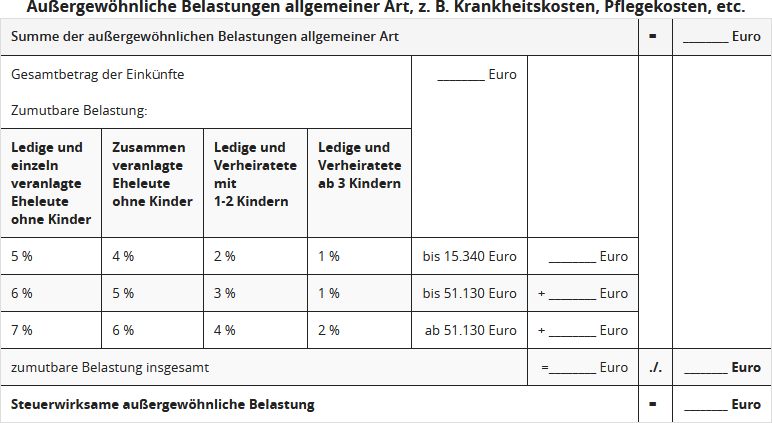
Und jetzt der Knaller: Manche Ausgaben sind „zumutbar“ und andere nicht. Klingt philosophisch? Ist es auch. Beispiel: Du kaufst einen Rollstuhl – voll absetzbar. Aber der Zahnputzbecher für den Krankenhausaufenthalt? Nix da! Der Fiskus hat strenge Regeln für „außergewöhnlich“. Einmal hat jemand versucht, Blumen für die Krankenschwester abzusetzen. Fail! Nur medizinische Notwendigkeit zählt. Pech für den Gärtner.
Warum du jetzt loslegen solltest – mit einem Lächeln
Das Tolle: Du musst nicht reich oder krank sein. Sogar Depressionen oder Allergien zählen. Quatsch? Nein! Das Finanzamt liebt Leid – solange du es nachweisen kannst. Hebe jeden Kassenbon auf. Jedes Rezept. Jede Überweisung. Du wirst zum Detektiv deiner eigenen Misere. Und wenn der Selbstbehalt erreicht ist? Dann fließt das Geld zurück. Wie ein kleiner Finanz-Karma-Moment.

Also: Dein nächster Arztbesuch ist eine Schatzsuche. Deine Brille ein Steuerschatz. Und die Therapiestunden? Ein Clever-Trick fürs Portemonnaie. Probier’s aus. Rechne deinen Selbstbehalt grob: Nimm dein Einkommen (das Brutto minus Werbungskosten usw.), multipliziere mit 0,03 (bei 6% Stufe mit 0,06). Das ist deine Hürde. Alles drüber ist reine Spar-Sause. Klingt albern? Ist es auch. Aber albern spart Geld.
Fazit: Außergewöhnliche Belastungen sind wie ein Wunderland der Absurdität. Du leidest, aber der Staat lacht mit dir. Berechne deinen Selbstbehalt, sammle Belege, und werd zum Steuer-Artist. Dein Geldbeutel wird es dir danken. Und dein Rücken? Der bleibt steif – aber wenigstens steuerlich begünstigt.