
Ab Wann Greift Eine Rechtsschutzversicherung
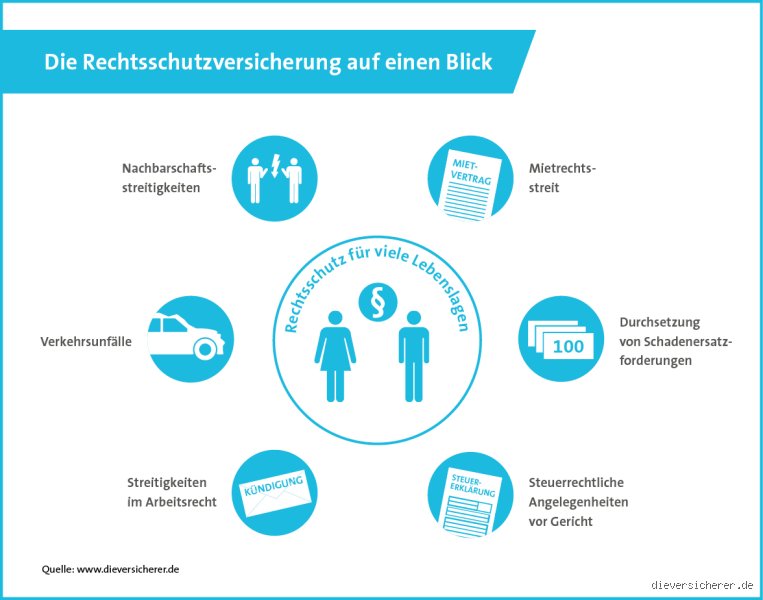
Stell dir vor: Du sitzt gemütlich in deiner Küche, der Kaffee dampft, die Sonne scheint – und dann klingelt es. Dein Nachbar, Herr Müller, steht mit hochrotem Kopf vor der Tür. Er behauptet, deine frisch gepflanzte Thuja-Hecke würde sein Grundstück illegal beschatten. „Ab morgen kommt der Anwalt!“, droht er. Du schluckst. Dein erster Gedanke: „Habe ich nicht so eine Rechtsschutzversicherung? Und wenn ja – ab wann greift die eigentlich?“
Der entscheidende Moment: Vor dem Streit, nicht danach
Genau das ist der Punkt, liebe Leserin, lieber Leser. Die Rechtsschutzversicherung ist wie ein Feuerlöscher: Sie nützt nur, wenn du sie vor dem Brand besorgst. Klingt banal? Ist es auch. Aber in der Hektik vergessen wir das gern. Also: Ab wann greift sie? Die einfache Antwort: Ab dem Tag des Vertragsabschlusses – aber mit einem großen „Aber“.
Die Wartezeit: Der Fluch der spontanen Absicherung
Hier kommt der Punkt, der viele verärgert. Du schließt heute eine Rechtsschutzversicherung ab, und morgen flattert eine Abmahnung von deinem Nachbarn ins Haus? Pech gehabt. Die meisten Versicherer verlangen eine Wartezeit von drei Monaten (manchmal sogar sechs) für bestimmte Bereiche, vor allem für den Privatrechtsschutz und den Berufsrechtsschutz. Das heißt: Streitigkeiten, die innerhalb dieser Frist auftauchen, sind nicht versichert. Die Versicherung will vermeiden, dass du erst dann eine Police kaufst, wenn die juristische Hölle schon lichterloh brennt. Klingt unfair? Ist es vielleicht auch ein bisschen. Aber so ist der Deal: Vorbeugen ist besser als klagen – und günstiger für die Versicherung.
Ausnahmen von der Wartezeit – ja, die gibt es!
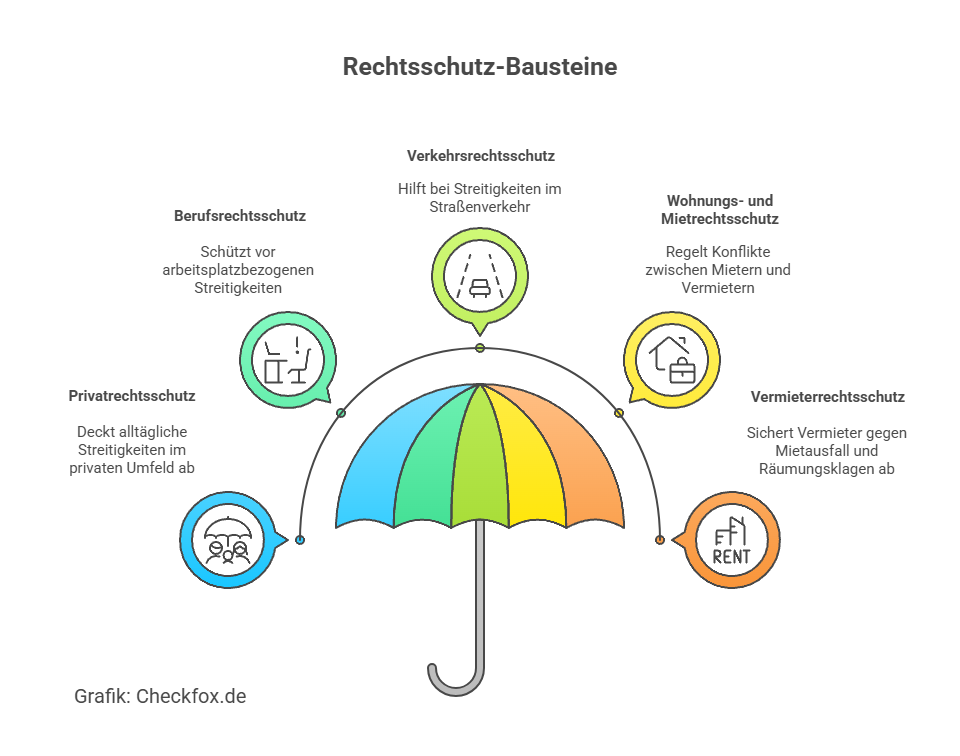
Es gibt aber Lichtblicke. Denn nicht alle Bereiche unterliegen dieser Wartezeit. Der Verkehrsrechtsschutz (also Streitigkeiten um Unfälle, Bußgelder oder Kfz-Schäden) greift meist sofort. Warum? Weil ein Unfall nicht planbar ist – du kannst ja schlecht sagen: „Moment, ich heb die Kollision für drei Monate auf.“ Auch Strafrechtsschutz (etwa wenn dir fälschlich eine Straftat vorgeworfen wird) ist oft sofort aktiv. Aber Vorsicht: Bei Mietrechtsschutz (Ärger mit dem Vermieter) oder Arbeitsrechtsschutz (Streit mit dem Chef) gilt fast immer die Wartezeit. Denk dran: Die Versicherung prüft rückwirkend, ob der Streit schon vor Vertragsbeginn „angelegt“ war – also keine leeren Drohungen nach dem Motto: „Ich mach schnell ne Versicherung, dann klag ich meinen Nachbarn an“.
Der Haken mit dem „schwebenden“ Streit
Jetzt wird’s richtig spannend. Deine Versicherung greift nicht, wenn der Streit vor Vertragsabschluss bereits in der Schwebe war. Beispiel: Du hast seit drei Monaten eine Auseinandersetzung mit deinem Vermieter über die Nebenkostenabrechnung. Du schließt heute eine Rechtsschutzversicherung ab – und morgen sagst du: „Jetzt hol ich den Anwalt!“ – Abgelehnt. Die Versicherung sagt: Der Konflikt war bereits erkennbar. Du müsstest beweisen, dass du von dem Streit noch nichts wusstest. Tipp: Im Zweifel vor Vertragsabschluss eine Mail an den Vermieter schreiben: „Ich bin bereit, alles zu klären“, dann hast du einen Beleg, dass zum Zeitpunkt des Vertragsabschlusses noch kein akuter Rechtskonflikt bestand.

Was ist mit dem „Rückwirkungsschutz“?
Manche Versicherer werben mit „Rückwirkungsschutz“. Klingt wie ein Zaubertrick, ist es aber nicht. Gemeint ist, dass die Versicherung in bestimmten Fällen (etwa bei Strafverteidigung) auch frühere Vorfälle übernimmt, wenn sie nach Vertragsabschluss ans Licht kommen. Aber Achtung: Das gilt meist nur, wenn der Vertrag zum Zeitpunkt der Tat schon bestand – und du die Tat nicht verheimlicht hast. Also kein Freifahrtschein für alle Altlasten.
Praktische Tipps aus dem echten Leben
Damit du nicht wie Herr Müller oder dein frustrierter Nachbar dastehst, hier ein kurzer Spickzettel:
- Vor Vertragsabschluss: Prüfe, ob du aktuell in einem Rechtskonflikt steckst. Wenn ja: Nicht abschließen und erwarten, dass die Versicherung zahlt.
- Nach Vertragsabschluss: Warte geduldig die drei Monate ab, bevor du in rechtliche Grabenkämpfe einsteigst. In dieser Zeit: Keine Mahnungen schicken, keine Klage einreichen, keine anwaltlichen Schritte einleiten.
- Im Streitfall: Informiere die Versicherung sofort schriftlich, noch bevor du selbst aktiv wirst. Versicherungen lieben es, wenn du zuerst fragst, statt zu handeln. Sie zahlen dann auch viel lieber.
Fazit: Rechtsschutz ist ein Marathon, kein Sprint
Also, mein besorgter Thuja-Pflanzer: Deine Rechtsschutzversicherung ist kein Notfallknopf, den du erst im Feuer drückst. Sie ist ein Werkzeug für die Zukunft, das deine Nerven und dein Konto schützt – aber nur, wenn du es rechtzeitig einpackst. Die Wartezeit und die Ausschlussfristen sind die unangenehmen, aber notwendigen Regeln, die verhindern, dass das System ausgenutzt wird. Und ehrlich: Wer will schon eine Versicherung, die jeden heißen Kartoffel sofort aufnimmt? Das wäre wie eine Dating-App, die nur Menschen akzeptiert, die gerade frisch verheiratet sind. Also: Kümmer dich um deinen Rechtsschutz, bevor der Nachbar mit der Thuja-Schere kommt. Und dann genieß den Kaffee in Ruhe. Deine Ruhe ist es wert.
PS: Sollte Herr Müller dich dennoch vor Gericht zerren – und du hast die drei Monate abgewartet – dann sag ihm: „Meine Versicherung übernimmt den Anwalt, und dein Schatten ist rechtlich irrelevant.“ (Ich bin mir aber nicht sicher, ob das wirklich so einfach ist. Frag im Zweifel den Anwalt deiner Versicherung.)