
Wie Berechnet Man Den Selbstbehalt Bei Außergewöhnlichen Belastungen

Stell dir vor, du hast einen Monat lang gefühlt nur für Arztrechnungen, neue Brillen und kaputte Zähne bezahlt. Dann kommt die Steuererklärung, und ein kleiner Hoffnungsschimmer blitzt auf: die außergewöhnlichen Belastungen. Aber dann der Schock – was ist eigentlich dieser Selbstbehalt? Klingt erstmal trocken, oder? Dabei ist die Berechnung ein kleiner, fast schon unterhaltsamer Ritt durch die deutsche Bürokratie. Versprochen!
Stell es dir wie ein Spiel vor. Du hast hohe Ausgaben, die dich wirklich außergewöhnlich treffen (Krankheit, Pflege, Behinderung – keine Schönheits-OPs, die zählen nicht). Das Finanzamt sagt dazu: "Okay, das ist doof für dich. Aber einen Teil musst du trotzdem selber tragen. Das ist dein Selbstbehalt." Klingt unfair? Ist es nicht ganz. Es ist ein bisschen wie eine Versicherung mit Selbstbeteiligung: Erst wenn die Ausgaben eine bestimmte Schwelle überschreiten, steigt der Staat ein.
Und jetzt kommt der Clou: Wie hoch diese Schwelle ist, hängt von drei Dingen ab – und die machen die Sache spannend. Es ist eine Kombination aus deinem Gesamtbetrag der Einkünfte (das, was du wirklich verdienst), deinem Familienstand und der Anzahl deiner Kinder. Klingt erstmal nach Mathe, aber es ist eher ein Tarifdschungel, in dem du dich zurechtfinden darfst.
Je höher dein Einkommen, desto mehr muss dir passieren, bevor der Fiskus hilft. Klingt komisch, ist aber so: Wer viel verdient, hat einen höheren Selbstbehalt in Prozent. Wer wenig hat, bekommt eher Hilfe.
Die Tabelle des Finanzamts (ja, die gibt es wirklich, und sie ist berühmt für ihre Staffelungen) teilt die Leute in Gruppen ein. Ein Alleinstehender mit einem Bruttoeinkommen von 20.000 Euro? Der muss Ausgaben über einem bestimmten Betrag – sagen wir 6 Prozent seines Einkommens – erst anrechnen lassen. Ein Ehepaar mit zwei Kindern und 60.000 Euro Einkommen? Da liegt die Grenze vielleicht bei 2 Prozent. Klingt kompliziert? Ist es auch! Aber das ist das Entertainment.
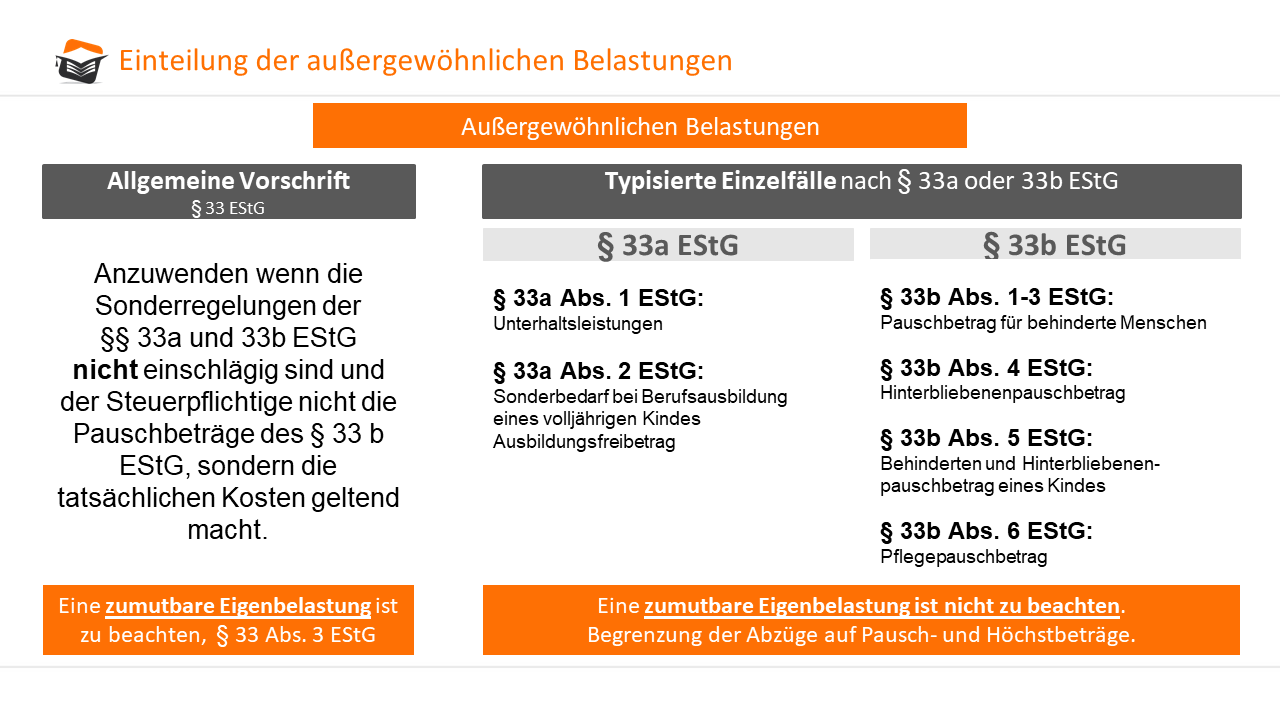
Stell dir vor, du sitzt mit deinem Kaffee und einem Taschenrechner da. Du rechnest alle außergewöhnlichen Ausgaben zusammen: 4.000 Euro für Zahnimplantate, 500 Euro für ein neues Hörgerät. Dann nimmst du dein Einkommen, schaust in die Tabelle und findest raus: Dein Selbstbehalt beträgt 5 Prozent von 40.000 Euro = 2.000 Euro. Also: 4.000 Euro minus 2.000 Euro = 2.000 Euro, die du wirklich absetzen kannst. Zack – 2.000 Euro weniger Steuern! Na, findest du das nicht auch ein bisschen befriedigend? Wie ein kleines Rätsel, das sich am Ende in Geld verwandelt.
Was die Sache so speziell macht: Die Selbstbehalt-Tabelle ist eigentlich ein lustiges Teil. Sie staffelt sich in mysteriösen Schritten: mal 1 Prozent, mal 6 Prozent, je nachdem, wie viele Kinder du hast und ob du verheiratet bist. Da fühlt man sich fast wie ein Detektiv, der den Schlüssel zum Steuerschatz sucht. Und das Beste: Das Finanzamt denkt sich das nicht aus. Es ist alles gesetzlich geregelt, im § 33 EStG – ein Paragraf, der klingt wie eine geheime Formel.
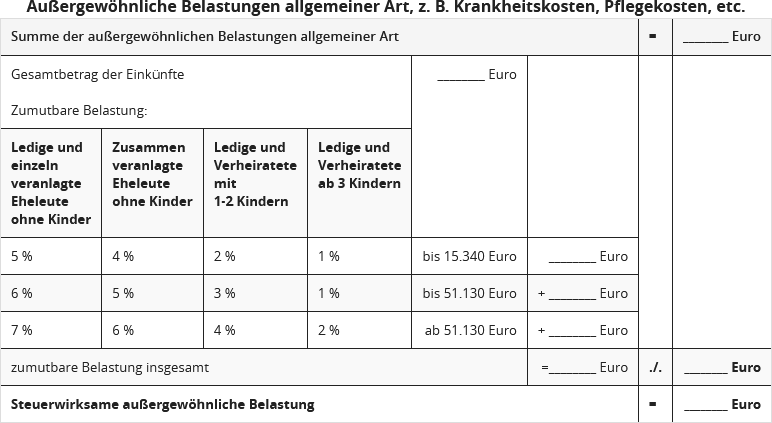
Aber Vorsicht: Es gibt eine lustige Falle. Du darfst nicht vergessen, dass Ausgaben wie Arzneimittel (ohne Rezept) oder Fahrtkosten zur Arztpraxis nicht voll reingerechnet werden, sondern nur der Betrag, der über eine Pauschale hinausgeht. Und dann gibt es die berühmte zumutbare Belastungsgrenze. Die ist der eigentliche Star der Show. Sie sagt: "Wir helfen dir, aber erst, wenn du selbst ordentlich in die Tasche gegriffen hast." Das macht die Berechnung so spannend: Man muss jonglieren mit Zahlen und Prozenten, bis der richtige Wert rauskommt.
Also los, schnapp dir deine Belege und deine Steuererklärung. Berechne deinen Selbstbehalt. Es ist wie eine Partie Monopoly, nur mit echten Zahlen und ohne Plastikgeld. Und wenn du es raushast, grinst du wie ein Schachspieler, der den entscheidenden Zug gefunden hat. Mach dich schlau – es lohnt sich!