
Vollständige Einnahmen Ausgaben Rechnung Gemäß 4 Abs 3
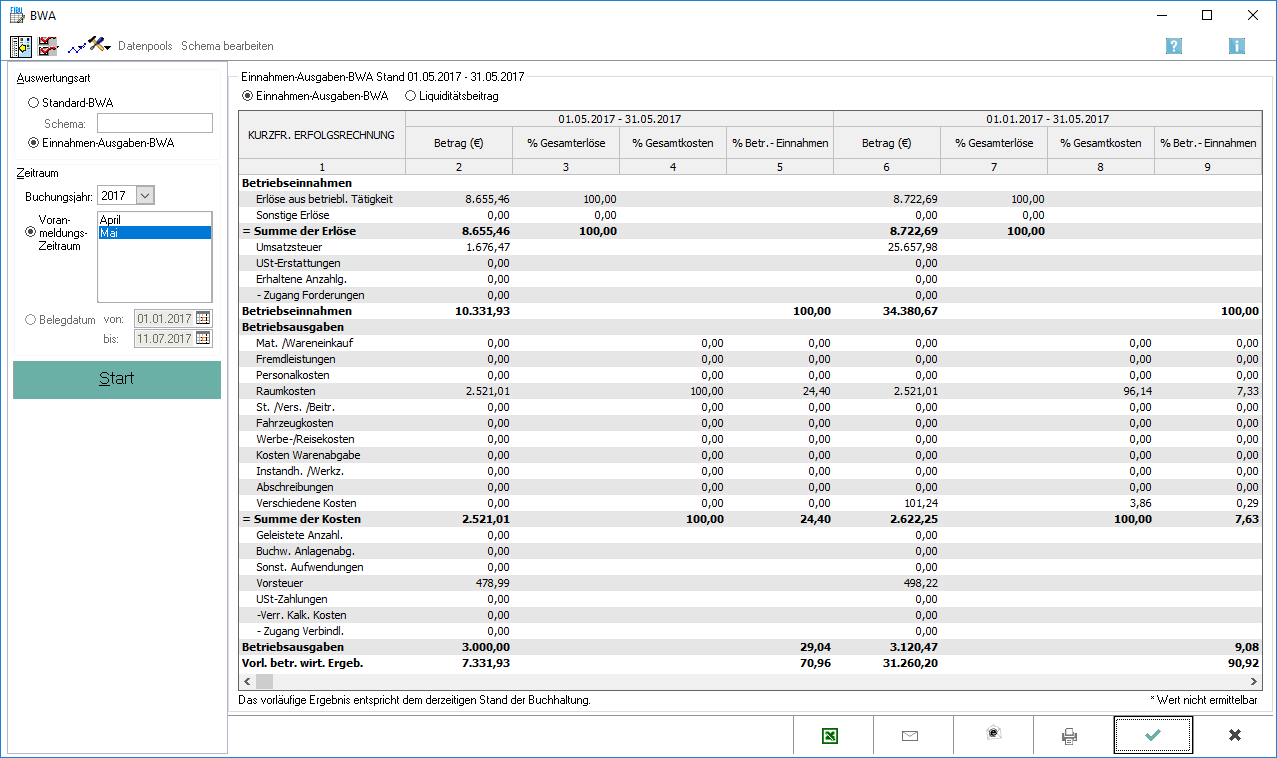
Okay, lass uns mal gemeinsam über ein Thema plaudern, das erstmal so trocken klingt wie ein altes Brötchen: die Vollständige Einnahmen-Ausgaben-Rechnung (EÜR) gemäß § 4 Abs. 3 EStG. Ich weiß, ich weiß – klingt nach Steuerberater-Latein und langweiligen Formularen. Aber halt! Schnapp dir einen Kaffee (oder Tee, ich urteile nicht), und lass mich dir zeigen, warum das Ganze eigentlich richtig entspannt sein kann. Versprochen, es wird nicht wehtun!
Was zur Hölle ist das eigentlich?
Stell dir vor, du bist ein freiberuflicher Künstler, ein kleiner Online-Shop-Betreiber oder ein Fotograf, der durch die Gegend rennt. Du bist kein riesiger Konzern mit Aktien und Bilanzen. Für dich gibt es die EÜR. § 4 Abs. 3 ist quasi dein Steuer-Superheld im bunten Umhang. Er sagt: „Hey, du musst nicht dein komplettes Vermögen aufzeichnen, schreib einfach auf, wann Geld reinkommt und wann Geld rausgeht.“ Klingt logisch, oder? Einnahmen minus Ausgaben = Gewinn. Fertig. Keine komplizierten Abschreibungen auf Gebäude, keine Bewertung von Lagerbeständen, die dich nachts wach halten.
Ich nenne es gerne die „Buchhaltung für normale Menschen“. Du bist der Held deiner eigenen Finanzgeschichte – mit einem Kassenbuch statt einem Schwert.
Das Prinzip: Cash is King!
Der Clou an der Sache? Bei der EÜR zählt der tatsächliche Geldfluss. Du bekommst eine Rechnung im Dezember 2023, aber der Kunde zahlt erst im Januar 2024? Kein Problem! Die Einnahme buchst du erst im Januar – wenn das Geld wirklich auf deinem Konto ist. Das ist wie in der Schule: Punkte gibt es erst, wenn die Hausaufgabe abgegeben wurde, nicht wenn du sie nur angefangen hast.
Aber Vorsicht, hier lauert eine kleine Falle: „Zuflussprinzip“ nennt sich das im Fachjargon. Das bedeutet: Wenn du im Dezember eine Vorauszahlung für eine Leistung im Januar bekommst – zack, gehört das Geld schon in das alte Jahr. Klingt unfair? Ja, ein bisschen. Aber es ist einfach und du musst nicht grübeln, was theoretisch passieren könnte. Bargeld lügt nicht. (Na ja, außer du zählst falsch, aber das ist eine andere Geschichte.)

Was darf ich abziehen? (Mein Lieblingsthema!)
Jetzt kommt der spaßige Teil: Ausgaben. Du kannst so ziemlich alles abziehen, was du für deine Arbeit brauchst. Neues Laptop? Ja! Fachbücher? Ja! Die Kaffeeflatrate für dein Homeoffice? Äh… nein, leider nicht, außer du bewirtest ständig Kunden. Aber der neue Drucker? Ja, sofort!
Wichtig ist: Du musst die Belege sammeln. Kein Beleg, keine Ausgabe. Das ist wie bei einer Diät: Ohne Kalorienzählen weißt du nie, ob du wirklich zugenommen hast. Also, hebe jeden Kassenzettel auf. Wirklich jeden. Auch den vom Döner, wenn du den mit einem Kunden gegessen hast. (Okay, der Finanzbeamte wird vielleicht lachen, aber probier's mal.)
Die kleine, böse Stolperfalle: Die Anlage EÜR
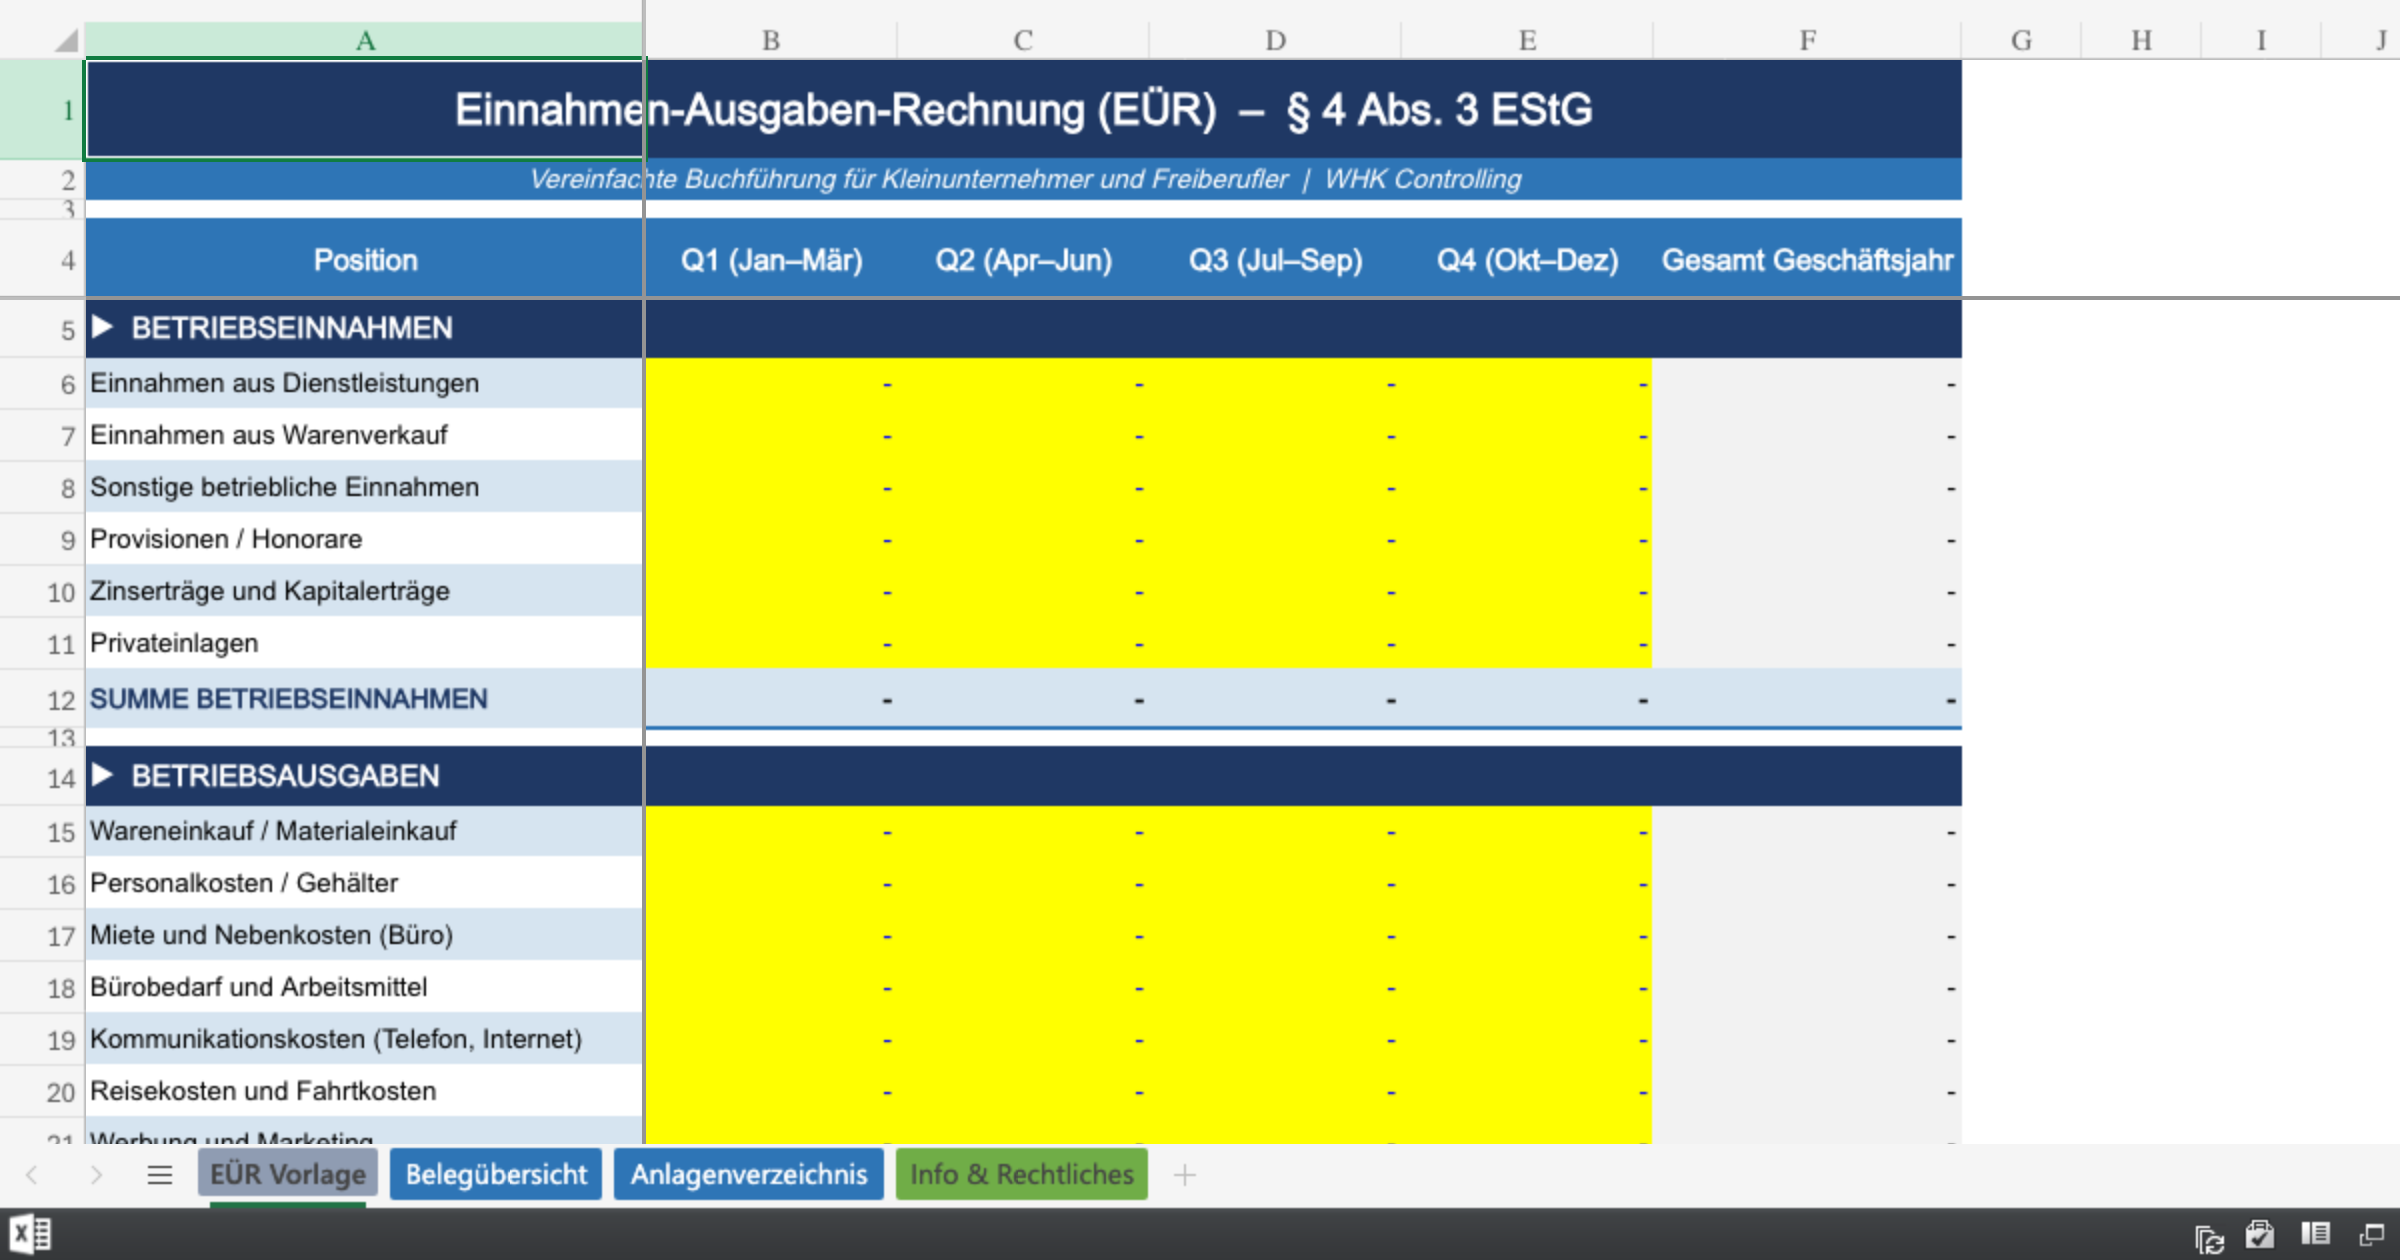
Am Ende des Jahres musst du das Ganze dann in ein Formular packen: die „Anlage EÜR“. Ein paar Seiten, auf denen du deine Zahlen einträgst. Das klingt nach Bürokratie, aber es ist eigentlich wie ein Kreuzworträtsel – nur dass die Lösung deine Steuerlast ist. Kein Scherz. Es gibt Felder für „Betriebseinnahmen“, „Betriebsausgaben“, „Abschreibungen“ und so weiter. Tipp: Wenn du mal nicht weiterweißt, stell dir vor, der Finanzbeamte sitzt in Unterwäsche vorm Rechner. Dann ist alles nicht mehr so gruselig.

Ach ja, und vergiss nicht: Privatausgaben haben hier nichts zu suchen. Kein Privaturlaub im „Büro auf Malle“. Das Finanzamt ist zwar nett, aber nicht blöd. (Meistens.)
Warum du es trotzdem lieben wirst
Weißt du, was das Beste an der EÜR ist? Sie macht dich zum Chef deiner eigenen Buchhaltung. Du musst keine Bilanz erstellen, keine Aktiva und Passiva vergleichen. Du sagst: „Ich habe 10.000 Euro eingenommen und 5.000 Euro ausgegeben – mein Gewinn ist 5.000 Euro.“ Basta. Fertig. Kein Geschwafel.
Und falls du mal einen Fehler machst? Kein Problem. Du kannst die EÜR einfach korrigieren. Solange du nicht versuchst, eine Yacht abzusetzen, die du nur „geschäftlich“ für Ausflüge nutzt, wirst du gut durchkommen. Das System ist nachsichtig, wie ein guter Freund, der dir den letzten Bierdeckel leiht.
Zum Schluss: Mach's dir leicht und feiere dich selbst!
Also, mein Freund: Die Einnahmen-Überschuss-Rechnung nach § 4 Abs. 3 ist nicht dein Feind, sondern dein Werkzeug für mehr Freiheit. Sie ist simpel, robust und verzeiht kleine Patzer. Du musst kein Mathe-Genie sein. Du musst nur ehrlich sein und deine Belege sortieren – und schon tanzt du am Ende des Jahres mit dem Finanzamt einen fröhlichen Walzer.
Und denk dran: Wenn du die EÜR einmal verstanden hast, fühlst du dich wie ein Steuer-Ninja. Du schleichst durch die Paragrafen, weichst Fallen aus und landest am Ziel: einer fairen Steuerlast und einem Lächeln. Also, los geht’s! Schreib deine Zahlen auf, atme tief durch und sag laut: „Ich hab’s drauf!“
🍀 Das Leben ist zu kurz für langweilige Steuerformulare. Mach deine EÜR, gönn dir danach ein Eis und feier, dass du ein cleverer Unternehmer bist. Du rockst das!