
Private Krankenversicherung Abschließen
Stellen Sie sich vor: Sie sind jung, gesund und zahlen brav in die gesetzliche Krankenversicherung ein. Doch irgendwann fragen Sie sich, ob Sie nicht mehr für Ihr Geld bekommen könnten. Genau hier kommt der Abschluss einer privaten Krankenversicherung (PKV) ins Spiel – ein Schritt, den viele nicht nur aus Trotz, sondern aus echtem finanziellen und medizinischen Vorteil wählen.
Der Hauptreiz der PKV liegt in der individuellen Freiheit. Statt einer Einheitsversorgung wählen Sie genau die Leistungen, die zu Ihrem Leben passen. Das bedeutet: kürzere Wartezeiten beim Spezialisten, Zugang zu Chefarztbehandlungen und oft bessere Zahnersatz- oder Sehhilfen-Leistungen.
Für Berufstätige, Selbstständige und gut verdienende Angestellte ist die PKV ein echter Turbo. Sie können Ihre Beiträge steuerlich absetzen und erhalten im Alter oft eine Rückerstattung, wenn Sie die Versicherung nicht genutzt haben. Das macht die PKV zu einem aktiven Sparinstrument, nicht nur zu einem Kostenfaktor.
Ein typisches Beispiel: Ein 28-jähriger Softwareentwickler wechselt in die PKV und zahlt zunächst nur 300 Euro monatlich. Dafür bekommt er eine Einzelzimmer-Unterbringung im Krankenhaus und freie Arztwahl. Seine gesetzlich versicherten Kollegen zahlen das Gleiche, aber warten vier Wochen auf einen Termin beim Orthopäden.
Aber Vorsicht: Die PKV ist nicht für jeden gemacht. Wer eine Familie mit nicht berufstätigen Partnern oder Kindern hat, sollte genau rechnen, denn die Mitversicherung ist teurer. Auch Beamte profitieren besonders, weil der Staat einen Zuschuss zahlt – hier ist die PKV fast alternativlos.

Praktischer Tipp: Nutzen Sie Vergleichsportale wie Check24 oder Finanztip, aber achten Sie nicht nur auf den Monatsbeitrag. Entscheidend sind die Leistungen bei ambulanten Behandlungen und der Selbstbehalt. Ein hoher Selbstbehalt senkt den Beitrag, aber im Krankheitsfall zahlen Sie erst einmal aus eigener Tasche.
Ein weiterer Trick: Wählen Sie eine Versicherung mit Beitragsrückerstattung. Bleiben Sie über Jahre gesund, bekommen Sie am Jahresende bis zu zwei Monatsbeiträge zurück. Das macht die PKV zu einem Loyalitätsprogramm für Ihre Gesundheit.
Denken Sie an den Gesundheitsfragebogen. Füllen Sie diesen wahrheitsgemäß und genau aus, sonst kann die Versicherung später Leistungen verweigern. Lassen Sie sich von einem unabhängigen Makler beraten – der kennt die Fallstricke und kann Tarife vergleichen, die nicht im Internet auftauchen.
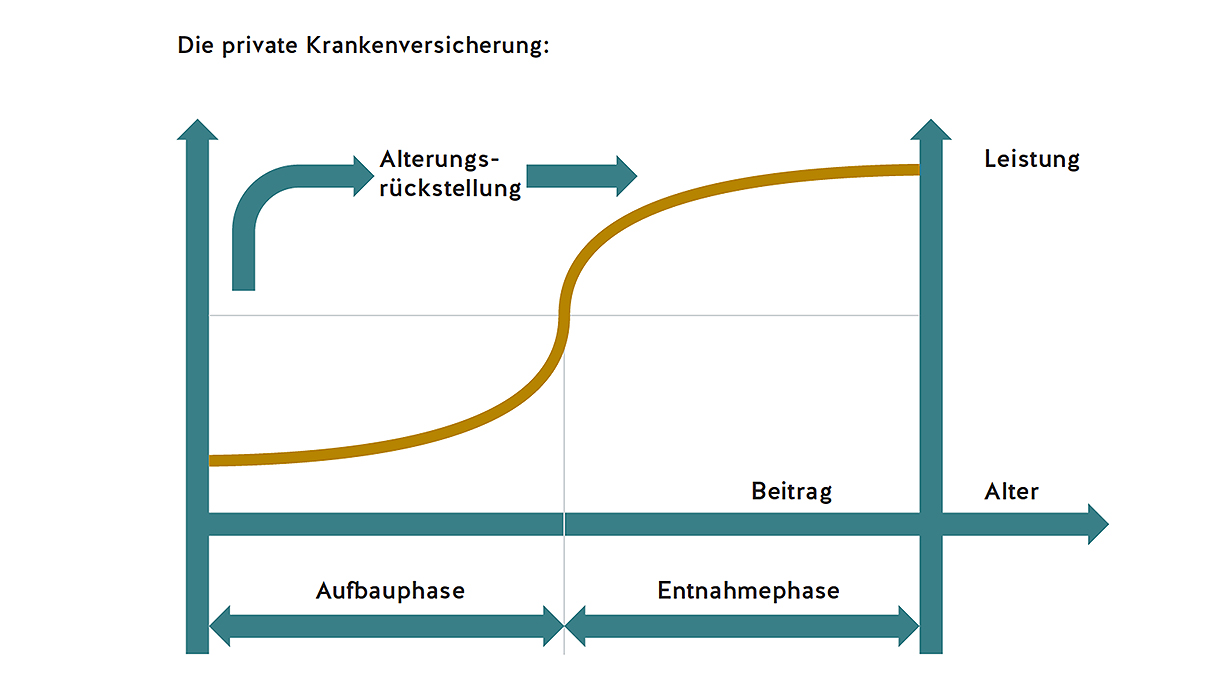
Ein häufiger Fehler: Einfach den günstigsten Tarif nehmen. Besser ist es, auf Kündigungsfristen und Dynamik-Klauseln zu achten. Manche Tarife steigen im Alter enorm – das ist wie ein Mietvertrag ohne Staffelung, nur teurer.
Abschließend: Die PKV ist kein Schnellimbiss, sondern ein maßgeschneiderter Anzug. Nehmen Sie sich Zeit, vergleichen Sie drei bis fünf Angebote, und denken Sie an den Zahltag im Alter. Wer klug plant, genießt mehr medizinische Leistungen und spart gleichzeitig Geld.
Also: Starten Sie Ihre Recherche heute, fordern Sie Musterbedingungen an und spielen Sie mit dem Rechner. Denn die beste Entscheidung ist die informierte. Und wer weiß – vielleicht sehen Sie Ihren Arzt bald öfter, weil Sie Zeit und Nerven sparen.