
Haushaltsversicherung Was Ist Gedeckt

Stell dir vor: Du kommst von einem entspannten Wochenend-Trip nach Hause, die Wohnungstür geht auf – und stattdessen "Willkommen zu Hause" riecht es nach... Nichts. Oder besser gesagt: nach Nichts-mehr-da. Der Fernseher? Weg. Die Playstation? Futsch. Sogar die Kaffeemaschine, die du hasst, weil sie immer tropft – weg. Du stehst da, den Schlüssel in der Hand, und denkst: "Hätte ich mal besser aufgepasst." Aber dann fällt dir ein: Da war doch diese Versicherung, die Haushaltsversicherung. Nur: Was ist eigentlich gedeckt?
Die kurze Antwort: Alles, was nicht niet- und nagelfest ist. Also dein Zeug. Dein Kram. Dein Leben in einer Wohnung. Stell es dir wie eine unsichtbare Schutzdecke vor, die über deiner Couch, deinem Laptop und deiner teuren Pfanne schwebt. Solange die Gegenstände drin sind, bist du safe. Klingt einfach? Ist es auch – bis es eben nicht mehr einfach ist.
Der Klassiker: Einbruch und Diebstahl
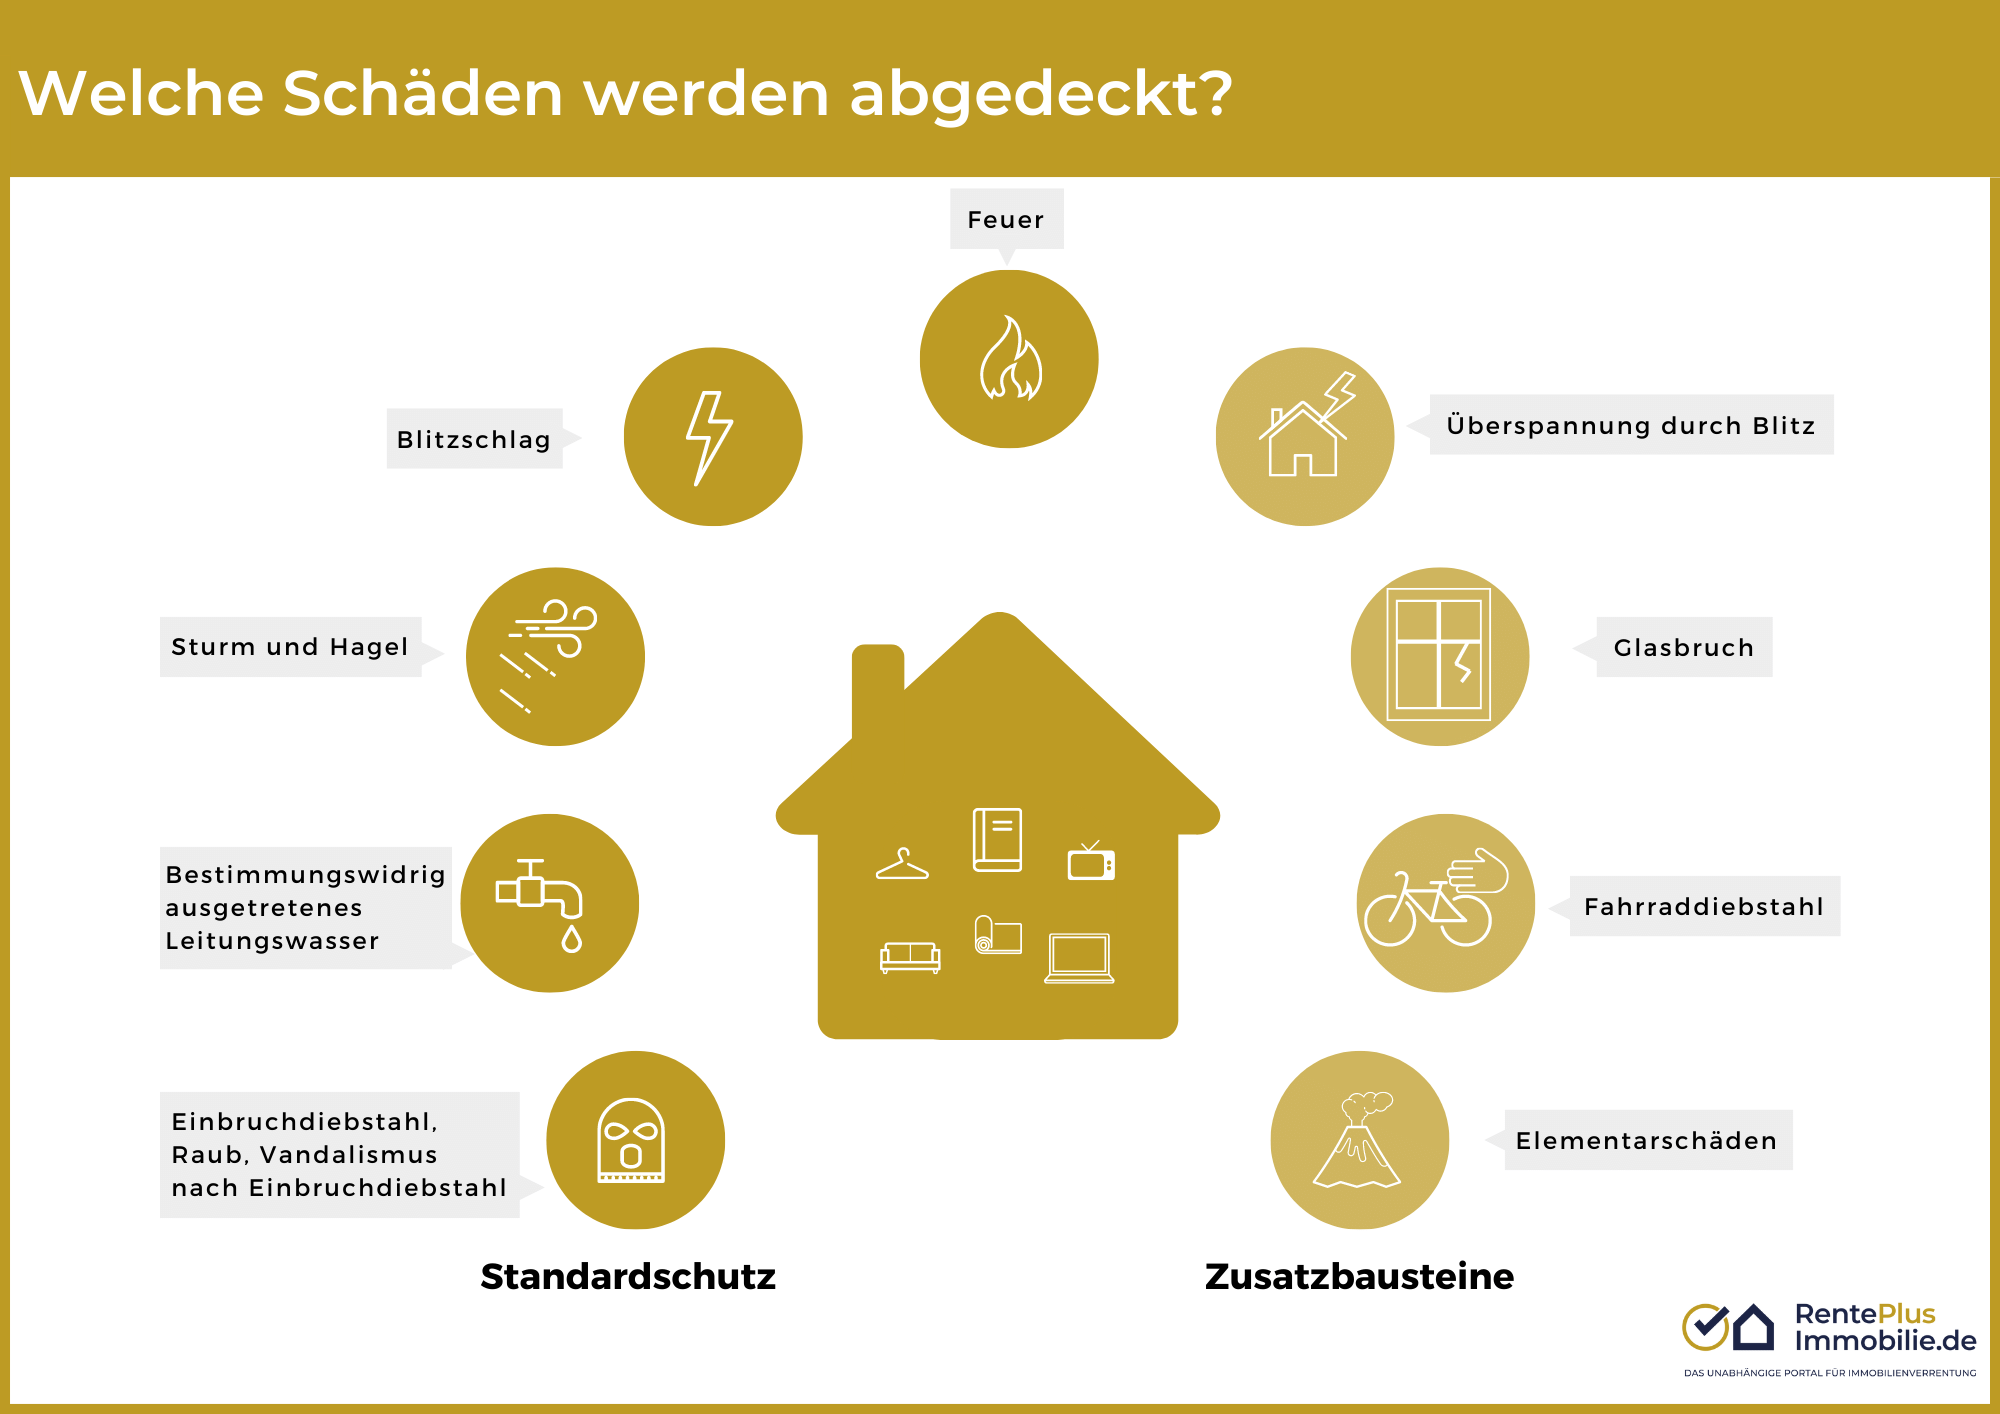
Das ist der Rockstar unter den Schadensfällen. Du kommst heim, siehst das Chaos – und die Haushaltsversicherung springt ein. Sie zahlt den Neuwert (also das, was es heute kostet, nicht den Gebrauchtpreis von vor fünf Jahren) für alles, was geklaut wurde. Aber Achtung: Wenn du den Laptop im Auto liegen lässt, ist das nicht gedeckt. Die Versicherung sagt dann freundlich: "Tja, hättest du ihn reingetragen." Fair enough, oder?
Must Read
Ich hatte mal einen Kumpel, der dachte, sein Fahrrad wäre durch die Haushaltsversicherung geschützt. "Klar", sagte er, "steht ja im Keller!" Dann hat jemand den Keller aufgebrochen – und das Rad war weg. Die Versicherung zahlte, weil der Keller verschlossen war. Hätte er es einfach so im Hausflur abgestellt, wäre es sein Pech gewesen. Merke: Sicherheit ist sexy, Nachlässigkeit nicht.
Wasser: Dein bester Feind
Wasser ist gemein. Es kommt nicht nur aus der Dusche, sondern gerne auch mal aus der Waschmaschine. Leitungswasserschäden sind meist gedeckt. Klingt banal, ist aber lebensrettend für dein Parkett. Stell dir vor: Deine Waschmaschine hat einen Wutanfall und spuckt Wasser wie ein eruptierender Vulkan. Die Versicherung zahlt das Trockenlegen, die Reparatur und sogar den Schaden an den Möbeln. Aber! Wenn du vergisst, das Fenster zu schließen und der Regen durchs offene Fenster deinen Schreibtisch verwüstet, dann nicht – das heißt nämlich "Elementarschaden" und braucht einen Extra-Baustein.
Ich erinnere mich an eine Freundin, die dachte, ihre Badezimmer-Überschwemmung sei harmlos. "Das ist ja nur ein bisschen Wasser", sagte sie. Drei Tage später roch es wie in einem Sumpf, und der Boden war wellig. Ihre Haushaltsversicherung war da – aber sie musste nachweisen, dass es ein plötzliches Ereignis war (ein Rohrbruch) und nicht ständiges Lecken. Also: Tritt dein Rohr, bevor es dich tritt.

Feuer und Rauch: Die großen Dramen
Feuer ist der Albtraum. Aber die Haushaltsversicherung ist hier dein treuer Begleiter. Brand, Blitzschlag, Explosion – alles abgedeckt. Sogar der Rauch, der deine weißen Wände in eine Kunstinstallation aus Grau verwandelt. Und stell dir vor: Du machst einen normalen Toast, der im Toaster stecken bleibt und anfängt zu qualmen. Der Rauchmelder schreit, die Feuerwehr kommt, und deine Wohnung sieht aus, als hätte jemand ein Tütchen Lakritz darin verbrannt. Keine Sorge – die Reinigungskosten sind gedeckt. Aber die verbrannte Wurst? Die musst du selber bezahlen.
Ein Bekannter von mir hatte mal einen Kabelbrand hinter der Couch. Die Versicherung zahlte nicht nur die neue Couch, sondern auch die chemische Reinigung aller Kleider, weil die nach Rauch stanken. Er meinte später: "Ich rieche jetzt immer noch frisch und denke an die Versicherung." Das nenne ich Service.
Was NICHT gedeckt ist? Die kleinen Fallen
Jetzt wird es tricky. Grobe Fahrlässigkeit ist der Unsichtbare Feind. Du lässt den Schlüssel stecken, und der Einbrecher bedankt sich artig? Pech. Du schaltest den Herd aus und gehst, obwohl du weisst, dass die Pfanne noch heiß ist? Auch Pech. Versicherungen sind manchmal wie strenge Eltern: Sie erwarten, dass du dich benimmst.
Auch dein Smartphone oder Laptop sind draußen oft nicht gedeckt – es sei denn, du hast eine Zusatzoption. Stell dir vor: Du sitzt im Café, dein MacBook liegt auf dem Tisch, und du gehst kurz zur Toilette. Zurück? Weg. Die Haushaltsversicherung zuckt mit den Schultern: "Das war außerhalb der Wohnung, und du hast die Aufsichtspflicht verletzt." Aua.
Und dann gibt es noch die Haustier-Fallen. Deine Katze stößt die teure Vase um? Grundsätzlich: Ja, gedeckt, wenn es ein Unfall war. Aber wenn dein Kater aus Rache den Fernseher umwirft (ja, das gibt es), dann könnte man dir böswillige Tiere unterstellen. Besser, du trainierst ihn vorher.
Die unsichtbare Superkraft: Haftpflicht
Viele denken nicht daran, aber die Haushaltsversicherung enthält oft eine private Haftpflicht. Das ist dein Schutzschild für den Fall, dass du aus Versehen die Wohnung des Nachbarn flutest oder seinen teuren Grill umschmeißt. Einmal habe ich einem Freund beim Umzug geholfen, und wir haben die Schrankwand des neuen Mieters zerkratzt. Meine Hausrat zahlte die Reparatur, weil meine Haftpflicht-Komponente das abdeckte. Er war erleichtert, ich war ein Held – zumindest für zehn Minuten.
Fazit: Lies das Kleingedruckte (aber nicht zu ernst)
Die Haushaltsversicherung ist wie ein Bodyguard für deine Sachen. Sie schützt vor Einbrechern, Feuer, Wasser und manchmal vor deinem eigenen Ungeschick. Aber sie ist kein Allheilmittel. Die beste Versicherung ist immer noch, deine Tür abzuschließen und den Kaffee nicht auf dem Laptop zu verschütten. Doch wenn’s mal knallt – und es wird knallen, irgendwann –, dann ist es beruhigend zu wissen: Da ist jemand, der die Schuld übernimmt. Also, check deine Police, lies nach, was drin steht, und tu so, als ob du es verstanden hast. Und am wichtigsten: Genieß dein Leben und mach dir keinen Kopf – solange du die Versicherung im Rücken hast.