
Berechnung Sozialversicherung Selbständige österreich

Stell dir vor: Du sitzt in deinem Homeoffice, die Sonne scheint, der Kaffee dampft, und du feierst gerade deinen ersten richtig großen Auftrag als freiwillig Selbständiger. Du denkst: „Endlich! Kein Chef, keine Stechuhr, keine lästigen Abzüge mehr.“ Und dann, irgendwo zwischen der zweiten Tasse Kaffee und dem Hochgefühl, klingelt es im Hinterkopf. Ein leises, aber penetrantes Summen.
Dieses Summen hat einen Namen: Sozialversicherung. Ja, genau – der Part, den jeder gerne ignoriert, bis die erste Mahnung der SVS (Sozialversicherungsanstalt der Selbständigen) im Postfach landet. „Moment mal“, ruft dein ich – „ich dachte, ich bin jetzt mein eigener Chef? Warum fühlt sich das dann an wie eine zweite Steuer?“
Willkommen im Club der Selbständigen in Österreich. Ein Club, in dem die Freiheit ihren Preis hat. Und den berechnen wir jetzt mal – ganz locker, ganz freundlich, und mit einer gehörigen Portion Ironie. Denn wer hat schon Lust, trockene Paragraphen zu lesen, wenn man auch eine Geschichte erzählen kann?
Die Basiszahl, die alles erklärt: Dein „vorläufiger“ Betrag
Also: Wie wird das Ding eigentlich berechnet? Ganz kurz: Die SVS zieht dir nicht einfach einen Fantasiebetrag aus der Nase. Sondern sie orientiert sich an deinem Einkommen. Und zwar an dem, das du im laufenden Jahr voraussichtlich erwirtschaftest. Klingt logisch, oder? Aber – und jetzt kommts – du bist der Schätzer.
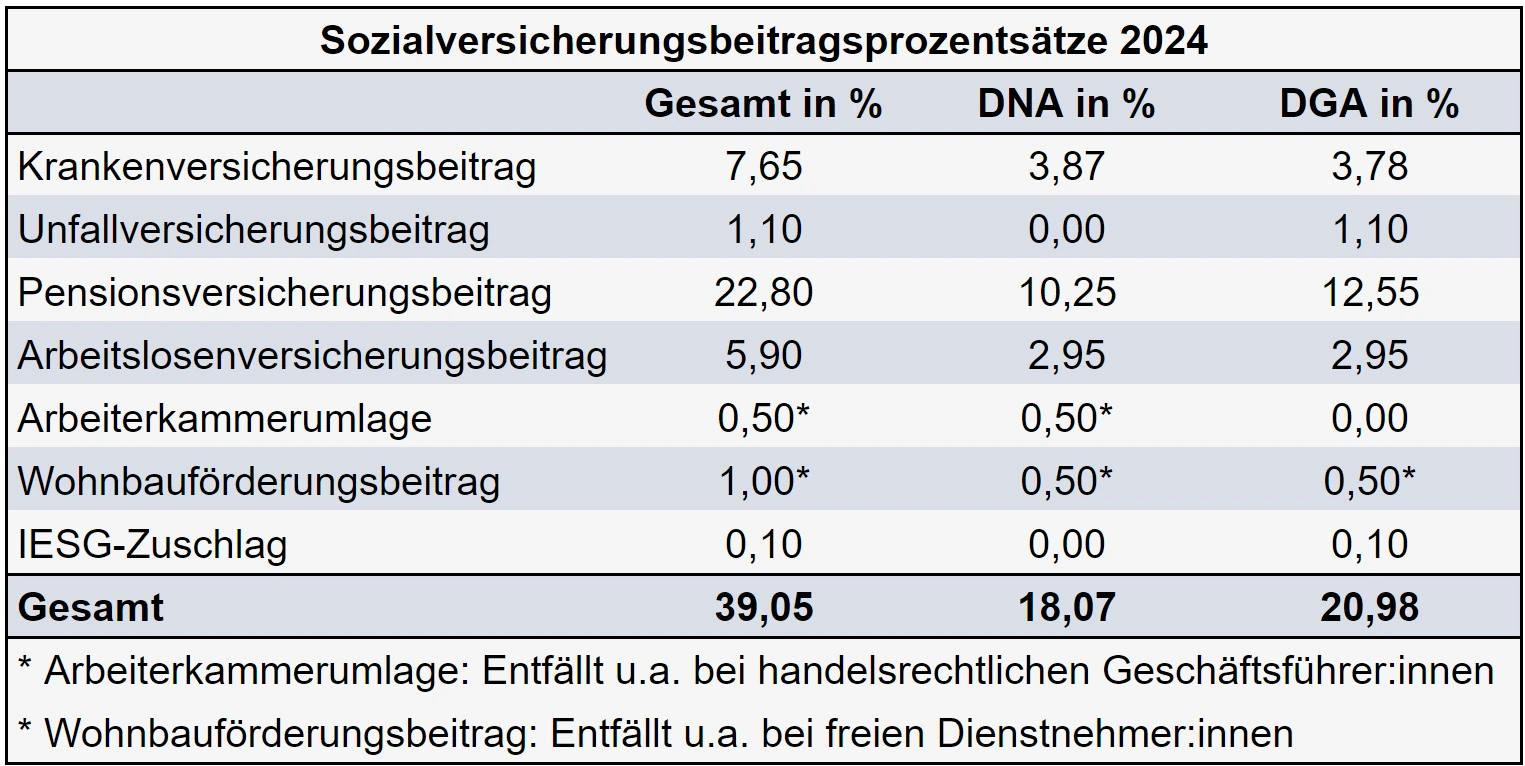
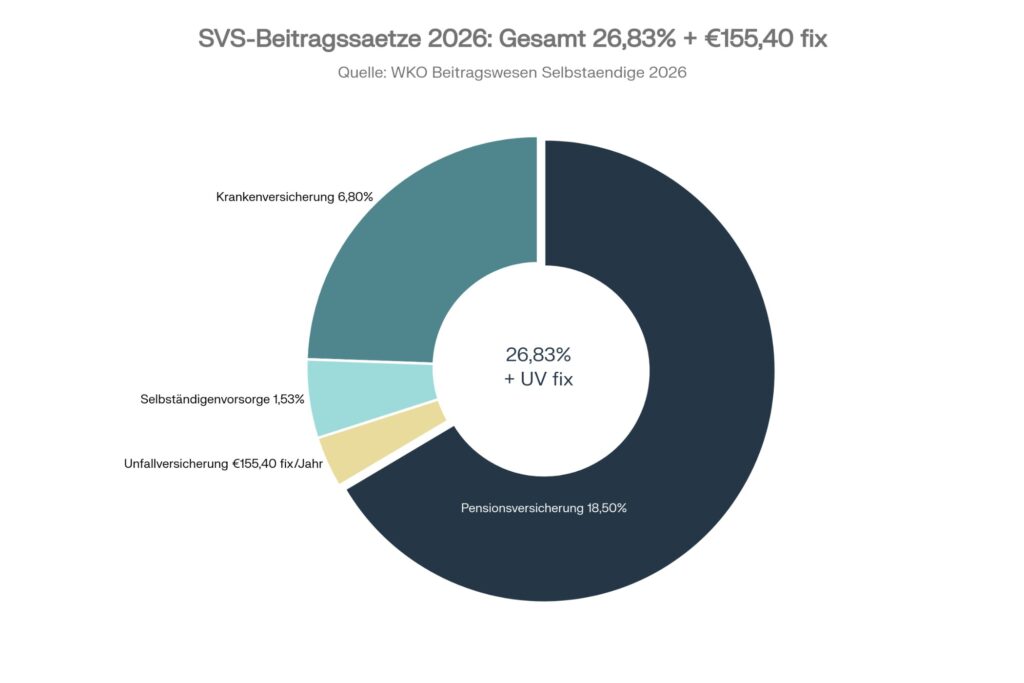
Das System funktioniert so: Du gibst zu Beginn deiner Selbständigkeit eine vorläufige Beitragsgrundlage an. Das ist im Prinzip deine beste Schätzung, was du dieses Jahr verdienen wirst. Die SVS sagt dann: „Ok, dann zahl mal vorläufig 18,15 % (plus Unfallversicherung und Krankenversicherung) von diesem Betrag.“ Ein kleiner Denkzettel: Pensionsversicherung (18,15 %), Krankenversicherung (ca. 7,05 %) und Unfallversicherung (ca. 1,23 %) – das summiert sich auf rund 26,4 % deines Einkommens. Ja, richtig gehört: Ein Viertel deines hart erarbeiteten Geldes fließt direkt in die Sozialkasse. Penibel, oder?

Die Mindestbeiträge – oder: Das Gesetz der unangenehmen Unterseite
Aber halt! Was ist, wenn du keinen Gewinn machst? Oder nur einen kleinen? „Dann zahl ich halt nichts“, denkst du vielleicht. Falsch gedacht. Österreich liebt Mindeststandards, auch bei der Selbständigkeit. Du zahlst immer Mindestbeiträge, selbst wenn du im Minus bist. Für 2024 bedeutet das etwa: Mindestbeitrag zur Pensionsversicherung: ~ 1.022 Euro pro Jahr, plus Krankenversicherung. Klingt nach einem Schnäppchen? Nur wenn dein Einkommen nahe null ist. Aber wehe, du vergisst die Zahlung – dann wird das schnell zum Albtraum mit Mahngebühren.
Ich sag’s, wie es ist: Dieser Part fühlt sich an wie ein Club-Mitgliedsbeitrag, den du zahlst, obwohl du nur selten im Club feierst. Aber – und das ist der Haken – ohne diesen Beitrag hast du keine Absicherung. Keine Krankenversicherung, keine Pension. Also: Ja, es nervt. Aber es ist sozialer Friede.
Die Nachzahlung: Wenn die Schätzung daneben lag
Jetzt wird’s spannend. Du hast am Jahresende deine Steuererklärung gemacht und siehe da: Du hast mehr verdient als geschätzt. Super! Aber die SVS denkt nicht „Glückwunsch“. Sondern sie sagt: „Bitte nachzahlen.“ Denn die tatsächliche Beitragsgrundlage wird immer im Nachhinein auf Basis deines Steuerbescheids berechnet.
Beispiel: Du hast vorläufig 20.000 Euro angegeben und 5.300 Euro Beiträge gezahlt. Tatsächlich hattest du 30.000 Euro Gewinn. Dann schuldest du plötzlich Beitragsdifferenzen – plus Verzugszinsen. Knack. Deshalb mein Tipp: Schätze immer etwas höher, als du denkst. Dann bist du safe oder bekommst sogar Geld zurück. Ironisch, oder? Du wirst bestraft, wenn du zu bescheiden schätzt.
Der kleine Hoffnungsschimmer: Die Beitragsgrundlagenoption
Aber keine Sorge, es gibt auch Lichtblicke. Du kannst bei der SVS beantragen, dass deine tatsächlichen Einkünfte aus den letzten drei Jahren als Grundlage genommen werden. Das nennt sich Beitragsgrundlagenoption. Praktisch, wenn du ein schwankendes Einkommen hast. Ein Jahr Gold, zwei Jahre Bronze – dann wird der Durchschnitt berechnet. Klingt fair, oder? Ja, manchmal geht’s auch ohne Fallstrick.
Fazit: Das Beste draus machen
Also, liebe Selbständige in Österreich: Die Berechnung der Sozialversicherung ist kein Hexenwerk – sie ist eine Mischung aus Selbstausbeutung (die Schätzung) und staatlicher Fürsorge (die Absicherung). Ja, es ist eine emotionale Achterbahn. Du zahlst für eine Pension, die du vielleicht nie so richtig genießen wirst, und für eine Krankenversicherung, die dich im Zweifel rettet.
Mein Ironie-Bonus: Am Ende ist es genau das, was uns von den USA unterscheidet. Dort wärst du ohne private Versicherung komplett aufgeschmissen. Hier jammern wir über 26 % Abgaben – aber können zumindest ohne Existenzangst krank werden. Klingt fast wie ein gutes Geschäft, oder? Na gut, vielleicht nicht beim ersten Blick auf den Beitragsbescheid. Aber es ist dein Netz. Und das solltest du verstehen, akzeptieren – und dann clever mit ihm spielen.