
Wie Viel Eigenkapital Für Wohnungskauf
Stell dir vor: Du sitzt mit deinem besten Freund in einer Kneipe. Ihr redet über das Leben, die Zukunft, und natürlich über das große Thema Wohnungskauf. Er erzählt dir, dass er und seine Freundin eine kleine Eigentumswohnung gefunden haben – Traumlage, super Schnitt. Dein Herz macht einen Hüpfer für ihn. Dann sagst du: „Mensch, Glückwunsch! Und wie viel Eigenkapital habt ihr reingesteckt?“ Er wird blass, nippt an seinem Bier und murmelt: „Ähm, naja… nicht so viel wie die Bank wollte.“ Kommt dir bekannt vor? Willkommen im Club der verwirrten Immobilienträumer.
Der große Traum und die harte Realität
Lass uns ehrlich sein: Vom „Eigenkapital“ reden alle, als wäre es ein alter Freund, der einem immer die Tür aufhält. In Wahrheit fühlt es sich eher an wie ein strenger Türsteher, der erst mal die dicke Geldbörse sehen will, bevor er dich in den Club lässt. Fast jeder fragt: „Wie viel Eigenkapital brauche ich eigentlich für einen Wohnungskauf?“ Die Standard-Finanzierungsregel – 20 Prozent Eigenkapital – geistert durch die Köpfe wie ein unheimliches Gespenst. Aber Moment mal: Ist das wirklich in Stein gemeißelt? (Spoiler: Nein, aber es hilft ungemein, es zu haben.)
Die goldene Regel: 20% – oder etwa nicht?
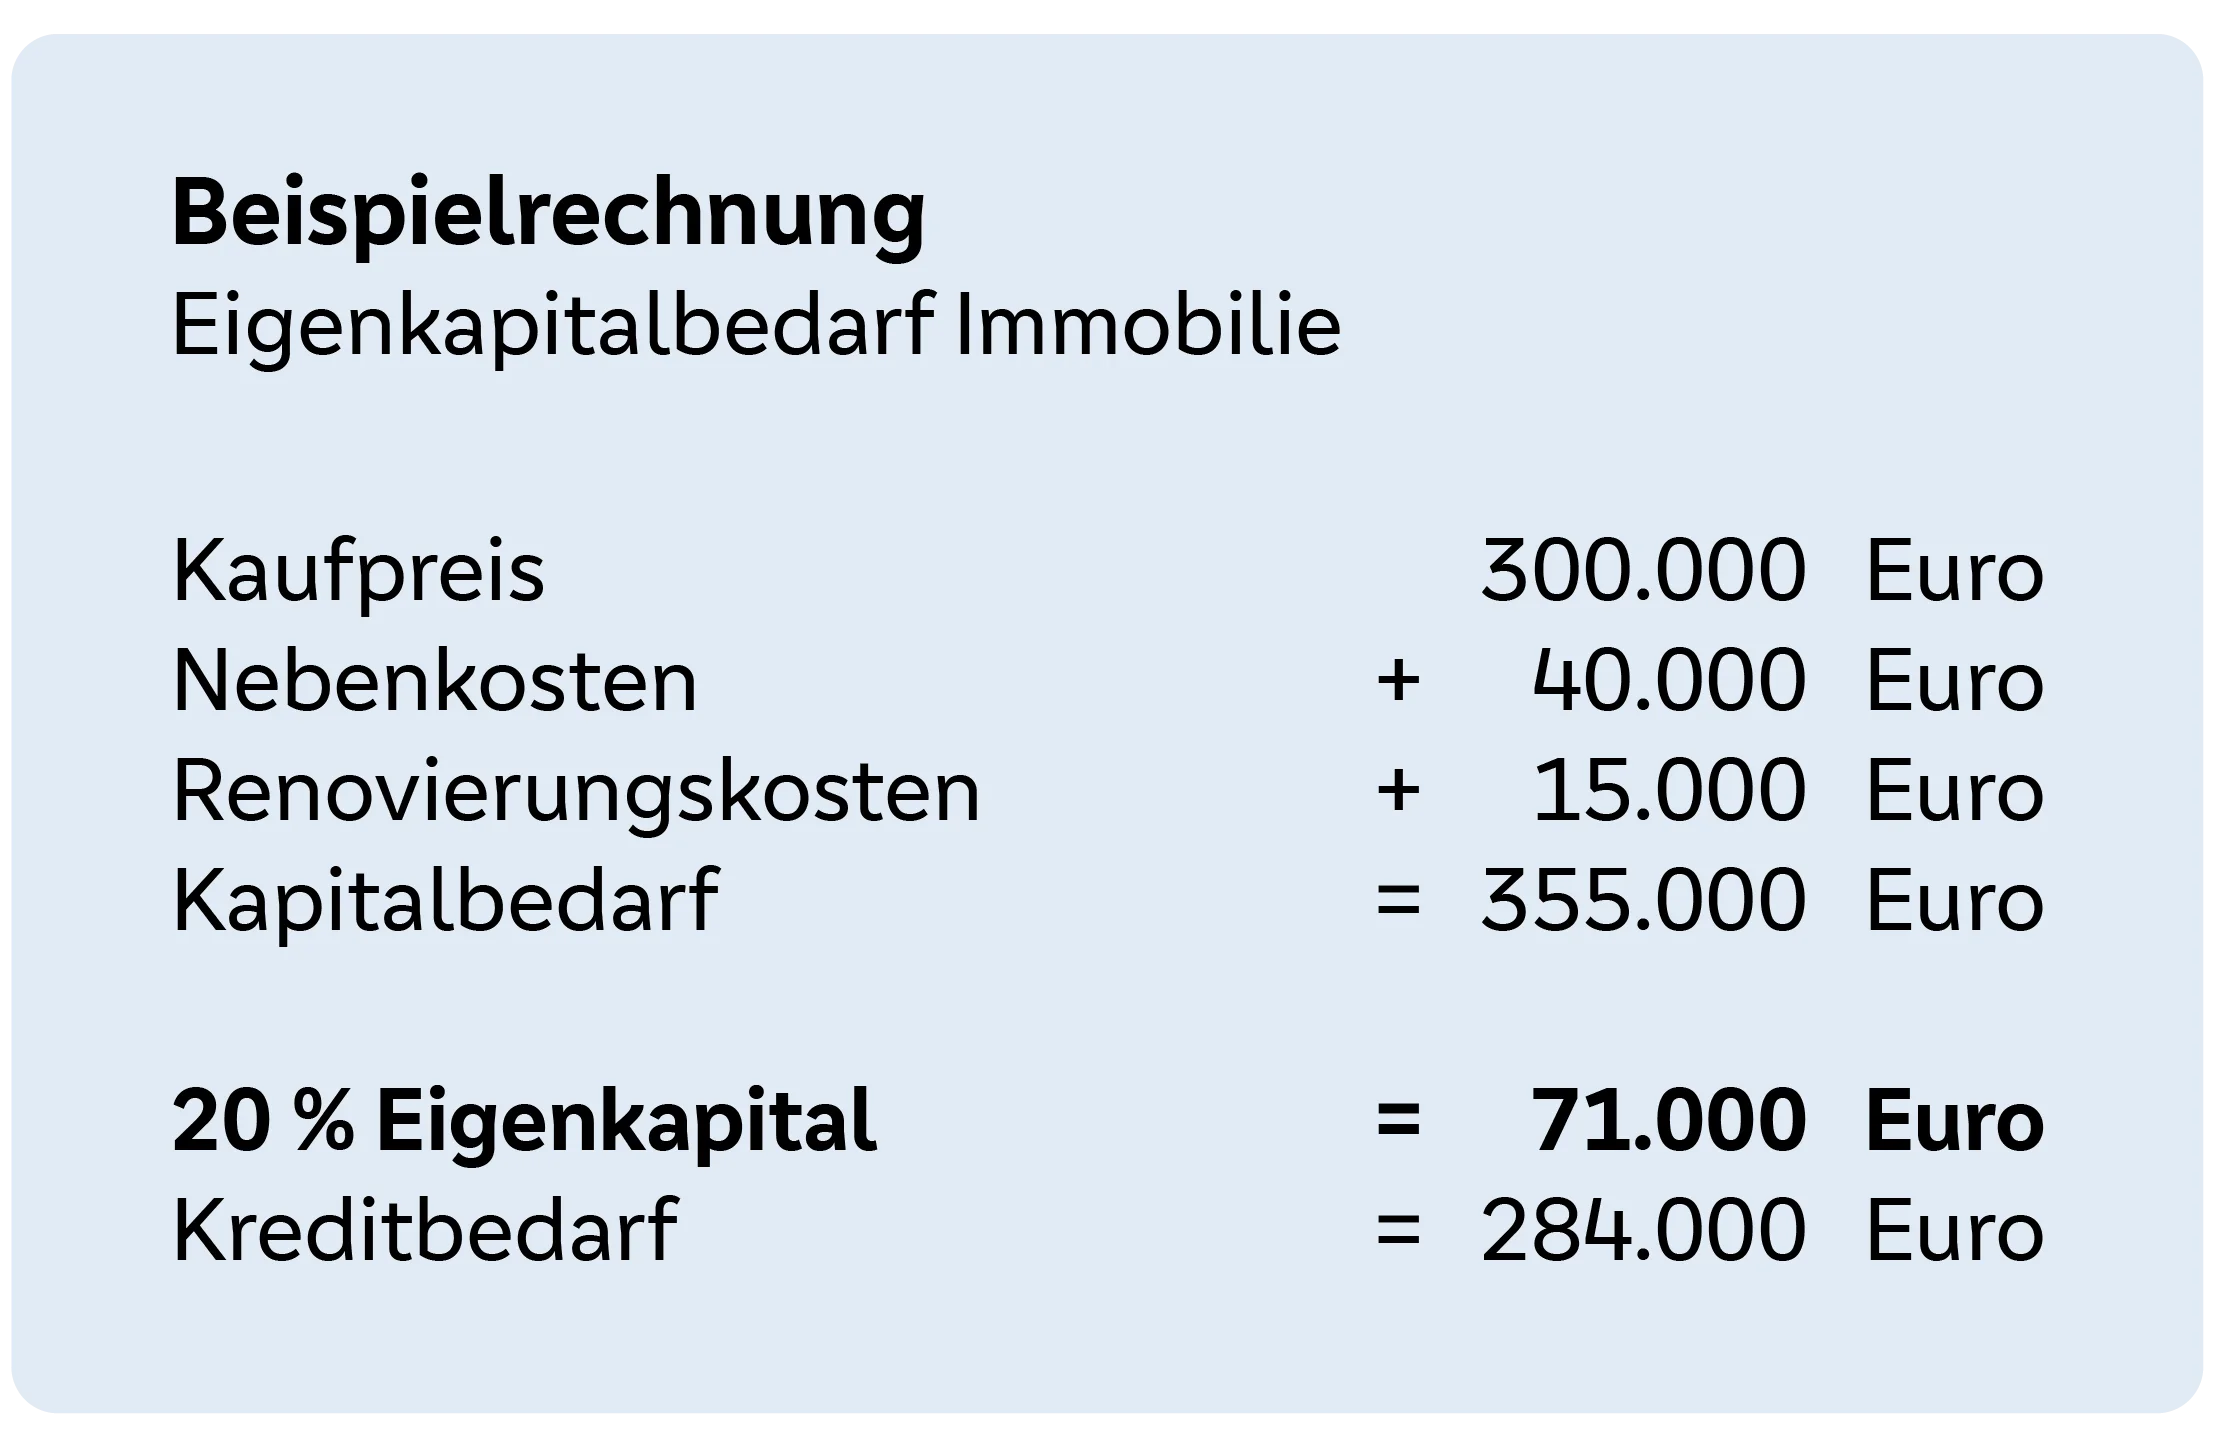
Früher hieß es: Ohne mindestens 20 Prozent Eigenkapital brauchst du gar nicht erst ankommen. Die Banken haben dich angeschaut, als ob du einen Hundewelpen kaufen willst, ohne Futter für ihn zu haben. Heute sieht die Sache etwas flexibler aus. Aber warum eigentlich 20 Prozent? Ganz einfach: Die Bank will ein Sicherheitspolster. Wenn du eine Wohnung für 300.000 Euro kaufen willst, sollen 60.000 Euro aus deiner Tasche kommen. Das ist der Puffer für fallende Preise oder unerwartete Reparaturen. Ein kleiner Teil, etwa 10 bis 15 Prozent, kann manchmal reichen – aber dann wird der Kredit teurer. Zack, die Zinsen steigen. Und glaub mir, das merkst du jeden Monat auf deiner Kontoauszug-App. 😅
Must Read
Warum Eigenkapital so mächtig ist (und was passiert, wenn du wenig hast)
Stell dir vor, du gehst zur Bank und legst 30 Prozent Eigenkapital auf den Tisch. Die Bankangestellte lächelt dich an, reicht dir einen Kaffee und sagt: „Klar, machen wir, und zu super Konditionen!“ Mit viel Eigenkapital zahlst du weniger Zinsen, bekommst bessere Tilgungsoptionen und musst keine teure Restschuldversicherung absichern. Du wirst zum Lieblingskunden – fast wie im Restaurant, wenn der Kellner dich erkennt und dir ein Gratis-Dessert bringt.
Hast du aber nur 5 oder 10 Prozent, dann wird’s richtig unbequem. Die Bank wird nervös. Sie sagt: „Hm, das Risiko ist hoch. Ich brauche einen Bürgen, oder zahlst du 100 Prozent Finanzierung plus Nebenkosten?“ Letzteres bedeutet: Du finanzierst nicht nur den Kaufpreis, sondern auch die Nebenkosten – Makler, Notar, Grunderwerbsteuer. Das sind locker 10 bis 15 Prozent extra. Und rate mal: Die Bank verlangt dafür einen saftigen Risikoaufschlag auf den Zins. Autsch.

„Ich habe gar nichts!“ – Ist Kaufen trotzdem möglich?
Okay, jetzt mal ehrlich: Die meisten von uns haben nicht 60.000 Euro auf dem Konto rumliegen, während sie noch Netflix und Avocado-Toast bezahlen. Darum geht’s auch gar nicht. Die Finanzierung ohne Eigenkapital – sogenannte 100-Prozent-Finanzierung – gibt es immer noch, aber sie ist teuer und schwer zu bekommen. Du brauchst dann ein Top-Einkommen, eine makellose Schufa, und du musst der Bank zeigen, dass du auch bei höheren Zinsen noch schlafen kannst. Aber: Vergiss nicht die Nebenkosten! Die musst du fast immer aus eigener Tasche zahlen. Also selbst wenn du die Wohnung zu 100 Prozent finanzierst – die 10.000 bis 20.000 Euro für Notar und Steuer müssen irgendwo herkommen. (Kleiner Tipp: Manchmal helfen Eltern oder ein zinsgünstiger Kredit von der Familie, aber das ist ein heikles Thema – sprechen wir später drüber.)
Eigenkapital selbst aufbauen: Drei ironische, aber wahre Wege
Wie kommst du also an die magischen 20 Prozent? Du könntest sparen – ja, ich weiß, das klingt so sexy wie ein Toast mit Margarine. Aber jeder Euro, den du auf die Seite legst, ist einer weniger, den du der Bank als Zins zahlst. Oder du erbst – der Klassiker. „Sorry, Oma, ich hab dich geliebt, aber dein Sparbuch hilft mir jetzt beim Kreditantrag.“ Fühlt sich weird an, ist aber oft die Realität. Oder du machst einen Nebenjob – davon kann ich ein Lied singen! Wer samstags Uber fährt, hat nicht nur Geschichten zu erzählen, sondern auch ein dickeres Eigenkapital-Polster. Ja, es nervt, aber es ist temporär.

Der geheime Hebel: Förderprogramme
Und jetzt kommt der Part, den die wenigsten kennen, aber jeder lieben wird: Staatliche Förderungen. Die KfW-Bank bietet zum Beispiel das Programm „Wohneigentum für Familien“ an, bei dem du zinsgünstige Kredite bekommst und weniger Eigenkapital brauchst. Manche Bundesländer haben sogar Zuschüsse für junge Käufer. (Warum erzählt dir das niemand? Weil es beantragt werden muss und das ein bisschen Papierkram bedeutet, aber hey – das ist Geld geschenkt!) Informier dich vor dem Banktermin – das kann den Unterschied machen zwischen „Kein Eigenkapital“ und „Doch, ich schaffe es.“
Fazit: Mach dich locker, aber mach dich schlau
Also, dein Kumpel aus der Kneipe? Der hat am Ende einen Kredit mit 15 Prozent Eigenkapital bekommen, weil seine Freundin einen festen Job in der IT hat und die Bank ein Auge zugedrückt hat. Er bezahlt jetzt etwas mehr Zinsen, aber er wohnt in seiner Traumwohnung. Und du? Du sitzt da und denkst: „Okay, ich brauche nicht die perfekten 20 Prozent – aber ich sollte wenigstens die Nebenkosten plus eine kleine Reserve haben.“ Eigenkapital ist wie ein gutes Paar Schuhe: Es gibt dir Halt, aber barfuß laufen tut auch weh. Fang an zu sparen, prüfe Förderungen, und vor allem: quatsch nicht nur in der Kneipe drüber, sondern mach den ersten Termin bei der Bank. Der Türsteher wartet schon. Aber diesmal mit einem Lächeln. 😉