
Was Ist Eine Betriebshaftpflichtversicherung
Stell dir vor: Du bist stolzer Besitzer eines kleinen Lieferservices. Du hast einen alten, aber liebevoll gepflegten Kombi, eine coole App, und dein Spezialgebiet sind vegane Burger, die auch Fleischfans zum Schwärmen bringen. Eines Abends lieferst du an eine Studenten-WG. Du rennst die Treppe hoch, stolperst über einen herumliegenden Turnschuh (warum liegen die immer im Flur?!), und – KRAWUMM – du krachst mit der vollen Wucht deiner Cola-Light-Dose gegen den Tiffany-Lampenschirm im Treppenhaus.
Die Besitzerin der Lampe, Frau Dr. Müller aus dem zweiten Stock, ist nicht amused. Sie steht da, mit einem Gesichtsausdruck, der „Das war ein Erbstück von meiner Urgroßmutter“ schreit. Dein Burger-Business ist futsch, wenn du jetzt 3.000 Euro für eine Lampe blechen musst, oder? Genau hier kommt die Betriebshaftpflichtversicherung ins Spiel – dein unsichtbarer Held im Hintergrund.
Okay, aber was ist das jetzt eigentlich?
Die Betriebshaftpflichtversicherung – klingt erstmal nach trockenem Bürokratendeutsch, oder? Ist aber eigentlich deine finanzielle Bodyguard fürs Geschäftsleben. Kurz gesagt: Sie springt ein, wenn du oder deine Mitarbeiter jemand anderem einen Schaden zufügen. Und zwar nicht nur, wenn du eine Lampe kaputt machst, sondern auch, wenn es brenzliger wird: Wenn du als Friseur die Kopfhaut einer Kundin verätzt, als IT-Berater einen Firmenserver lahmlegst oder als Handwerker ein Wasserrohr triffst. Glaub mir, Unfälle passieren immer dann, wenn du es am wenigsten brauchst.
Der feine Unterschied: Privat vs. Beruf
„Aber ich hab doch schon eine private Haftpflicht!“, hör ich dich rufen. Ja, die hast du. Die ist aber so wie ein Taschenmesser – super für den Alltag, aber ungeeignet, um einen Baum zu fällen. Eine private Haftpflicht deckt in der Regel keine beruflichen Risiken ab. Sobald du also in deiner Rolle als „Pizza-Pilot“ oder „Webdesignerin“ handelst, bist du mit der privaten Versicherung so blank wie ein frisch rasierter Schäferhund. Die Betriebshaftpflicht ist der dicke, schusssichere Mantel, den du dir für die Arbeit anziehst.
Was zahlt sie? Und was nicht? (Der spannende Teil)
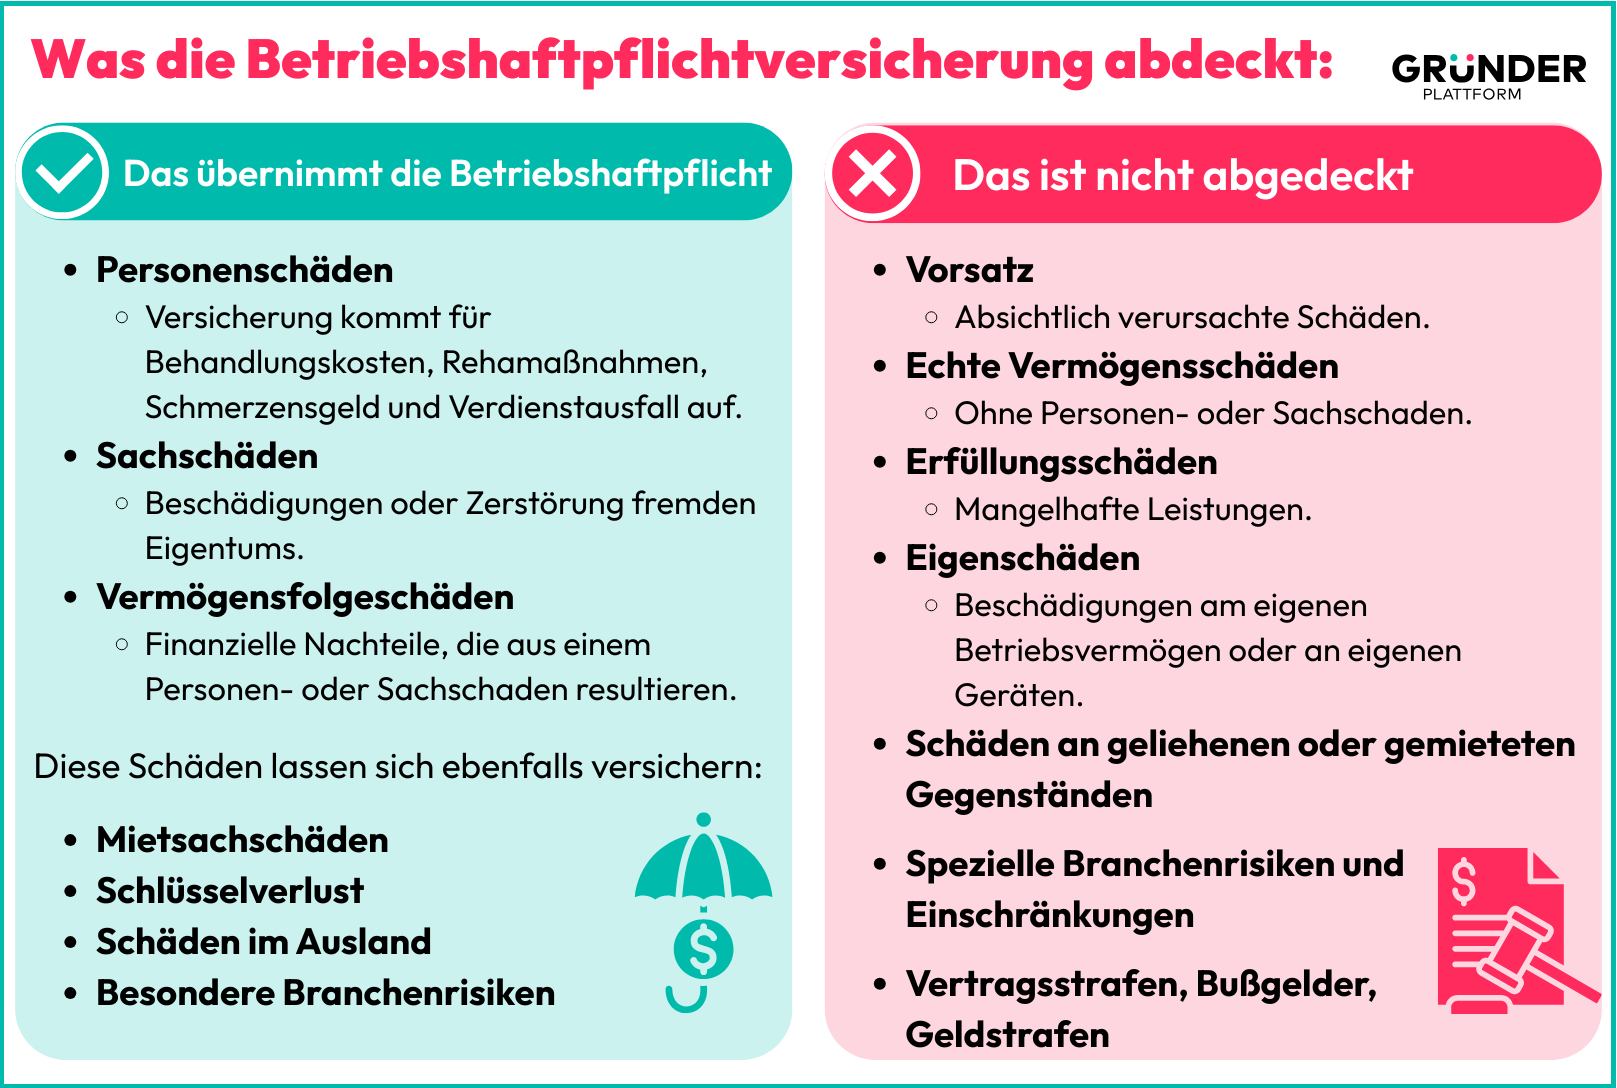
Stell dir folgende Szenarien vor, die typischerweise von einer guten Betriebshaftpflicht übernommen werden:

✅ Personenschäden: Ein Kunde stolpert über dein Verlängerungskabel und bricht sich das Bein.
✅ Sachschäden: Du kleckerst Soße auf das teure Seidenkleid einer Kundin (oder zerstörst, wie eingangs erwähnt, eine Tiffany-Lampe).
✅ Vermögensschäden: Du als Steuerberater gibst eine falsche Frist an, und dein Klient kriegt eine satte Säumnisgebühr. (Achtung: Hier gibt es oft Extra-Klauseln! Nicht immer automatisch drin.)
❌ Was nicht drin ist: Meistens eigene Schäden (dein Laptop, dein Auto) – dafür brauchst du eine Inventar- oder Kfz-Versicherung. Und vorsicht bei vorsätzlichem Handeln: Wenn du absichtlich die Lampe zertrümmerst, lacht dich jeder Versicherer aus.

Für wen ist das Pflicht? (Spoiler: Für fast alle)
Wenn du denkst: „Ich bin ja nur ein kleiner Freelancer, das brauch ich nicht.“ – Falsch gedacht! Viele Branchen schreiben sie sogar vor. Ärzte, Rechtsanwälte, Architekten, aber auch Vermieter oder Vereine kommen ohne sie nicht weit. Und selbst wenn du kein „Klassiker“ bist: Wer Kundenkontakt hat, Produkte herstellt oder fremde Räume betritt, ist gefährlich unterwegs ohne Schutz. Ich sage immer: Eine Betriebshaftpflicht ist wie eine Zahnbürste – jeder braucht eine, und es ist eklig, sie mit anderen zu teilen.
Was kostet der Spaß? (Und warum es sich lohnt)
Die Preise? Die sind je nach Berufsgruppe unterschiedlich. Ein Copywriter zahlt vielleicht 80-150 Euro im Jahr. Ein Dachdecker eher 600-1.200 Euro. Klingt viel? Dann denk nochmal an die 3.000-Euro-Lampe, den gebrochenen Arm oder die zerstörte Server-Infrastruktur eines Kunden. Ein einziger Schadensfall kann deine Existenz ruinieren – die Versicherung kostet dich vielleicht nur einen Abend im Restaurant pro Monat. Die Milchmädchenrechnung ist simpel: Die Prämie ist Peanuts, der Schutz ist unbezahlbar.

Ein letzter Tipp aus der Praxis
Pass auf, worauf du achtest: Nicht jede Police ist gleich. Lies das Kleingedruckte (ja, ich weiß, es ist furchtbar). Achte auf Deckungssummen – 5 Millionen Euro sind heute Standard, 10 Millionen besser. Checke, ob Mitgeführte Sachen (also die Lampe des Kunden, die du bearbeitest) und Mietgefährdung (wenn du etwas beim Kunden zuhause ausleihst) mitversichert sind. Und: Frag einen Makler! Der kennt die Fallstricke besser als dein smarter Algorithmus.
Also, bevor du das nächste Mal mit deinem veganen Burger eine WG-Treppe hochrennst: Hol dir eine Betriebshaftpflicht. Deine Urgroßmutter-Lampen-werden-teuer-Freundin wird es dir danken. Und dein Bankkonto auch.