
Ist Man Bei Geringfügiger Beschäftigung Krankenversichert
Stell dir vor: Du hast diesen Mini-Job ergattert – 520 Euro im Monat, mehr nicht. Die Arbeit ist easy, der Chef ist nett, und du denkst: „Perfekt, jetzt bin ich flexibel und stressfrei!“ Doch dann kommt die Panik-Frage: „Bin ich eigentlich krankenversichert?“ – und dein Gehirn macht „Brumm-Brumm“, wie ein alter Mixer.
Keine Sorge, ich erzähl dir die Wahrheit – mit Kaffee und einem Schuss Humor.
Die kurze Antwort: Ja, bist du! Aber… (es gibt immer ein „aber“)
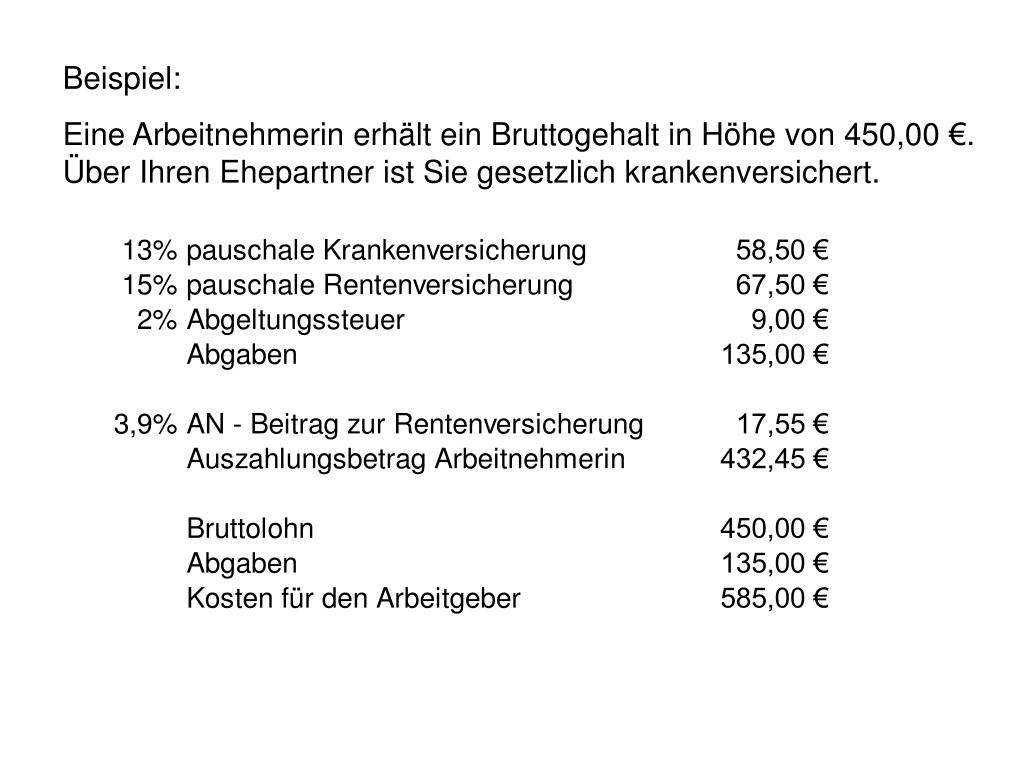
Hier kommt das Überraschungs-Ei der deutschen Bürokratie: Ja, du bist krankenversichert. ABER: Du zahlst keine eigenen Beiträge zur Krankenversicherung – der Arbeitgeber macht das für dich. Klingt wie ein Gratis-Urlaub im Verwaltungsdschungel, oder? Aber halt: Die Versicherung ist nicht die volle GKV (Gesetzliche Krankenversicherung), sondern eine spezielle Mini-Job-Versicherung. Du bist drin, aber nur im „Basisschutz“ – wie ein Hotelzimmer ohne Minibar und ohne Meerblick.
Witz am Rande: Wenn du krank wirst, kostet das deinen Arbeitgeber einen Pauschalbetrag (etwa 13% des Lohns). Das ist ungefähr so viel wie zwei Döner mit Extra-Soße. Und du? Du bleibst versichert – aber falls du andere Jobs hast oder selbstständig bist, wird’s komplizierter. Da hilft nur eins: Nicht panisch Googlen, sondern erstmal tief durchatmen.
Was, wenn ich schon anders versichert bin? Ein Klassiker
Vielleicht bist du ja Familienversichert (über Eltern oder Partner) oder hast eine private Versicherung. Dann bleibt der Mini-Job ein Nebenbei-Ding. Aber Achtung: Wenn du hauptberuflich in einem Mini-Job steckst (also keine andere Hauptbeschäftigung hast), dann musst du dich freiwillig gesetzlich versichern. Der Arbeitgeber zahlt seinen Teil, du zahlst einen kleinen Extra-Beitrag – etwa 10 bis 20 Euro im Monat. Klingt nach Kleingeld, aber: Das ist wie ein Abo für eine Hängematte im Park – bezahlbar und erstaunlich wichtig, wenn’s regnet.
Übrigens: Diese Regelung gilt übrigens seit 2013. Davor war das so chaotisch, dass manche Mini-Jobber dachten, sie wären gegen Einhörner und Keksdiebe versichert. Heute ist es klarer – und weniger magisch.
Und was, wenn ich krank werde? Ein krasses Beispiel aus dem Alltag
Du wachst auf, Hals kratzt wie Sandpapier, Fieber wie ein kleiner Vulkan. Kein Problem. Du meldest dich krank, der Chef sagt „Gute Besserung“ – und du gehst zum Arzt. Die Krankenkasse zahlt die Behandlung. Keine Überraschung, kein Papierkrieg. Du bist voll abgesichert für Arztbesuche, Medikamente und sogar Krankenhausaufenthalte. Der einzige Wermutstropfen: Du bekommst kein Krankengeld von der Kasse, weil du ja keinen durchgehenden Lohnverlust hast. Aber hey – Liegestütze im Bett gegen den Muskelkater? Zählt das auch als Workout?

Mein Tipp: Keine Panik vor dem Minijob. Die Versicherung ist wie ein guter, aber etwas langweiliger Schutzengel – er fliegt mit, aber er singt nicht und verteilt keine Konfetti. Und falls du unsicher bist: Ruf deine Krankenkasse an. Die Leute dort sind nett, und sie lieben es, dir klarzumachen, dass du doch nicht der erste Mensch mit dieser Frage bist. Versprochen.
Fazit in einem Satz, den du dir wie ein Mantra aufsagen kannst: „Ja, ich bin krankenversichert – und nein, ich muss nicht in den Selbstversicherungs-Sumpf springen.“ Jetzt geh und genieß deinen Mini-Job. Aber bring ein Kissen mit – vielleicht musst du drauf sitzen, während du die nächste Bürokratie-Welle surfst.