
Was Für Einen Kredit Kann Ich Mir Leisten

Stell dir vor, du träumst von einer neuen Wohnung oder einem Auto. Plötzlich taucht die Frage auf: Was für einen Kredit kann ich mir leisten? Das ist spannender als es klingt, denn es geht um deine finanzielle Freiheit.
Dieses Konzept hilft dir, realistische Ziele zu setzen und Schuldenfallen zu vermeiden. Es geht nicht darum, was die Bank dir geben will, sondern was du wirklich stemmen kannst. Der Nutzen? Du schützt dich vor Monatsraten, die dich nachts wach halten.
In der Bildung wird das oft in Mathe-Projekten behandelt. Schüler berechnen, wie viel ein Azubi mit 900 Euro Netto für eine Kreditrate übrig hat. So lernen sie früh, dass Lifestyle und Zahlungsfähigkeit zwei verschiedene Dinge sind.
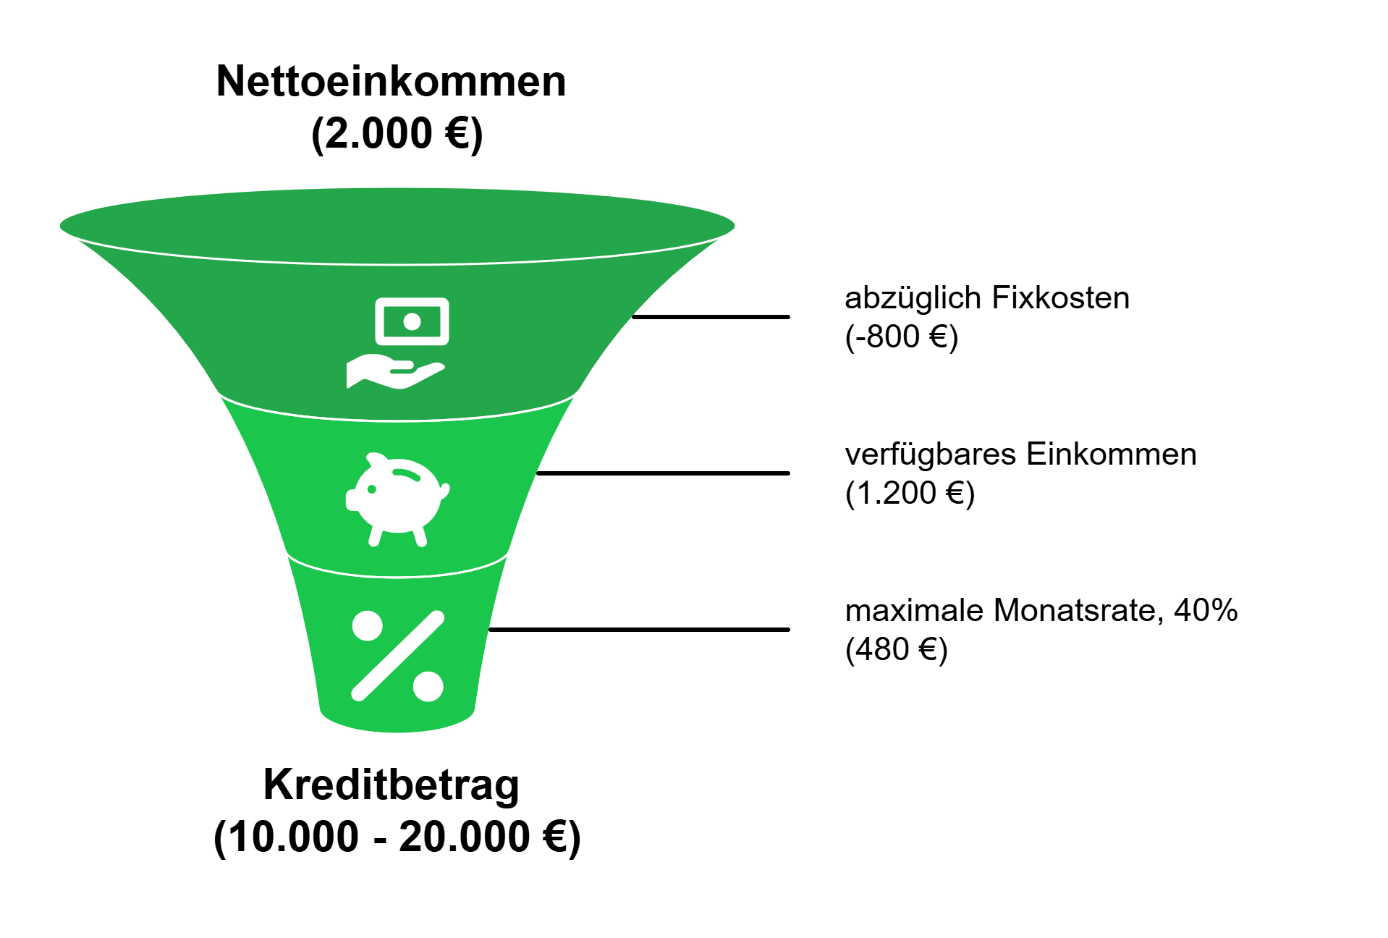
Im Alltag nutzt du diese Idee, wenn du überlegst, ob du den neuen Fernseher auf Raten kaufst. Statt nur auf die niedrige Monatsrate zu schauen, fragst du: „Bleibt mir danach noch genug für Essen und Spaß?“ Eine einfache Antwort lautet: maximal 30 bis 40 Prozent deines Nettoeinkommens sollten feste Kreditraten fressen.
Ein konkretes Beispiel: Du verdienst 2.000 Euro netto. Dann sind 600 bis 800 Euro für Raten das Maximum – vorausgesetzt, du hast keine anderen hohen Fixkosten wie Miete in München. Sonst wird es eng.

Praktischer Tipp Nr. 1: Erstelle eine „Was-wäre-wenn“-Liste. Schreibe auf, welche monatliche Rate du dir ohne Stress leisten könntest – und ziehe 10 Prozent ab. Das ist dein echter Spielraum.
Tipp Nr. 2: Nutze einen Online-Kreditrechner (gibt es kostenlos). Gib dein Nettogehalt, deine Ausgaben und einen Wunschkredit ein. Der Rechner zeigt dir sofort, ob die Rate knapp oder komfortabel ist.

Tipp Nr. 3: Denke an Puffer. Deine Waschmaschine geht kaputt oder du wirst krank – dann darf die Kreditrate nicht wehtun. Ein einfacher Satz hilft: „Nach der Rate muss ich noch gut leben können.“
Ein häufiger Fehler? Nur auf den Zinssatz zu starren. Wichtig ist die Gesamtbelastung: Raten mal Laufzeit plus Gebühren. Ein niedriger Zins kann trotzdem teuer sein, wenn du ewig zahlst.
Für Anfänger empfehle ich den „Kassensturz“: Notiere drei Monate lang alle Ausgaben. Dann siehst du, wie viel Luft du wirklich hast. Das ist wie ein Puzzleteil für dein persönliches Finanzbild.
Schau dir auch alternative Modelle an: Vielleicht reicht ein kleinerer Kredit oder ein zinsfreier Ratenkauf beim Händler. Deine Hausbank berät dich kostenlos – aber Vorsicht: Sie verkaufen dir auch gerne mehr, als du brauchst.
Letztlich geht es um Balance. Ein Kredit ist kein Feind, sondern ein Werkzeug – wenn du es klug einsetzt. Fange heute an: Rechne für deinen Traumkauf die maximal tragbare Rate aus. Du wirst überrascht sein, wie viel Kontrolle dir dieses Wissen gibt.