
Unfallversicherung Auszahlung Bei Unfall
Okay, lass uns mal über ein Thema quatschen, das erst mal so trocken klingt wie ein Toastbrot vom Vortag: Unfallversicherung Auszahlung bei Unfall. Klingt nach Papierkram und Beamtendeutsch, oder? Aber keine Sorge – ich verspreche dir, es wird fast so unterhaltsam wie eine Netflix-Serie. Fast. Vielleicht mit weniger Drama, aber definitiv mit einem Happy End für dein Portemonnaie.
Wann passiert eigentlich ein „Unfall“?
Stell dir vor, du trittst auf eine Bananenschale – Peng! – oder du stolperst über deine eigene Katze (die dich heimlich hasst). Das ist ein Unfall. Aber die Versicherung hat da so ihre eigenen Regeln. Für sie ist ein Unfall: Ein plötzliches, von außen einwirkendes Ereignis, das unfreiwillig zu einer Gesundheitsschädigung führt. Klingt streng, oder? Heißt im Klartext: Wenn du beim Yoga einschläfst und dir den Nacken verdrehst, zählt das nicht. Sorry, Schlafloser. Aber wenn dir ein wildgewordener Einkaufswagen in die Hacke knallt – Bingo! Das ist ein Unfall.
Wie bekommst du das Geld? Die Kunst des „richtigen“ Papierkrams
Nach dem Unfall denkst du vielleicht: „Ich ruf gleich die Versicherung an und brülle ‚Geld her!‘“ – Nicht so schnell, mein Freund. Erstmal heißt es: Dokumentieren! Alles. Wirklich alles. Mach Fotos von deiner Schramme, deinem Gipsarm oder dem missglückten Treppensturz. Wer weiß, vielleicht wird dein Gips später mal bei „Bares für Rares“ gehandelt – unwahrscheinlich, aber okay.
Wichtig ist: Der Arztbericht! Ohne den geht gar nichts. Dein Arzt muss bestätigen, dass die Verletzung tatsächlich vom Unfall kommt und nicht vom nächtlichen Schleckermäulchen-Essen. Also: Braune Papiertüte + Arzt = Auszahlung. Einfach, oder?
Die Auszahlung – wie viel Kohle fließt?
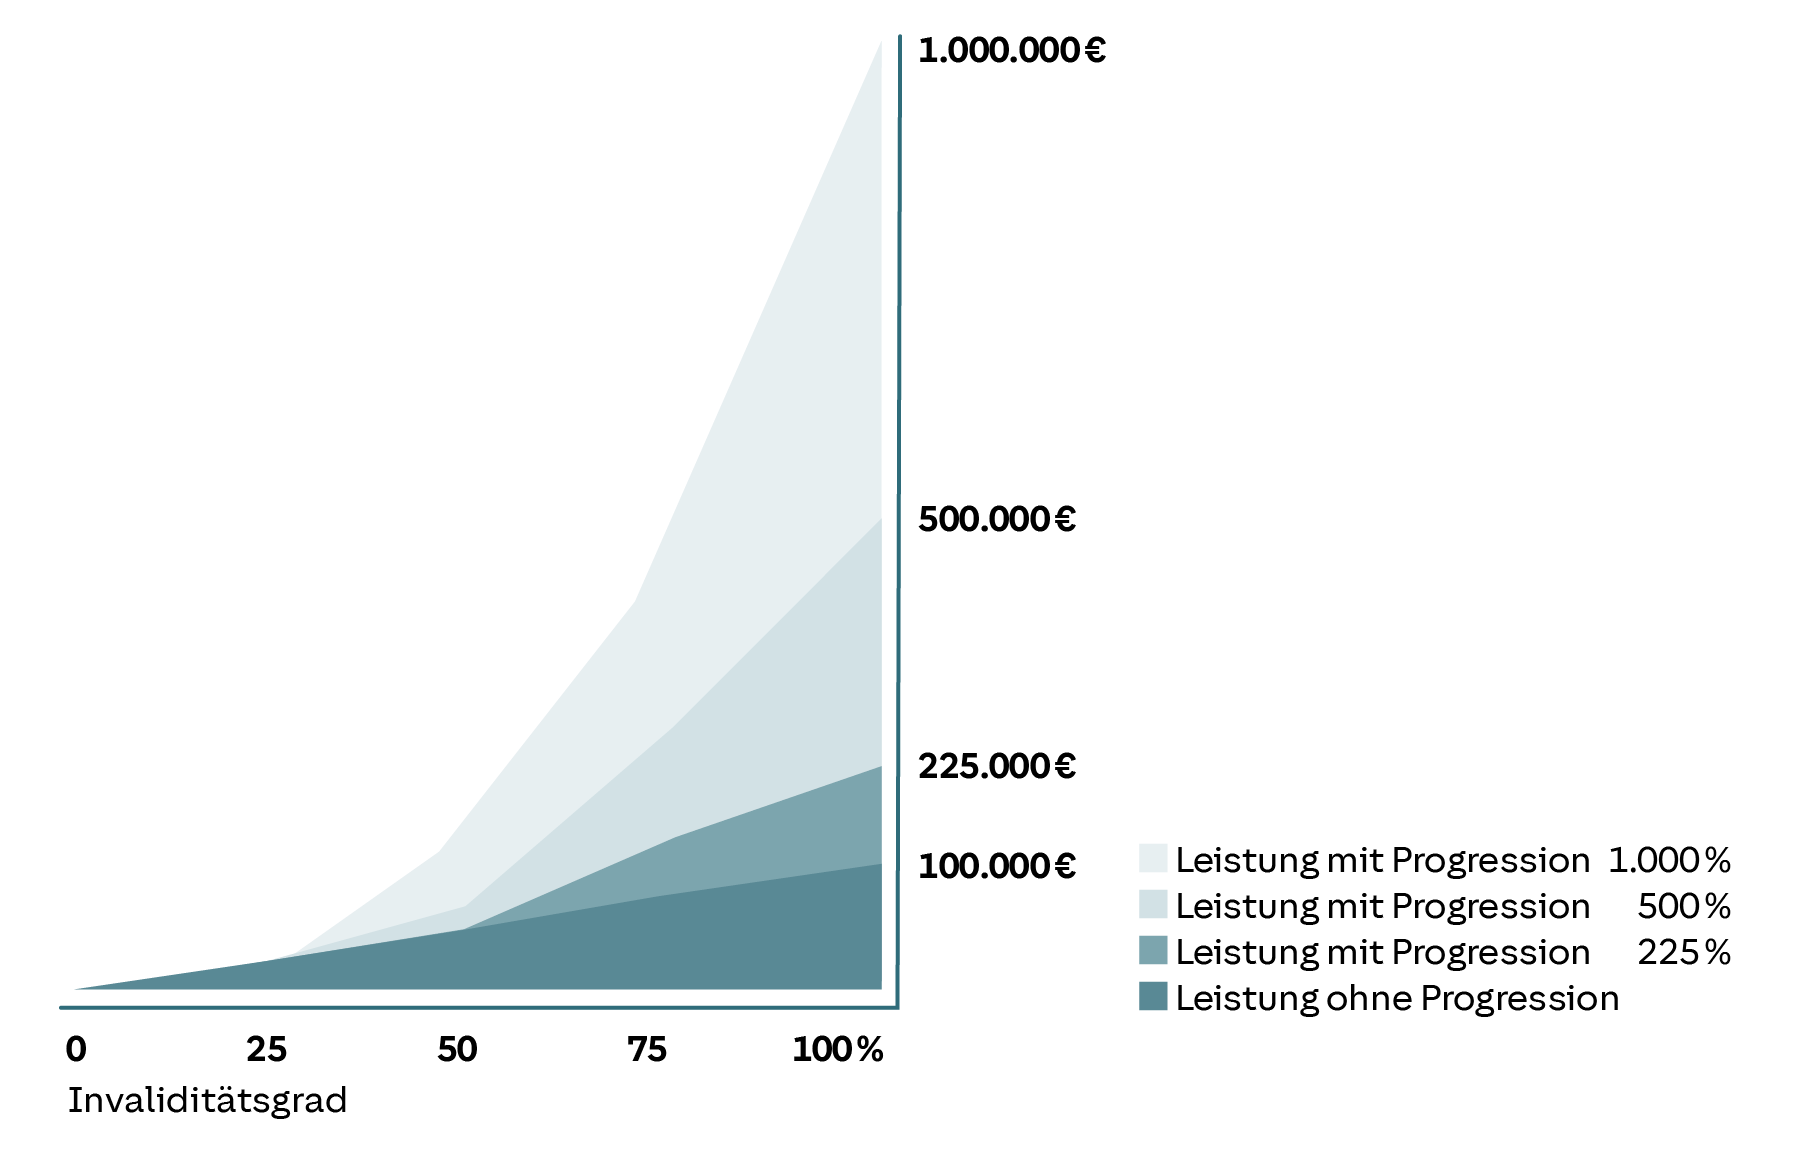
Hier wird’s spannend. Die Versicherung zahlt nicht einfach einen Batzen Geld, weil sie dich mag. Nein, nein. Sie arbeitet mit einer Gliedertaxe. Klingt nach einem Steuersystem für Finger, ist aber die offizielle Preistabelle für Körperteile. Ein Daumen ist mehr wert als ein kleiner Zeh – unfair, aber wahr! Für einen kompletten Armverlust gibt es vielleicht 100% der Versicherungssumme. Für einen gebrochenen Finger? Vielleicht nur 10%. Ja, der Kapitalismus macht auch vor deinem Pinky nicht Halt.
Und dann ist da noch die Invalidität. Falls du nach dem Unfall für immer humpelst oder einen „coolen“ Sprachfehler hast („Cool“ im Sinne von nervig), zahlt die Versicherung eine Rente oder Einmalzahlung. Aber Achtung: Die Höhe hängt davon ab, wie sehr dein Körper im Alltag eingeschränkt ist. Wenn du nur noch mit dem Kopf nicken kannst, aber trotzdem „Ja“ sagen – das zählt vielleicht weniger, als wenn du nicht mehr Klavier spielen kannst. Traurig, aber fair.
Wie lange musst du warten? Bis die Kuh fliegt?
Stell dich darauf ein, dass es dauert. Versicherungen sind keine Helden aus Actionfilmen. Sie prüfen, prüfen, prüfen. Manchmal dauert es ein paar Wochen, manchmal Monate. Tipp: Sei hartnäckig, aber freundlich! Rufe alle zwei Wochen an und frage: „Ist mein Geld schon unterwegs, oder muss ich noch eine Runde Hula Hoop tanzen, um das zu beschleunigen?“ Humor hilft. Und falls die Versicherung sich ziert – ein Anwalt für Versicherungsrecht kann Wunder wirken. Aber nur, wenn es wirklich eskaliert. Sonst kostet der Anwalt mehr, als die Auszahlung bringt. Nicht lustig, aber wahr.
Der kleine „Unfall-Schnellkurs“ für den Alltag
Weißt du, was die meisten vergessen? Dass man die Versicherung auch für kleine Unfälle nutzen kann! Ein Bänderriss beim Joggen? Ja! Ein Sturz vom Trampolin (ja, auch als Erwachsener)? Ja! Nur weil du nicht im Koma liegst, heißt das nicht, dass du kein Geld bekommst. Jeder Arztbesuch zählt. Also: Nicht schämen, den Antrag auszufüllen. Deine Versicherung hat genug Geld – sie vermisst deine 200 Euro nicht.
Und jetzt das große Finale – Lächeln nicht vergessen!
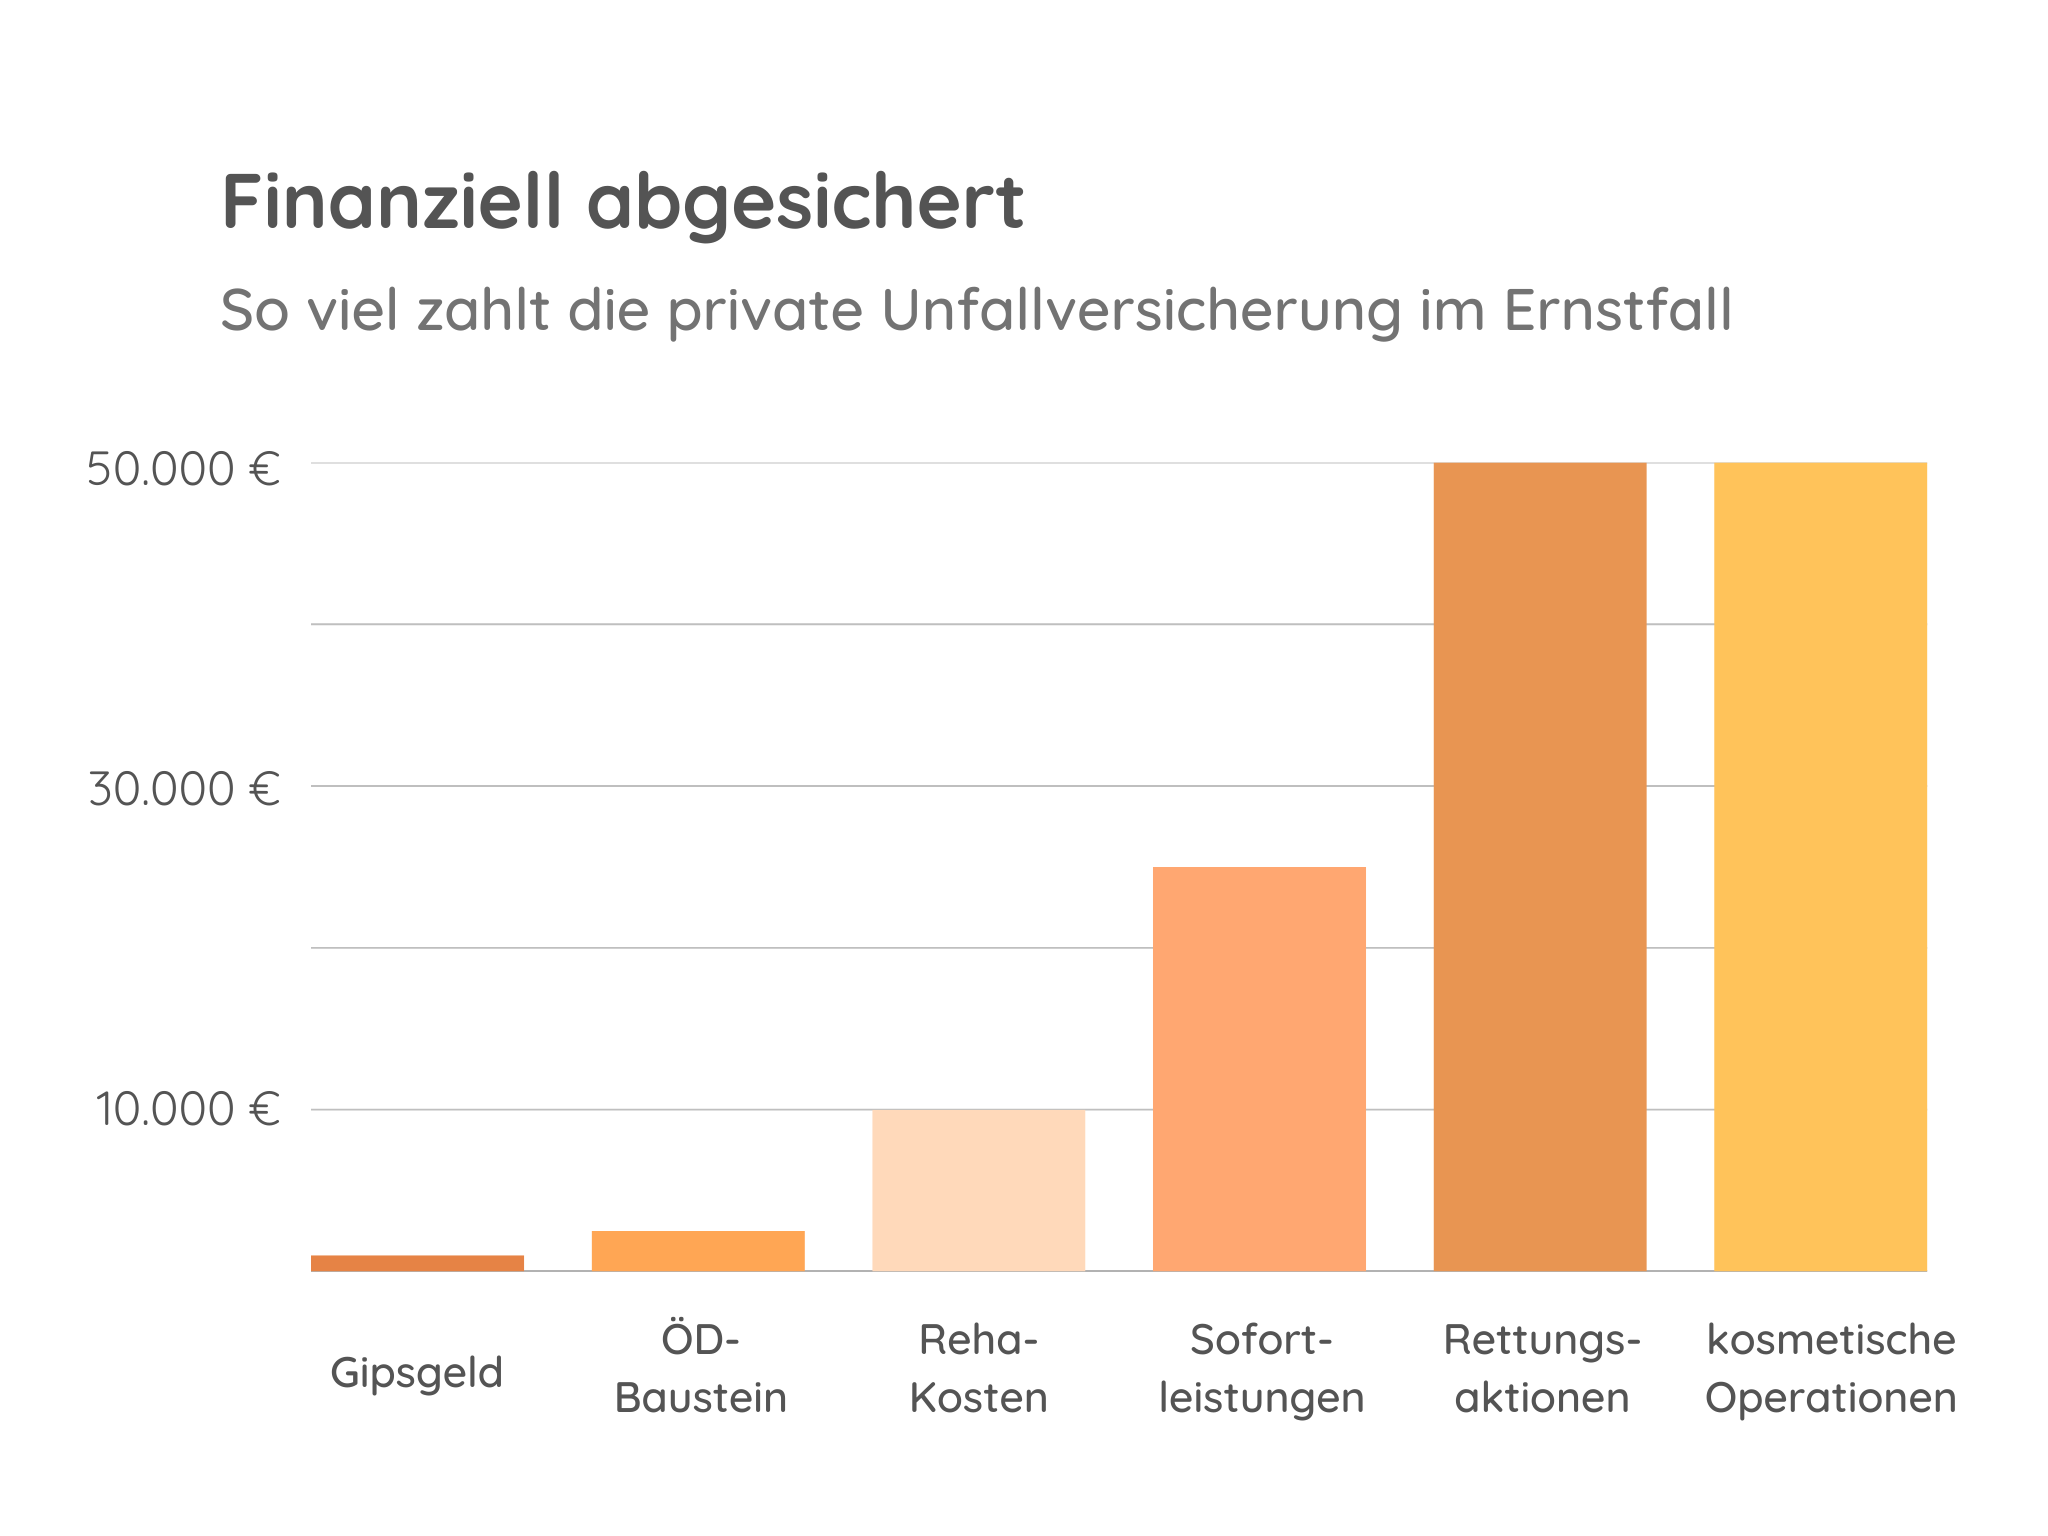
Also: Unfall passiert – Schreck lass nach. Atme tief durch. Dann: Dokumentieren, Arzt aufsuchen, Antrag ausfüllen, geduldig sein (aber nerven!). Und am Ende? Die Auszahlung landet auf deinem Konto. Vielleicht reicht es für einen Eiskaffee, vielleicht für eine neue Matratze oder – wenn du Pech hast – für die dringend nötige Therapie für dein angeknackstes Selbstbewusstsein. Hey, jeder Cent zählt!
Denk daran: Die Unfallversicherung ist wie ein Regenschirm – du hoffst, ihn nie zu brauchen, aber wenn es schüttet, bist du froh, dass du ihn hast. Und selbst wenn der Schirm ein Loch hat (also die Auszahlung niedriger ist als erhofft) – besser als gar kein Schutz. Und wer weiß? Vielleicht lachst du in ein paar Jahren über die Geschichte, wie du dir beim Versuch, einen Pizzakarton zu öffnen, den Zeh gebrochen hast. Ja, das ist mir wirklich passiert. Und die Versicherung hat gezahlt. Ehrenwort.
Bleib auf den Beinen, aber falls du stolperst: Lass dich nicht unterkriegen, sondern lass dich auszahlen. 😉