
Private Krankenversicherung Kind Kosten
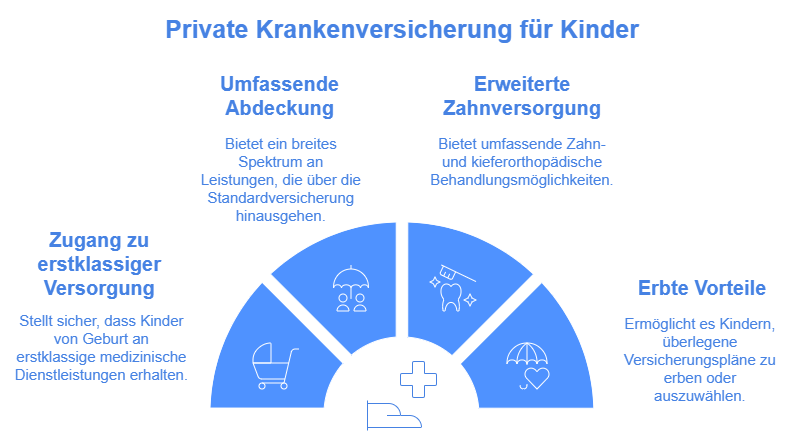
Ah, die Private Krankenversicherung – der heilige Gral für alle, die nie krank werden und außerdem ein kleines Vermögen unter dem Kopfkissen haben. Aber dann kommt das Kind. Und plötzlich wird aus dem Gral ein Fass ohne Boden. Ja, ich rede von den Kosten für die private Krankenversicherung für Kinder. Und ich sage: Es ist ein einziger, großartiger Hohn.
Stellen Sie sich vor: Sie zahlen brav Jahr für Jahr Ihren Höchstbeitrag. Sie treiben Sport, essen Grünzeug und vermeiden Stoßstangenberührungen mit Viren. Dann kommt der Storch. Und mit ihm die erste Rechnung: "Herzlichen Glückwunsch! Ihr Kind kostet Sie jetzt monatlich so viel wie ein Kleinwagen-Leasing."
„Private Krankenversicherung Kind Kosten“ – ein Satz, der garantiert mehr Angst macht als der erste Zahnarzttermin.
Das beste daran? Die Logik. Sie denken: "Mein Kind ist ein Klon von mir. Keine Vorerkrankungen, sauber wie ein frischer Radiergummi." Falsch gedacht! Die Versicherer lieben den Gedanken an einen kleinen „Neukunden mit Top-Risiko“. Aber den Tarif? Den schnüren sie so großzügig, dass Sie sich fragen, ob das Kind bereits eine Privatklinik für seine Teddybären-Operationen braucht.
Ich habe einen unpopulären Vorschlag: Man sollte die Private Krankenversicherung eigentlich umbenennen in „Zahl-viel-und-halt-den-Mund-Krankenversicherung“. Denn die Kosten für den Nachwuchs? Die steigen schneller als die Milchzähne. Ein Freund erzählte mir kürzlich: "Für mein Baby zahlen ich jetzt 280 Euro im Monat." Ich fragte: "Bekommt es da jeden Morgen einen Kaviar-Brei?" – "Nein, nur einen Check-up beim Kinderarzt, der beim Kassenpatienten kostenlos ist."
Und dann kommt der Clou: Der Beitrag für Kinder ist nicht etwa günstiger, weil Kinder selten rauchen oder Bungee-Jumping machen. Nein, er ist teuer, weil die Tarife so aufgebaut sind, dass Sie schon im Kindergarten Chefarztbehandlung buchen müssen. Für eine Schnupfnase. Ein Wahnsinn.
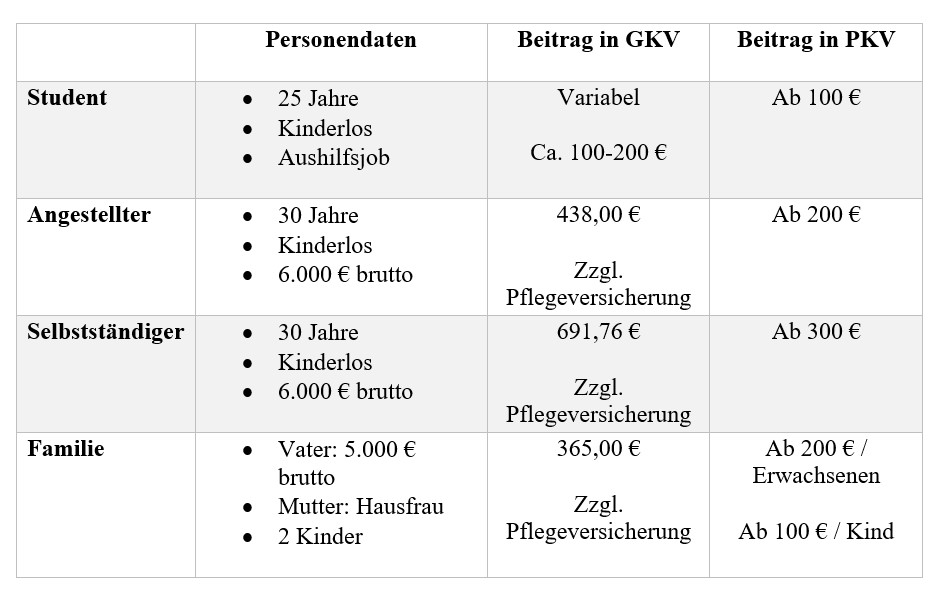
Ich sage Ihnen: Die Private Krankenversicherung für Kinder ist der beste Beweis dafür, dass das System ein Witz ist – und zwar einer, bei dem Sie der Witzbold sind. Sie wollen die beste Versorgung? Zahlen Sie! Aber vergessen Sie nicht, dass Ihr Kind mit 18 dann selbstständig wird – und Sie weiterzahlen dürfen, bis es 25 ist, oder es im Studium nochmal kräftig aufstocken. „Private Krankenversicherung Kind Kosten“ – das ist wie ein Abo für einen Streaming-Dienst, den Sie nie nutzen, aber der Ihnen jede Folge des Dramas „Geldverbrennen“ zeigt.
Meine persönliche, unpopuläre Meinung? Sparen Sie sich den Ärger. Lassen Sie das Kind in der gesetzlichen Versicherung. Dort zahlen Sie einen kleinen, geregelten Satz – und Ihr Kind darf ganz normal husten, ohne dass Sie eine Rechnung über 50 Euro für ein Rezept bekommen. Die private Variante ist nur etwas für Leute, die gerne ihr Geld zählen – und zwar beim Ausgeben.

Aber Moment, es gibt ja noch die „Beitragsentlastung“ oder „Kinder-Mitversicherung“. Klingt gut? Ist es nicht. Die Entlastung ist oft ein paar Euro im Monat – und der Tarif bleibt teuer wie ein Luxus-Kita-Platz. Ein Freund scherzte: „Die Entlastung fühlt sich an, als würde man einen Eimer Wasser aus der Titanic schöpfen.“ Ich finde, das trifft es.
Also, liebe Eltern und werdende Eltern: Wenn Ihnen jemand von den Wundern der Privaten Krankenversicherung für Kinder vorschwärmt, lächeln Sie freundlich. Dann sagen Sie: „Klar, und eine Yacht für die Badewanne ist auch eine tolle Investition.“ Das System ist nicht böse – es ist nur absurd. Und die Kosten sind der Preis für diese Absurdität. Lachen hilft, denn weinen wäre zu teuer.