
Anleihen Mit Monatlicher Zinszahlung

Stellen Sie sich vor, Ihr Geld arbeitet für Sie – und das jeden Monat aufs Neue. Genau das bieten Anleihen mit monatlicher Zinszahlung: regelmäßige Einnahmen, ohne dass Sie etwas tun müssen. Viele schätzen diese Form der Geldanlage, weil sie planbare Beträge liefert, ähnlich wie ein kleiner Nebengehalt.
Der größte Vorteil für den Alltag ist die Liquidität. Statt einmal pro Jahr eine große Zinszahlung zu erhalten, fließt das Geld jeden Monat auf Ihr Konto. Das hilft, Fixkosten wie Miete oder Versicherungen gleichmäßig zu decken.
Ein weiterer Zweck: Sie entlasten Ihr Budget. Wenn Sie z. B. für eine große Anschaffung sparen, unterstützen Sie die monatlichen Zinsen dabei, ohne dass Sie Ihr Kapital angreifen müssen. So verdient das Geld, während Sie es behalten.
Ein typisches Beispiel ist eine Unternehmensanleihe eines stabilen Konzerns. Sie kaufen einen Anteil am Schuldschein des Unternehmens und erhalten dafür monatlich einen festen Zinssatz. Staatsanleihen aus stabilen Ländern funktionieren ähnlich, bieten aber oft etwas niedrigere Zinsen.
Praktisch angewendet wird das auch bei Immobilienanleihen. Einige Fonds zahlen monatliche Erträge aus Mieteinnahmen aus. Das ist ideal für Menschen, die passives Einkommen aufbauen möchten, ohne selbst Vermieter zu sein.
Tipp 1: Prüfen Sie immer die Bonität des Emittenten. Niedrige Zinsen ohne Risikobewusstsein können schnell zur Falle werden. Auch bei monatlicher Zahlung gilt: Höhere Rendite bedeutet oft höheres Risiko.
Tipp 2: Verteilen Sie Ihr Geld auf verschiedene Anleihen. Das Diversifizieren schützt Sie vor dem Ausfall eines einzelnen Schuldners. Eine Mischung aus Staats- und Unternehmensanleihen ist sinnvoll.
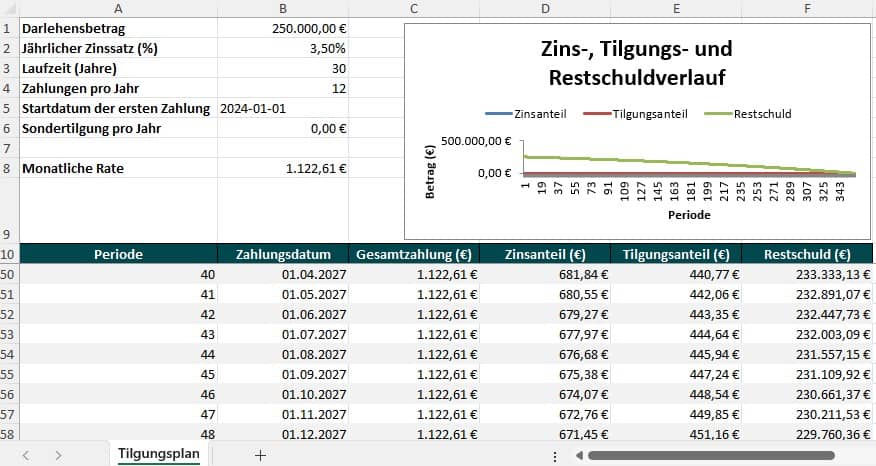
Tipp 3: Nutzen Sie monatliche Zinsen für den Kauf weiterer Anleihen. Diesen Effekt nennt man Zinseszins. So wächst Ihr monatliches Einkommen mit der Zeit von alleine weiter.
Wichtig: Lesen Sie das Kleingedruckte genau. Manche Anleihen haben Kündigungsfristen oder Sonderkonditionen, die den monatlichen Fluss unterbrechen können. Ein Blick auf die Bedingungen spart böse Überraschungen.
Auch Steuern sollten Sie beachten. In Deutschland werden Zinserträge versteuert – planen Sie daher einen pauschalen Abzug ein. Das mindert die monatliche Nettozahlung, aber Sie bleiben auf der sicheren Seite.

Ein weiterer praktischer Tipp: Nutzen Sie automatische Sparpläne. Wenn die monatliche Zinszahlung eingeht, legen Sie einen festen Teil davon sofort wieder in neue Anleihen an. So vermeiden Sie, das Geld unbedacht auszugeben.
Vergleichen Sie Konditionen auf verschiedenen Plattformen. Einige Broker bieten spezielle Anleihen mit monatlicher Zahlung zu geringeren Gebühren an. Ein wenig Recherche lohnt sich langfristig sehr.
Letztlich geht es um Ruhe und Planbarkeit. Mit regelmäßigen Einnahmen schlafen Sie besser, weil das Geld nicht von Börsenschocks abhängt. Monatliche Zinsen sind wie ein Metronom für Ihre Finanzen: gleichmäßig, verlässlich, vorhersagbar.
Fangen Sie klein an. Schon eine einzige Anleihe mit monatlicher Zahlung kann Ihren Blick auf Geld verändern. Mit der Zeit bauen Sie sich ein solides Nebeneinkommen auf – und das ganz ohne Nebenjob.