
Wofür Braucht Man Eine Unfallversicherung
Es klingt vielleicht nicht nach dem spannendsten Thema, aber eine Unfallversicherung kann dein Leben ziemlich entspannt machen. Stell dir vor, du stolperst beim Joggen oder schneidest dich beim Kochen – und alles ist abgesichert. Genau darum geht es: möglichst sorgenfrei durch den Alltag zu kommen.
Für Anfänger im Thema Versicherungen ist die private Unfallversicherung ein einfacher Einstieg. Sie zahlt nicht nur bei schweren Unfällen, sondern auch bei kleineren Missgeschicken, die bleibende Schäden hinterlassen. Du bekommst eine einmalige Summe, wenn ein Körperteil dauerhaft beeinträchtigt ist.
Familien profitieren besonders, weil Kinder und aktive Eltern ständig in Bewegung sind. Ein Sturz vom Fahrrad oder ein Unfall beim Toben im Garten kann schnell teure Folgen haben. Die Versicherung hilft dann, finanzielle Engpässe zu überbrücken und Umbauten im Haus zu finanzieren.
Must Read
Auch Hobbyisten wie Hobby-Bäcker oder Hobby-Fußballer sollten aufpassen. Ein Schnitt in die Hand oder ein verstauchter Knöchel kann dein liebstes Hobby für Monate lahmlegen. Die Versicherung springt ein, wenn die Selbständigkeit oder der Sport gefährdet ist.
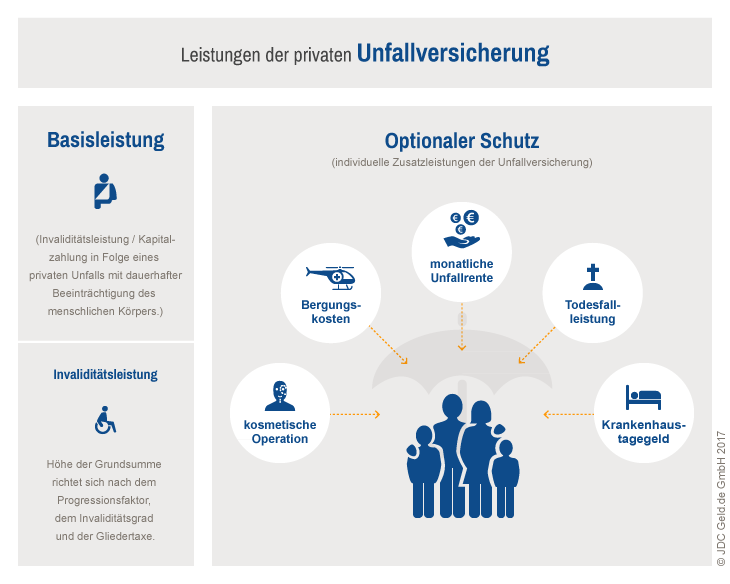
Es gibt unterschiedliche Varianten: Die Basis-Variante deckt die häufigsten Unfälle im Alltag ab. Eine Top-Variante bietet oft auch eine Krankenhaustagegeld oder eine Reha-Unterstützung. Du kannst sogar eine Kinder-Unfallversicherung abschließen, die speziell auf die Risiken von Kindern zugeschnitten ist.
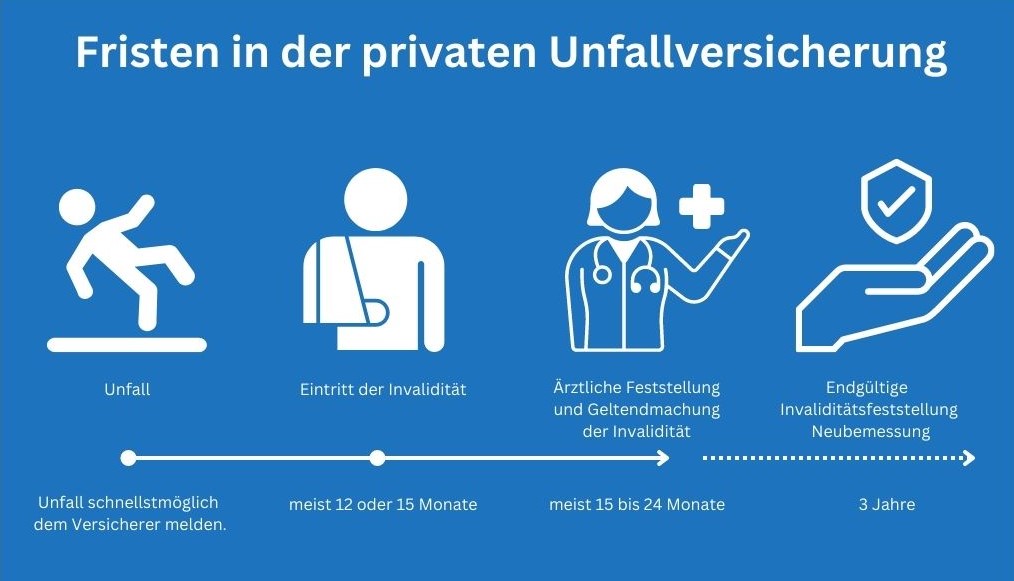
Ein praktischer Tipp für den Start: Überlege, welche Körperteile dir am wichtigsten sind. Die Versicherung zahlt nach einer festen Tabelle, je nachdem, welcher Finger oder welches Bein betroffen ist. Du musst also wissen, was du wirklich schützen willst.
Ein weiterer Trick: Vergleiche die Angebote online, denn die Kosten unterscheiden sich stark. Achte darauf, dass die Versicherung auch für deine Hobbys wie Skifahren oder Klettern gilt. Sonst hast du im Ernstfall eine böse Überraschung.
Denk auch an die Eigenbeteiligung. Wer einen niedrigen Eigenanteil wählt, zahlt zwar etwas mehr im Monat, aber im Schadensfall bekommst du mehr Geld. Für Anfänger ist eine moderate Summe um 150 Euro pro Monat ein guter Richtwert.
Am besten schließt du die Versicherung vor dem ersten großen Unfall ab – also am besten jetzt gleich. Viele Anbieter gewähren eine Wartezeit von einigen Monaten, bevor der volle Schutz beginnt. Du musst also nicht lange warten, um ruhig zu schlafen.
Kurz gesagt: Eine Unfallversicherung ist wie ein kleines Sicherheitsnetz für deine Abenteuer im Alltag. Sie macht das Leben nicht perfekt, aber deutlich entspannter mit einem Lächeln im Gesicht. Probier’s aus – dein zukünftiges Ich wird es dir danken.