
Private Krankenversicherung Kosten Monatlich
Stellen Sie sich vor: Private Krankenversicherung – das klingt nach endlosen Formularen und hohen Kosten. Aber viele Menschen lieben sie, weil sie Freiheit und schnelle Hilfe verspricht. Kein Warten auf Termine, mehr Auswahl beim Arzt – das ist der Traum.
Der Hauptvorteil liegt im Zugang zur Spitzenmedizin. Sie können direkt zum Facharzt gehen, ohne Überweisung. Kürzere Wartezeiten und Chefarztbehandlung sind für viele Alltag.
Besonders junge Berufstätige und Selbstständige nutzen diesen Luxus. Auch Familien mit höherem Einkommen entscheiden sich dafür. Der monatliche Beitrag ist zwar höher, aber die Leistungen sind oft umfassender.
Stellen Sie sich vor: Sie haben Kopfschmerzen und bekommen noch am selben Tag einen MRT-Termin. Im öffentlichen System wäre das oft unmöglich. Diese Sicherheit ist ein unschlagbarer Vorteil.
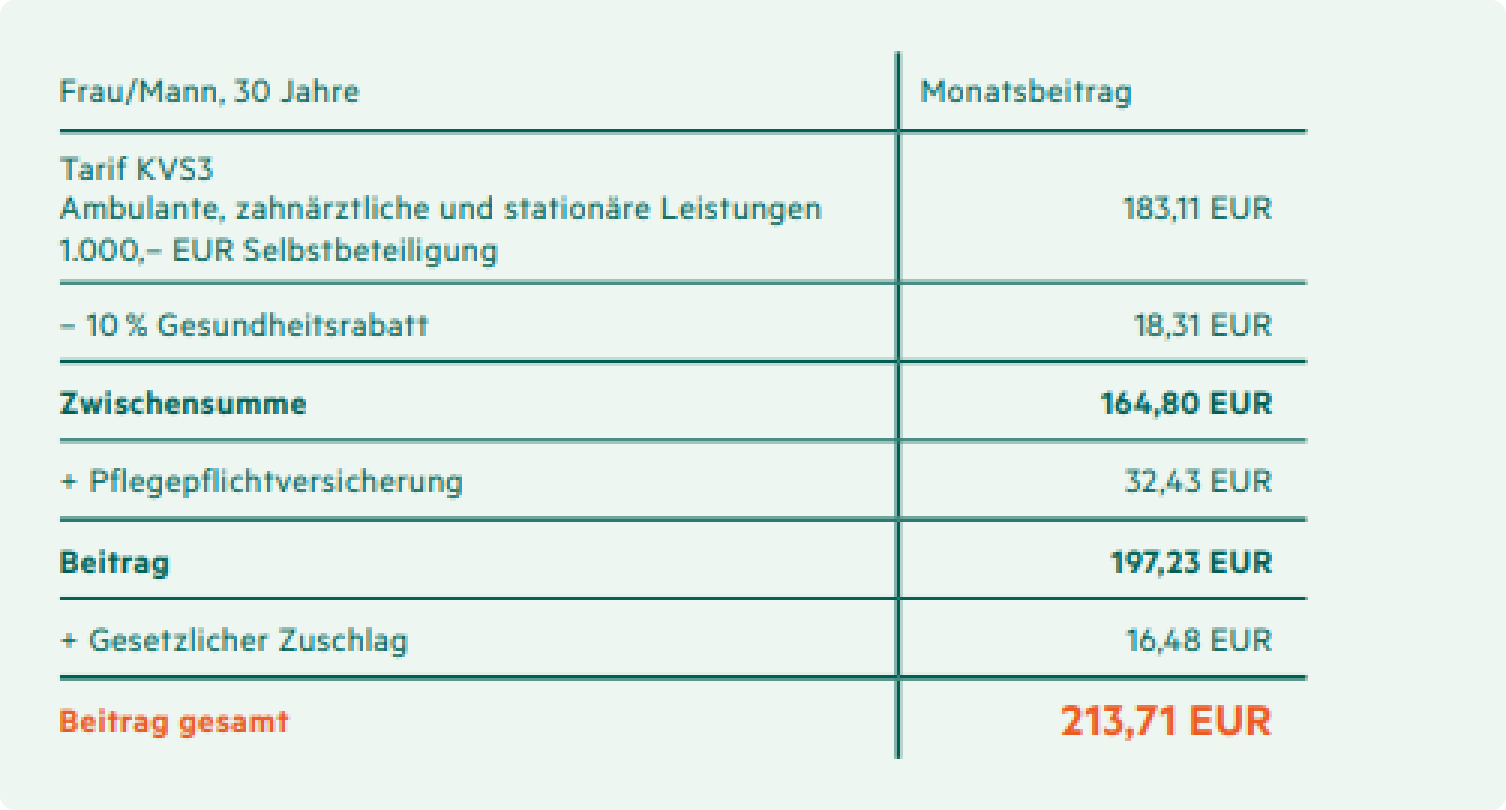
Die monatlichen Kosten hängen von Alter, Gesundheitszustand und gewähltem Tarif ab. Ein junger, gesunder Angestellter zahlt vielleicht 300 bis 500 Euro. Ältere Semester oder Vorerkrankte können schnell über 1000 Euro pro Monat zahlen.

Um den Beitrag zu senken, wählen viele einen hohen Selbstbehalt. Das bedeutet: Sie zahlen kleinere Rechnungen selbst, aber der monatliche Beitrag sinkt drastisch. Ein Tarif mit 1000 Euro Selbstbehalt kann monatlich 30 Prozent günstiger sein.
Ein weiterer Trick: Krankentagegeld auswählen? Nicht immer nötig. Wer ein stabiles Einkommen hat, spart oft, wenn er darauf verzichtet. Prüfen Sie genau, welche Leistungen Sie wirklich brauchen.
Vergleichen Sie regelmäßig die Beiträge. Der Markt ändert sich schnell, und ein Wechsel kann Hunderte Euro jährlich sparen. Achten Sie aber auf Wartezeiten bei neuen Tarifen.

Ein häufiger Fehler: zu niedrige Beitragsrückstellungen. Im Alter steigen die Kosten enorm. Planen Sie frühzeitig, sonst wird der monatliche Betrag zur finanziellen Last.
Für Angestellte gilt: Der Arbeitgeberzuschuss ist an die Beitragsbemessungsgrenze gekoppelt. Bis 2025 liegt diese bei rund 5.000 Euro monatlich. Überschreiten Sie diese Summe, zahlen Sie den Überschuss komplett selbst.

Bleiben Sie transparent gegenüber Ihrer Versicherung. Jede Vorerkrankung, die Sie verschweigen, kann später zur Leistungsablehnung führen. Ehrlichkeit schützt Sie vor bösen Überraschungen.
Letzter Tipp: Nutzen Sie Gesundheitsprogramme der Versicherer. Viele belohnen regelmäßige Vorsorge oder Sport mit Bonuszahlungen. Das senkt effektiv Ihre monatlichen Kosten.
Die private Krankenversicherung ist kein Allheilmittel, aber für viele die richtige Wahl. Mit kluger Planung und flexiblen Tarifen wird sie zum echten Vorteil im Alltag. Entscheiden Sie sich bewusst – und genießen Sie die Freiheit.