
Was Kostet Die Versicherung Für Ein Mopedauto

Stell dir vor: ein kleiner, knuffiger Flitzer, der aussieht wie ein Mini-Auto, aber mit dem Herzen eines Rollers. Das Mopedauto – oder in der Fachsprache Leichtkraftfahrzeug – ist der ultimative Gamechanger für alle, die Freiheit ohne teuren Führerschein wollen. Ob für den Weg zur Arbeit, den Marktbesuch oder die Spritztour mit Freunden: Diese kleinen Flitzer sind praktisch, günstig und machen einfach Spaß.
Doch eine Frage taucht auf, bevor man den Schlüssel umdreht: Was kostet eigentlich die Versicherung für ein Mopedauto? Die Antwort ist überraschend erfrischend – und viel entspannter, als du denkst.
Die gute Nachricht: Günstiger als ein echtes Auto
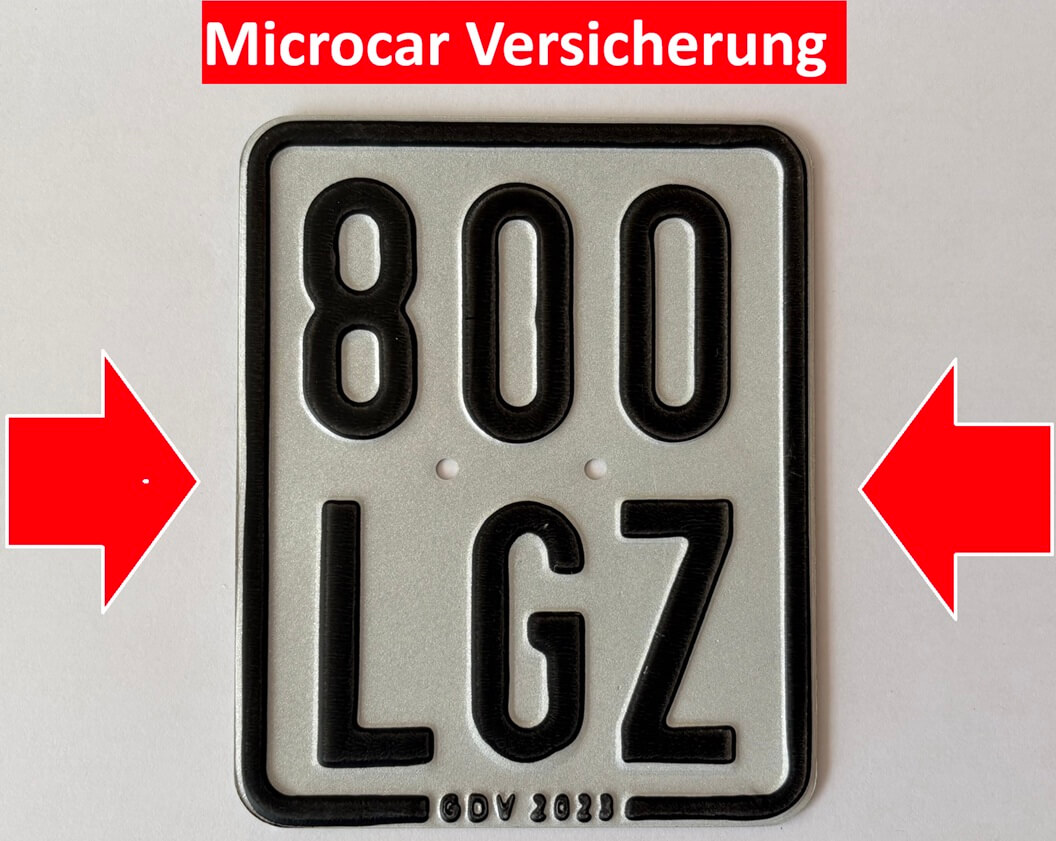
Ein Mopedauto ist kein normales Auto. Es ist leichter, langsamer (maximal 45 km/h) und gilt versicherungstechnisch eher als Kleinkraftrad. Das bedeutet: Die Prämien sind meistens ein echter Schnapper. Für den Basis-Schutz – die Haftpflichtversicherung – zahlst du im Jahr oft nur zwischen 150 und 300 Euro. Das ist weniger als ein Monatsticket für die Bahn! Kein Wunder, dass immer mehr Menschen umsteigen, besonders in Städten, wo Parkplätze Mangelware sind.
Ein Fun Fact am Rande: In den Niederlanden, dem Mutterland der Mopedautos (denk an die kultigen Canta-Flitzer), sind diese Fahrzeuge so beliebt, dass es eigene Parkplätze nur für sie gibt. Und die Versicherung? Noch günstiger als bei uns, weil die Schadensrisiken gering sind. Aber wir sind in Deutschland – hier lieben wir es, alles etwas genauer zu regeln.
Was beeinflusst den Preis? Die versteckten Stellschrauben
Der günstige Einstiegspreis ist verlockend, aber es gibt ein paar Faktoren, die den Betrag nach oben oder unten schrauben können. Hier kommt der Praktiker-Tipp: Vergleichen lohnt sich! Denn nicht alle Mopedautos sind gleich.

- Die Typklasse: Modelle wie der Renault Twizy oder der Microcar werden in verschiedene Typklassen eingestuft, die das Unfallrisiko abbilden. Ein auffälliger, sportlicher Flitzer kostet meist ein paar Euro mehr als ein braver Cityfloh.
- Dein Wohnort: Ja, auch hier spielt die Postleitzahl eine Rolle. In München oder Berlin zahlst du oft einen Aufschlag, weil statistisch mehr geknallt wird. In der ländlichen Idylle von, sagen wir, Bad Kleinen, freust du dich über niedrigere Prämien.
- Deine Schadensfreiheitsklasse: Wer schon mal einen Roller oder ein Moped versichert hat, sammelt hier Rabatte. Einsteiger starten oft bei SF 0 – aber keine Sorge, nach einem Jahr ohne Unfall sinkt der Preis spürbar.
- Die jährliche Fahrleistung: Fährst du nur 1.000 Kilometer im Jahr zum Bäcker? Das senkt den Preis. Pendelst du täglich 20 Kilometer in die Stadt? Dann wird’s etwas teurer – aber immer noch human.
Kasko oder nicht? Die Lifestyle-Frage
Jetzt kommt der entspannte Teil: Brauchst du eine Vollkasko? Ehrlich gesagt – meistens nicht. Die Reparaturen an Mopedautos sind oft günstiger als bei großen Autos, und der Zeitwert sinkt schnell. Die meisten Fahrer entscheiden sich für die reine Haftpflicht und sparen sich den Aufpreis für Teil- oder Vollkasko (der schnell bei 100–200 Euro extra im Jahr liegen kann).
Kultureller Tipp: In Spanien und Italien sieht man viele Mopedautos mit offenen Türen im Sommer – ein echtes Lebensgefühl! Aber denk dran: In Deutschland muss die Versicherung auch den Diebstahl abdecken. Ein kleines Schloss (oder eine GPS-Tracker-App) senkt nicht nur das Risiko, sondern kann dich bei manchen Anbietern sogar den Beitrag reduzieren. Frag mal bei deiner Versicherung nach – die haben oft versteckte Rabatte für clevere Sicherheit.
Praktische Spar-Tipps für den Alltag
Du willst das absolute Schnäppchen? Hier sind drei Lifehacks aus der Redaktion:
- Die Saison-Versicherung: Nutzt du dein Mopedauto nur von April bis Oktober? Dann wähle eine saisonale Police. Das kann die Kosten um bis zu 40% drücken – und du sparst dir die rustikalen Wintermorgen mit Kratzen am Fenster.
- Fahranfänger-Rabatte: Einige Anbieter geben Bonus, wenn du einen Kurs in der Fahrschule für Mopedautos absolvierst – auch wenn du nur den alten B-Führerschein hast. Ja, das gibt es!
- Das richtige Alter: Die teuersten Kunden sind Jugendliche unter 18. Bist du über 25? Herzlichen Glückwunsch – du zahlst oft nur die Hälfte. Altern ist manchmal ganz gut.
Ein kleiner Check: Was sagen die Zahlen?
Ein realistisches Szenario: Du, 30 Jahre alt, wohnst in einer Kleinstadt, fährst einen Peugeot e-Kick (elektrisch, natürlich), 3.000 km pro Jahr. Die Haftpflicht kostet dich um die 180 Euro jährlich. Dazu kommen vielleicht 50 Euro in eine Garagenversicherung, falls du kein Carport hast. Und das war’s. Keine Steuer (Elektro-Mopedautos sind steuerbefreit!), keine teure Inspektion. Das ist echte Freiheit.

Ein kleiner Wermutstropfen: Die Versicherung für Mopedautos hat in den letzten Jahren minimal angezogen – weil immer mehr Leute sie nutzen. Aber im Vergleich zu einem Kleinwagen mit 500 Euro Haftpflicht bist du immer noch auf der Luxus-Seite des Lebens.
Reflexion: Der kleine Unterschied im Alltag
Wenn du morgens in dein Mopedauto steigst, denk kurz daran: Du bewegst dich mit einem Lächeln durch den Verkehr. Du parkst direkt vor der Tür, du hörst den Vogel zwitschern (weil kein Motor heult), und du hast Geld für die eine Tasse teuren Kaffee mehr im Monat übrig. Die Versicherung ist nicht die Hauptsache – sie ist der kleine Freund, der dich absichert, während du die Welt erkundest.
Das Leben ist zu kurz für Bürokratie. Also: Rechne kurz, schließe eine Police ab, und dann raus auf die Straße. Denn Freiheit ist keine Kostenfrage – sie ist eine Entscheidung. Und die hast du jetzt in der Tasche.