
Versicherung Erstes Risiko Definition
Stell dir vor, du hast eine teure Kamera und machst damit Fotos bei einem Gewitter. Wenn der Blitz einschlägt, ist die Kamera hin – aber deine Versicherung zahlt vielleicht nicht den vollen Neupreis. Genau hier kommt die Versicherung erstes Risiko ins Spiel, ein cleveres Konzept, das dir Geld spart und trotzdem volle Sicherheit gibt.
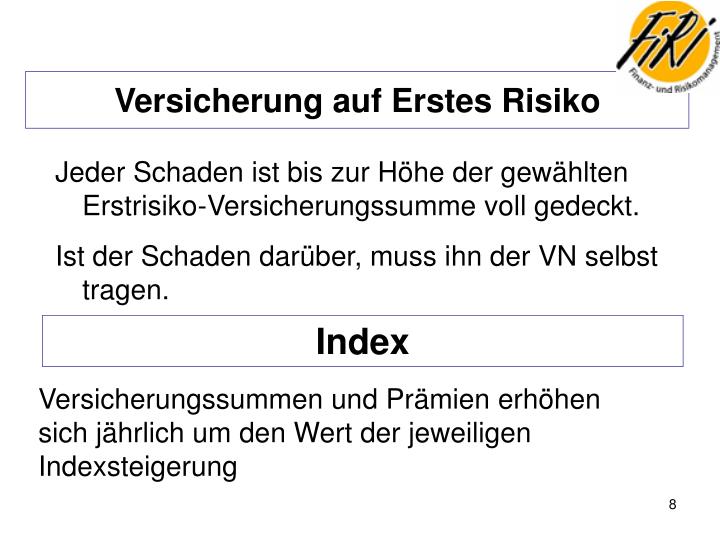
Das Prinzip ist einfach: Du versicherst nicht den gesamten Wert einer Sache, sondern nur einen festen Betrag, der im Schadensfall garantiert gezahlt wird. Nennen wir diesen Betrag einfach dein „erstes Risiko“. Selbst wenn dein Schaden höher ist, bekommst du nur diesen festen Betrag – aber das reicht meist völlig aus.
Warum ist das so praktisch? Stell dir vor, dein Laptop kostet 2.000 Euro, aber du hast nur 1.000 Euro als erstes Risiko versichert. Wenn er gestohlen wird, bekommst du sofort 1.000 Euro – ohne Diskussion und ohne langen Papierkram. Die restlichen 1.000 Euro musst du selbst tragen, aber du hast ja bewusst nur das Risiko „bis zur ersten Grenze“ abgesichert.
Der größte Vorteil? Die Prämie ist viel günstiger als bei einer Vollkasko-Versicherung. Du zahlst nur für den Bereich, der wirklich kritisch ist – das erste Risiko. Das ist ideal für Dinge wie Handys, Brillen oder auch kleinere Hausratgegenstände, bei denen ein Totalschaden unwahrscheinlich, aber ein teurer Einzelschaden möglich ist.
Diese Option wird besonders beliebt bei Elektronik-Versicherungen und in der Transportversicherung. Beispiel: Ein Paketdienst versichert jedes Paket nur bis 500 Euro (erstes Risiko) – selbst wenn der Inhalt 1.000 Euro wert ist. Der Kunde weiß: Für kleine Schäden bin ich abgesichert, für extreme Verluste trage ich das zweite Risiko selbst.
Ein häufiger Fehler: Viele denken, das erste Risiko sei dasselbe wie eine Selbstbeteiligung. Das ist ein großer Irrtum! Bei einer Selbstbeteiligung zahlst du im Schadensfall einen Teil mit; beim ersten Risiko zahlst du gar nichts dazu, solange der Schaden unter deinem festgelegten Betrag liegt. Du bekommst einfach den festen Betrag – und das war's.
Die praktische Anwendung: Du versicherst deine teure Kameraausrüstung im Wert von 5.000 Euro nicht komplett, sondern wählst ein erstes Risiko von 2.500 Euro. Die Prämie sinkt drastisch, und für 99% der Schäden (z. B. Sturz oder Diebstahl unter 2.500 Euro) bist du perfekt geschützt. Nur bei einem Totalschaden über 2.500 Euro müsstest du den Rest selbst zahlen – aber das kommt selten vor.
Wichtig zu wissen: Diese Versicherungsart eignet sich nicht für absolute Luxusgüter wie Diamanten oder historische Kunst, bei denen der gesamte Wert abgesichert sein muss. Dort brauchst du eine Vollwertversicherung. Aber für Alltagsgegenstände wie Smartphones, Fahrräder oder Laptops ist das erste Risiko ein echter Geheimtipp.
Ein weiterer Bonus: Viele Versicherer bieten diese Option optional in ihren Standardpolicen an. Frage einfach deinen Anbieter, ob du die erste Risiko-Klausel nutzen kannst. Du wirst überrascht sein, wie viel Geld du sparen kannst – und trotzdem im Ernstfall nicht leer ausgehst.
Zusammengefasst: Das erste Risiko ist wie ein sicheres Polster für die häufigsten Schadensfälle. Du verzichtest auf den Schutz für extreme Verluste, zahlst aber deutlich weniger Beitrag. Ein kluger Kompromiss zwischen Vorsicht und Geldbeutel – und deshalb bei vielen Praktikern so beliebt.
Also, beim nächsten Vertragsabschluss: Nicht einfach die teuerste Vollkasko nehmen, sondern kurz überlegen: „Reicht mir das erste Risiko?“ Dein Portemonnaie wird es dir danken – und deine Nerven auch, falls mal ein Schaden eintritt.