
Sparzinsen Täglich Fällig österreich
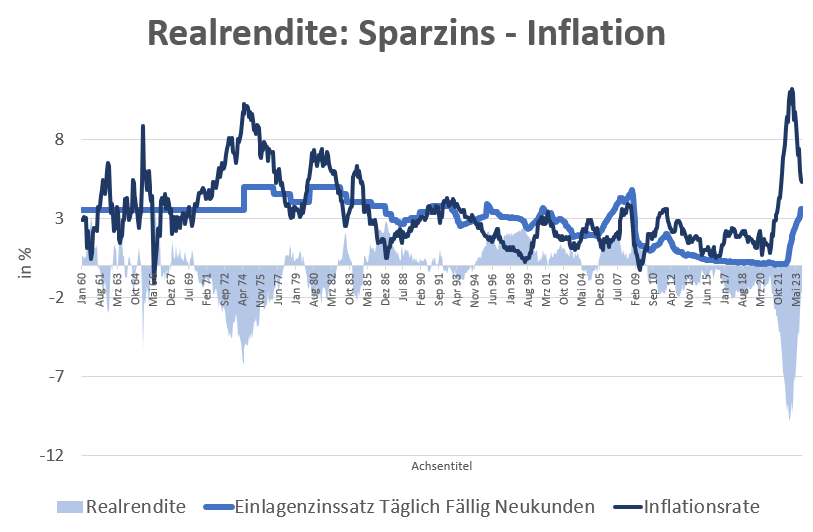
Stellen Sie sich vor: Sie wachen auf, greifen nach Ihrem Handy, checken schnell Ihr Konto – und da ist es. Ein frischer Batzen Zinsen, der auf Ihrem täglich fälligen Sparkonto über Nacht gewachsen ist. Klingt wie eine Netflix-Serie über Glück? Nein, das ist die Realität in Österreich, wenn man die Sparzinsen täglich fällig für sich arbeiten lässt.
Das Phänomen: Täglich fällig, täglich verzinst
In einem Land, in dem „Gemütlichkeit“ fast ein Nationalsport ist, ist die Idee eines Tagesgeldkontos – oder wie wir hier sagen: täglich fällig – fast schon revolutionär. Sie geben der Bank Ihr Geld, aber Sie behalten die Kontrolle. Kein Festhalten, kein Vertrag mit Handschellen. Sie bestimmen den Takt. Heute einzahlen, morgen auszahlen. Und die Zinsen? Die sammeln sich an, wie die Krümel vom Kaiserschmarrn – wenn man genau hinschaut, ist es eine ganze Mahlzeit.
Ein kleiner Fun-Fact: Wussten Sie, dass die Idee des täglich fälligen Sparens in Österreich während der „Nullzins-Ära“ fast ausgestorben war? Die Banken schauten einen an, als hätte man gefragt, ob man das Schnitzel auch in Veggie-Form bekommt. Doch dann kam die Zinswende, und plötzlich sind diese Konten wieder die coolen Kids im Finanzviertel.
Praktische Tipps: So holen Sie das Beste raus
Wenn Sie jetzt denken: „Okay, wo muss ich unterschreiben?“ – stopp. Nicht alle „täglich fälligen“ Angebote sind gleich. Hier ein paar Insider-Tricks, die selbst Ihre Bankberaterin im Kaffeehaus staunen lassen:
1. Vergleichen Sie die effektiven Jahreszinsen. Nicht die Nominalzinsen! Die Banken lieben es, mit Prozentpunkten zu jonglieren. Fragen Sie immer nach dem Effektivzins – das ist der Betrag, der wirklich auf Ihrem Konto landet. In Österreich gibt es oft Lockangebote für die ersten drei Monate. Die sind klasse, aber danach? Dann wird’s schnell lauwarm.
2. Nutzen Sie die „Zins-Check-App“ Ihrer Bank. Viele österreichische Banken bieten mittlerweile ein Feature an, das Ihnen zeigt, wie viel Zinsen Ihr Geld genau heute bringt. Ein bisschen wie der Pulsmesser beim Sport – nur für Ihr Portemonnaie. Setzen Sie sich ein Ziel: „Jeden Monat 50 Euro mehr Zinsen.“ Klingt klein? Nach einem Jahr sind das 600 Euro. Das ist ein Wiener Schnitzel inklusive Getränk – jeden Monat.

3. Der „Sparstrumpf-Effekt“. Legen Sie einen kleinen Notgroschen auf Ihr täglich fälliges Konto – aber trennen Sie ihn mental von Ihrem Ausgabengeld. Einfach, weil: Die Verlockung ist groß. Wenn das Geld jederzeit verfügbar ist, kann man im Urlaub schnell sagen: „Ach, das ist ja nur für den Notfall.“ Ich empfehle: Nennen Sie es in Ihrer Banking-App „Schatztruhe“ oder „Notgroschen-Habitat“. Das macht den Zugriff emotional schwerer.
Kulturelle Verankerung: Sparen wie die Österreicher
Die Österreicher haben ein besonderes Verhältnis zum Geld – irgendwo zwischen „Vorsorge wagen“ und „Es ist okay, auch zu genießen“. Ein täglich fälliges Sparkonto passt perfekt in dieses Bild. Es ist nicht so aggressiv wie Aktien, nicht so festgefahren wie eine Lebensversicherung. Es ist eher wie der Kaffee am Nachmittag: immer da, beruhigend, und flexibel, falls man doch einen Schuss Rum braucht.
Ein Fun-Fact am Rande: Die durchschnittliche Österreicherin spart rund 8 Prozent ihres Einkommens – täglich fällig ist dabei der Liebling der jungen Urbaniten in Wien, Graz und Linz. Warum? Weil sie wissen: Heute Zinsen kassieren, morgen die Miete zahlen. Es ist das Fintech-Gefühl mit der Seele einer Hausbank.

Die Verbindung zum Alltag: Ein kleines Ritual
Stellen Sie sich vor, Sie beginnen jeden Morgen mit einem Ritual: Sie öffnen Ihr Banking, sehen den kleinen Zinsbetrag, der über Nacht gewachsen ist – ein „Guten Morgen“ der Bank an Sie. Es ist nicht viel, vielleicht 0,30 Euro an einem guten Tag. Aber es ist da. Es ist ein finanzielles Lächeln.
Und plötzlich bekommen die kleinen Entscheidungen Gewicht: Die Tasse Kaffee to go, die Sie heute nicht kaufen? Die 4 Euro, die Sie stattdessen auf Ihr Tagesgeldkonto schieben, werden morgen Teil dieses stillen Wachstums. Plötzlich wird Sparen nicht zur Entbehrung, sondern zu einer stillen Kunst. Genau das macht den Reiz der täglich fälligen Sparzinsen in Österreich aus: Sie verbinden die Leichtigkeit des Lebens mit der Stabilität einer Geldanlage.
Reflexion: Mehr als nur Zahlen
Am Ende geht es nicht nur um die Prozentpunkte. Es geht um das Gefühl, die Kontrolle zu haben. In einer Welt, die oft laut und hektisch ist, bietet ein täglich fälliges Sparkonto eine kleine, ruhige Oase. Sie können Geld parken, ohne sich zu binden. Sie können wachsen lassen, ohne zu hetzen. Es ist wie ein gutes Gspusi mit Ihrem Geld: unkompliziert, verlässlich und immer für ein kleines Vergnügen gut.
Also, liebe Leserin, lieber Leser: Heben Sie heute Abend das Glas – auf die Zinsen, die Sie morgen früh erwarten. Und auf das Gefühl, dass Ihr Geld für Sie arbeitet, während Sie schlafen. Das ist wahre österreichische Gelassenheit.