
Private Kranken Und Unfallversicherung

Private Kranken- und Unfallversicherung klingt erstmal trocken, aber sie ist wie ein maßgeschneiderter Schutzanzug für dein Leben. Stell dir vor, du hast im Krankenhaus die freie Arztwahl und bekommst im Unfallfall schnelle Hilfe – das ist mehr als nur Papierkram. Kein Wunder, dass immer mehr Menschen diesen persönlichen Komfort schätzen.
Für Anfänger ist die private Krankenversicherung (PKV) ein Sprungbrett zu besserer medizinischer Versorgung. Du zahlst monatlich einen festen Betrag, bekommst aber oft kürzere Wartezeiten und Chefarztbehandlungen. Die private Unfallversicherung hingegen springt ein, wenn dir beim Sport oder im Alltag etwas zustößt – sie zahlt zum Beispiel für Umbauten an der Wohnung.
Familien profitieren besonders von der Kombination beider Versicherungen. Die PKV kann Kinder bereits ab Geburt exzellent absichern, inklusive Vorsorgeuntersuchungen. Die Unfallversicherung für die Kids schützt vor den hohen Kosten einer Invalidität, falls beim Toben mal etwas schiefgeht. So habt ihr alle ein beruhigendes Netz unter dem Alltag.
Must Read
Sogar Hobbyisten und Sportfans werden hier fündig. Der ambitionierte Radfahrer oder Kletterer bekommt in der Unfallversicherung spezielle Bausteine für Risikosportarten. In der PKV kannst du flexibel Tarife wählen, die etwa Physiotherapie ohne langen Bürokratieweg übernehmen. Dein Hobby bleibt dann ein Vergnügen, kein Risiko.
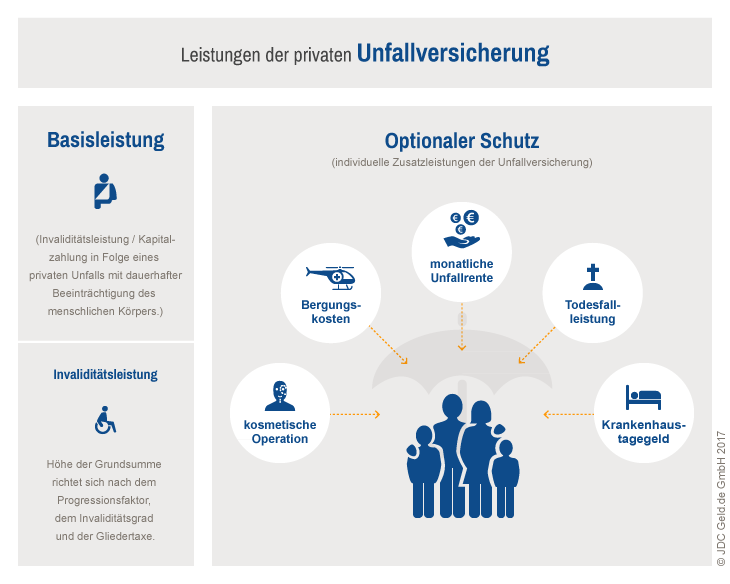
Ein einfaches Beispiel: Anna, 30, ist begeisterte Joggerin. Sie hat eine private Unfallversicherung, die ihr nach einem Bänderriss die Reha-Kosten vollständig erstattet. Ihr Kollege Max, ein Familienvater, wählte eine PKV, die seine Kinder in der Zahnspangen-Behandlung spitzenmäßig unterstützt. Variationen gibt es viele: vom Basis-Tarif bis zur Luxus-Police mit Einbettzimmer.
Du möchtest einsteigen? Beginne mit einem Vergleich im Internet, aber unterschreibe nichts übereilt. Rufe bei einem unabhängigen Makler an und erkläre deine Situation – er zeigt dir drei passende Tarife. Prüfe genau, ob die Leistungen wirklich deine Hobbys oder Familienbedürfnisse abdecken, statt auf den günstigsten Preis zu schielen.
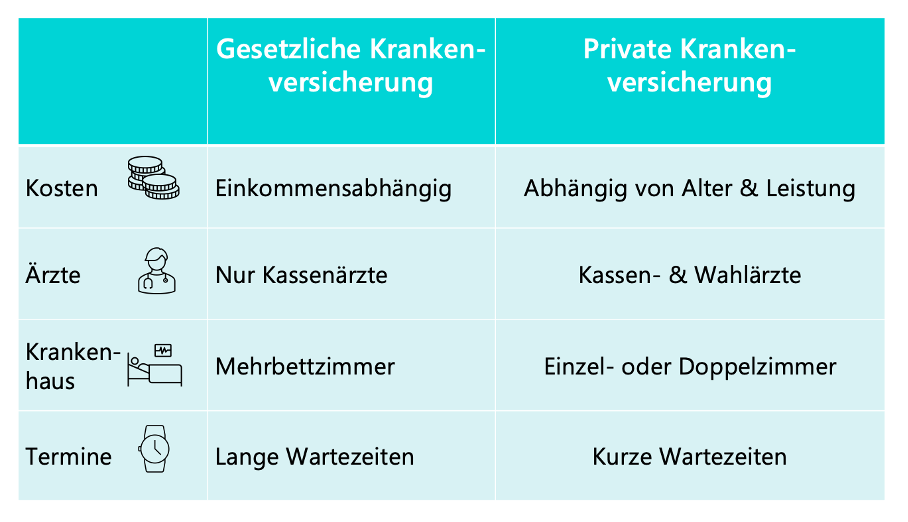
Mein bester Tipp: Lies die Klauseln zu Wartezeiten und Gesundheitsfragen ganz genau. Eine falsche Angabe kann später teuer werden. Lege dir außerdem einen Notizzettel mit deinem gewünschten Leistungsumfang an, bevor du startest – das hält den Kopf frei.
Am Ende macht private Absicherung das Leben einfach leichter. Du gehst entspannter zum Arzt, fühlst dich beim Sport sicherer und sparst dir unnötigen Stress. Wer einmal den Komfort von kurzen Wegen und besten Leistungen genossen hat, will nicht mehr zurück. Genau das ist der wahre Wert.