
Private Haftpflichtversicherung Im Vergleich
Es ist einer dieser Momente, in denen das Leben kurz die Pausetaste drückt. Du stehst im Flur eines Freundes, in der Hand die Scherben einer Vase, die du eigentlich nur bewundern wolltest. Oder noch besser: Dein Fahrrad kratzt im Vorbeifahren dezent den lackierten Kotflügel eines Tesla. Genau hier, zwischen Scham und Gedanken an die nächste Rate, fängt die Magie der Privaten Haftpflichtversicherung an.
Lass uns ehrlich sein: Über Versicherungen zu sprechen, fühlt sich oft an, als müsste man einem Aal das Schwimmen beibringen. Es ist kompliziert, leicht schleimig und endet selten im Spaß. Aber genau deshalb machen wir das heute anders. Keine trockenen Paragrafen, kein Handelsregister-Esoterik. Stattdessen: ein Spaziergang durch den Dschungel der Policen, mit einem Latte Macchiato in der Hand und einem Lächeln im Gesicht. Denn die Private Haftpflicht ist die beste Freundin deines guten Rufs.
Warum du ohne sie nackt bist – und das nicht im guten Sinne
Stell dir vor: Du öffnest die Tür deiner Wohnung, Wasser läuft die Decke herunter. Der Nachbar von oben hat vergessen, den Hahn zuzudrehen. Dein Parkett, dein Bücherregal, deine Lieblings-Couch – einfach weg. Wer zahlt das? Die Antwort: Wenn du keine private Haftpflicht hast, dann du. Und zwar von deinem Ersparten. Das ist der kulturelle Albtraum, den wir in Deutschland „Lehrgeld zahlen“ nennen. Dabei ist die Lösung so einfach wie ein guter Filterkaffee: Ein kleiner monatlicher Betrag bewahrt dich vor einer finanziellen Katastrophe.
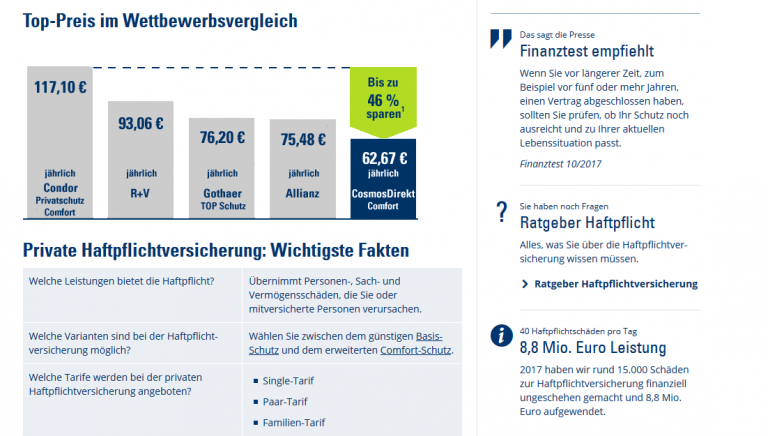
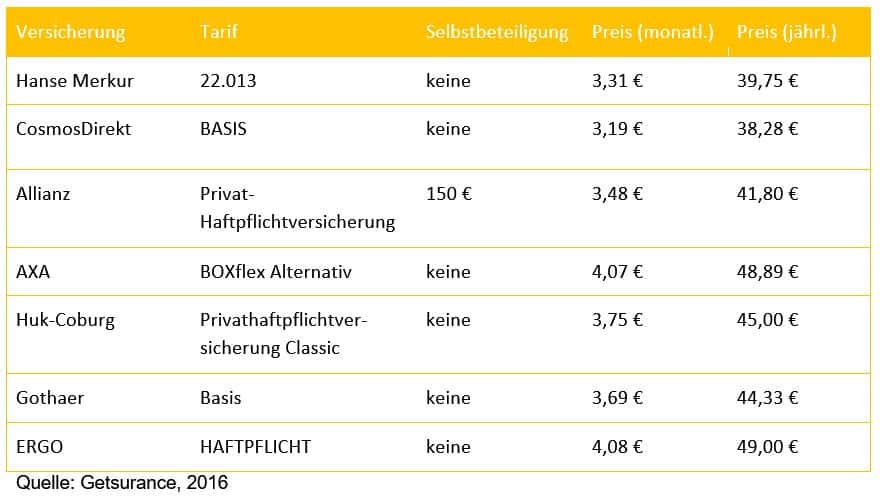
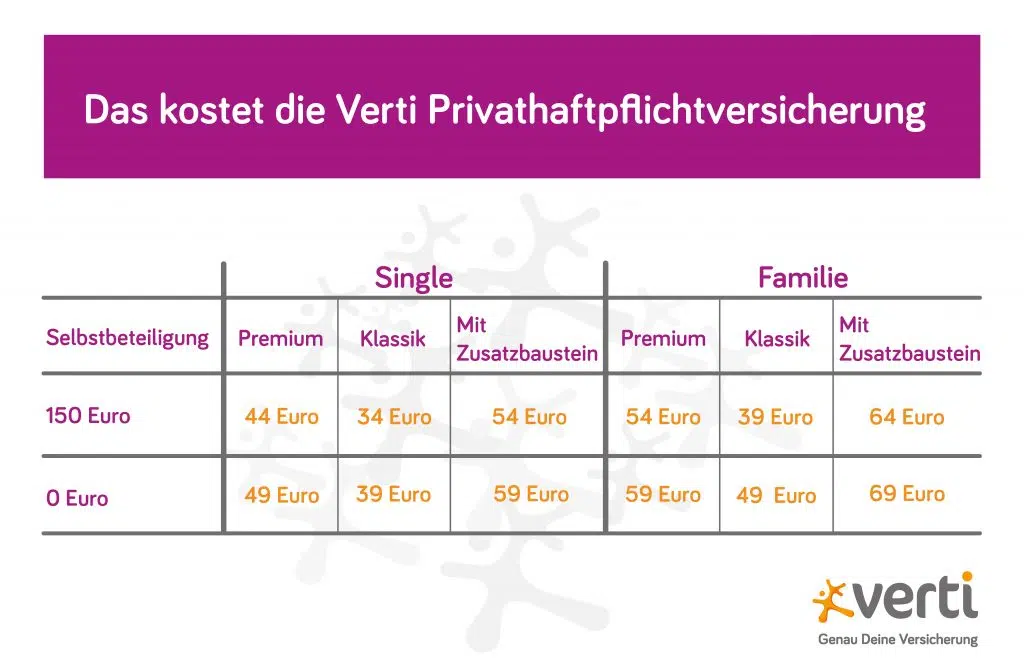
Die Haftpflicht ist die Unterschätzte unter den Versicherungen. Jeder redet von der Krankenkasse und der Kfz-Versicherung, aber die private Haftpflicht ist der stille Held. Sie springt ein, wenn du versehentlich das iPhone deiner Freundin in der Toilette versenkst oder beim Umzug den Spiegel des Vermieters zerschlägst. Und das Beste? Sie kostet oft weniger als deine Lieblings-Streaming-Platform. Im Vergleich: Rund 60 Euro pro Jahr – das sind 5 Euro im Monat. Ein Wocheneinkauf an Avocados reicht also schon.
Der ultimative Vergleich: Was macht eine starke Police aus?
Wenn du jetzt denkst: „Okay, ich spring rein“, dann halt kurz den Atem an. Denn nicht alle Policen sind gleich. Es gibt sie in „Basic“ (wie ein Toastbrot) und in „Premium“ (wie ein Brunch im SOHO House). Und der Teufel steckt im Kleingedruckten. Hier die K.O.-Kriterien, auf die du achten musst:
1. Die Deckungssumme
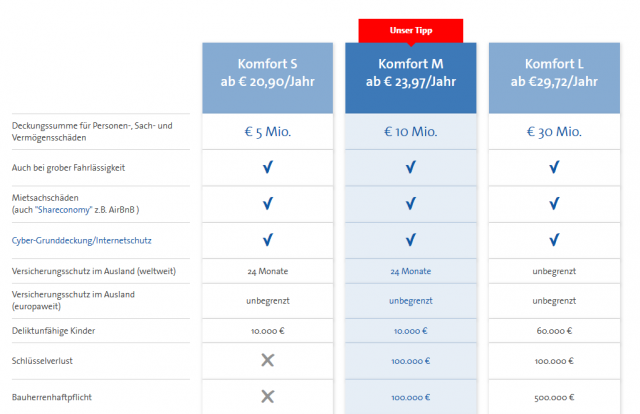
Wer eine Haftpflicht für 2 Millionen Euro abschließt, fährt im Vergleich zu den 5-Millionen-Angeboten Fahrrad. Meine Empfehlung: Geh auf mindestens 5 Millionen Euro. Warum? Stell dir vor, du verursachst einen Unfall mit Personenschaden. Die Kosten für eine Querschnittslähmung liegen schnell bei mehreren Millionen. Da willst du nicht mit „Bis 3 Millionen“ dastehen. Das ist, als ob du mit einem Regenschirm in einen Hurrikan gehst.
2. Der unbegrenzte Versicherungsschutz im Ausland
Du reist nach London, leihst dir ein E-Bike und knallst gegen einen in die Jahre gekommenen Aston Martin. „Sorry, Mate“ reicht nicht. Achte darauf, dass deine Police weltweit gilt. Viele Tarife bieten das nur zeitlich begrenzt an. Das ist ein Dealbreaker. Du willst doch nicht in Thailand auf einer Polizeiwache sitzen, weil du eine Palme umgefahren hast.
3. Mitversicherung von geliehenen Sachen
Ach, du hast dir die Kamera von deinem Kollegen ausgeliehen und sie fällt ins Meer? Ohne Mitversicherung für geliehene Sachen stehst du doof da. Die Tabelle des Vergleichs zeigt: Nur die Hälfte der Top-Tarife deckt das ab. Es ist ein kleiner Unterschied, der riesige Auswirkungen hat.
Die fünf häufigsten Fehler (und wie du sie vermeidest)
Zack, der Vertrag ist unterschrieben. Aber halt! Hier die Fails, die jeder Zweite macht:
• Die Familie vergessen: Viele denken, eine Single-Police reicht. Nein! Wenn du eine Familie gründest, müssen Partner und Kinder mitversichert sein. Sonst steht der Nachwuchs blank da, wenn er mit dem Bobby-Car den Nachbars-Garten umpflügt.
• Keine Rückwärtsversicherung: Eine gute Police deckt Schäden ab, die Jahre später entdeckt werden. Ohne diese Klausel bist du aufgeschmissen. Stell dir vor, du trittst heute auf eine Fußmatte, die jemandem den Zeh bricht. Der Schmerzensgeldantrag kommt fünf Jahre später – dann muss deine Police von heute zahlen.
• Nur auf den Preis schauen: Der günstigste Tarif ist oft der, der dich im Schadensfall im Stich lässt. Ein Vergleich auf Verivox oder Check24 zeigt: Die Differenz zwischen Gut und Schlecht liegt bei 10 Euro im Jahr. Spare lieber an deiner Lunch-Rechnung.
Der kulturelle Twist: Haftpflicht ist deutsch – und das ist gut so
In anderen Ländern lachen sie über unsere Obsession mit Versicherungen. Aber mal ehrlich: Wer Haftpflicht im Vergleich googelt, hat verstanden, dass das Leben ein Live-Spiel ohne Speicherpunkte ist. Es ist der kulturelle Code der Vorsicht, der uns erlaubt, unbeschwert zu leben. Du kannst die Vase deiner Freundin zerbrechen, und statt Drama gibt es einen kurzen Anruf bei der Versicherung. Das ist nicht langweilig – das ist Freiheit.
Also, schließe die Wette ab. Nimm dir 20 Minuten Zeit, vergleiche drei Angebote (Check24, Stiftung Warentest, CosmosDirekt), und stell sicher, dass deine Police die genannten Punkte erfüllt. Dein zukünftiges Ich wird dir danken, wenn du beim nächsten Fahrrad-Unfall nicht aus der Haut fährst, sondern einfach sagst: „Kein Problem, das regelt meine Haftpflicht.“
Das Leben ist zu kurz für schlechte Laune und zu teuer für unversicherte Unfälle. Bleib locker – und versichert.