
Kreditkarte Ohne Ksv österreich Mit Verfügungsrahmen
Let me tell you a little story. Stell dir vor: Du sitzt gemütlich in deinem Lieblingscafé in Wien, bestellst einen Melange, und der Kellner fragt beim Zahlen: "Karte oder Bargeld?" Du zückst deine Kreditkarte – froh, dass du nicht in den 90ern feststeckst – doch dann kommt der Moment der Wahrheit. Der Kartenleser piepst zweimal. Fehler. “Leider abgelehnt.” Dein Gesicht wird rot. Du denkst: “Ich hab doch gestern erst überwiesen, was ist los?”
Genau in diesem Moment wünschst du dir eine Kreditkarte ohne KSV in Österreich mit einem Verfügungsrahmen. Denn was viele nicht wissen: Der KSV (Kreditschutzverband) ist wie der strenge Portier in einem Nobelclub – wenn du einmal einen negativen Eintrag hast, darfst du nicht rein. Selbst wenn du nur einmal vergessen hast, eine 20-Euro-Rechnung zu bezahlen. Klingt unfair? Ist es auch. Aber es gibt einen Ausweg. Und der heißt: Keine Schufa, keine Probleme.
Was genau ist eine Kreditkarte ohne KSV?
Kurz und knapp: Das ist eine Prepaid- oder Debitkreditkarte, bei der du keine Bonitätsprüfung durch den Kreditschutzverband durchlaufen musst. Stattdessen zahlst du eine Kaution (meist zwischen 100 und 500 Euro) ein, die deinen Verfügungsrahmen bestimmt. Klingt nach altmodischem Pfandsystem? Ja, irgendwie schon. Aber es funktioniert erstaunlich gut. Du bekommst eine echte Mastercard oder Visa, kannst online shoppen, Mietwagen buchen und sogar im Ausland bezahlen – ohne dass jemand deine Vergangenheit unter die Lupe nimmt.
Du fragst dich: “Aber wo bleibt der Spaß?” Der Spaß ist, dass du niemals ins Minus rutschst. Perfekt für alle, die ihre Finanzen gerne im Griff behalten – oder für diejenigen, die einfach keine Lust haben, sich von einem Algorithmus bewerten zu lassen. (Ich mein, ehrlich: Wer gibt einer Maschine das Recht, über dein Einkaufsverhalten zu urteilen?)
Für wen ist das überhaupt interessant?
Gute Frage. Hier eine kleine Liste, die dich vielleicht überrascht:
- Studierende mit geringem Einkommen, die keine Lust auf teure Überziehungszinsen haben.
- Selbstständige, deren Einkommen schwankt und die keine Kreditkarte von ihrer Bank bekommen.
- Menschen mit negativer KSV-Eintragung (ja, das passiert schneller, als du denkst – allein ein Umzug kann eine Rechnung in Vergessenheit geraten lassen).
- Expats in Österreich, die noch keine Bonitätshistorie haben.
Fühlst du dich angesprochen? Dann lies weiter, denn jetzt wird’s konkret.
Wie funktioniert das mit dem Verfügungsrahmen?
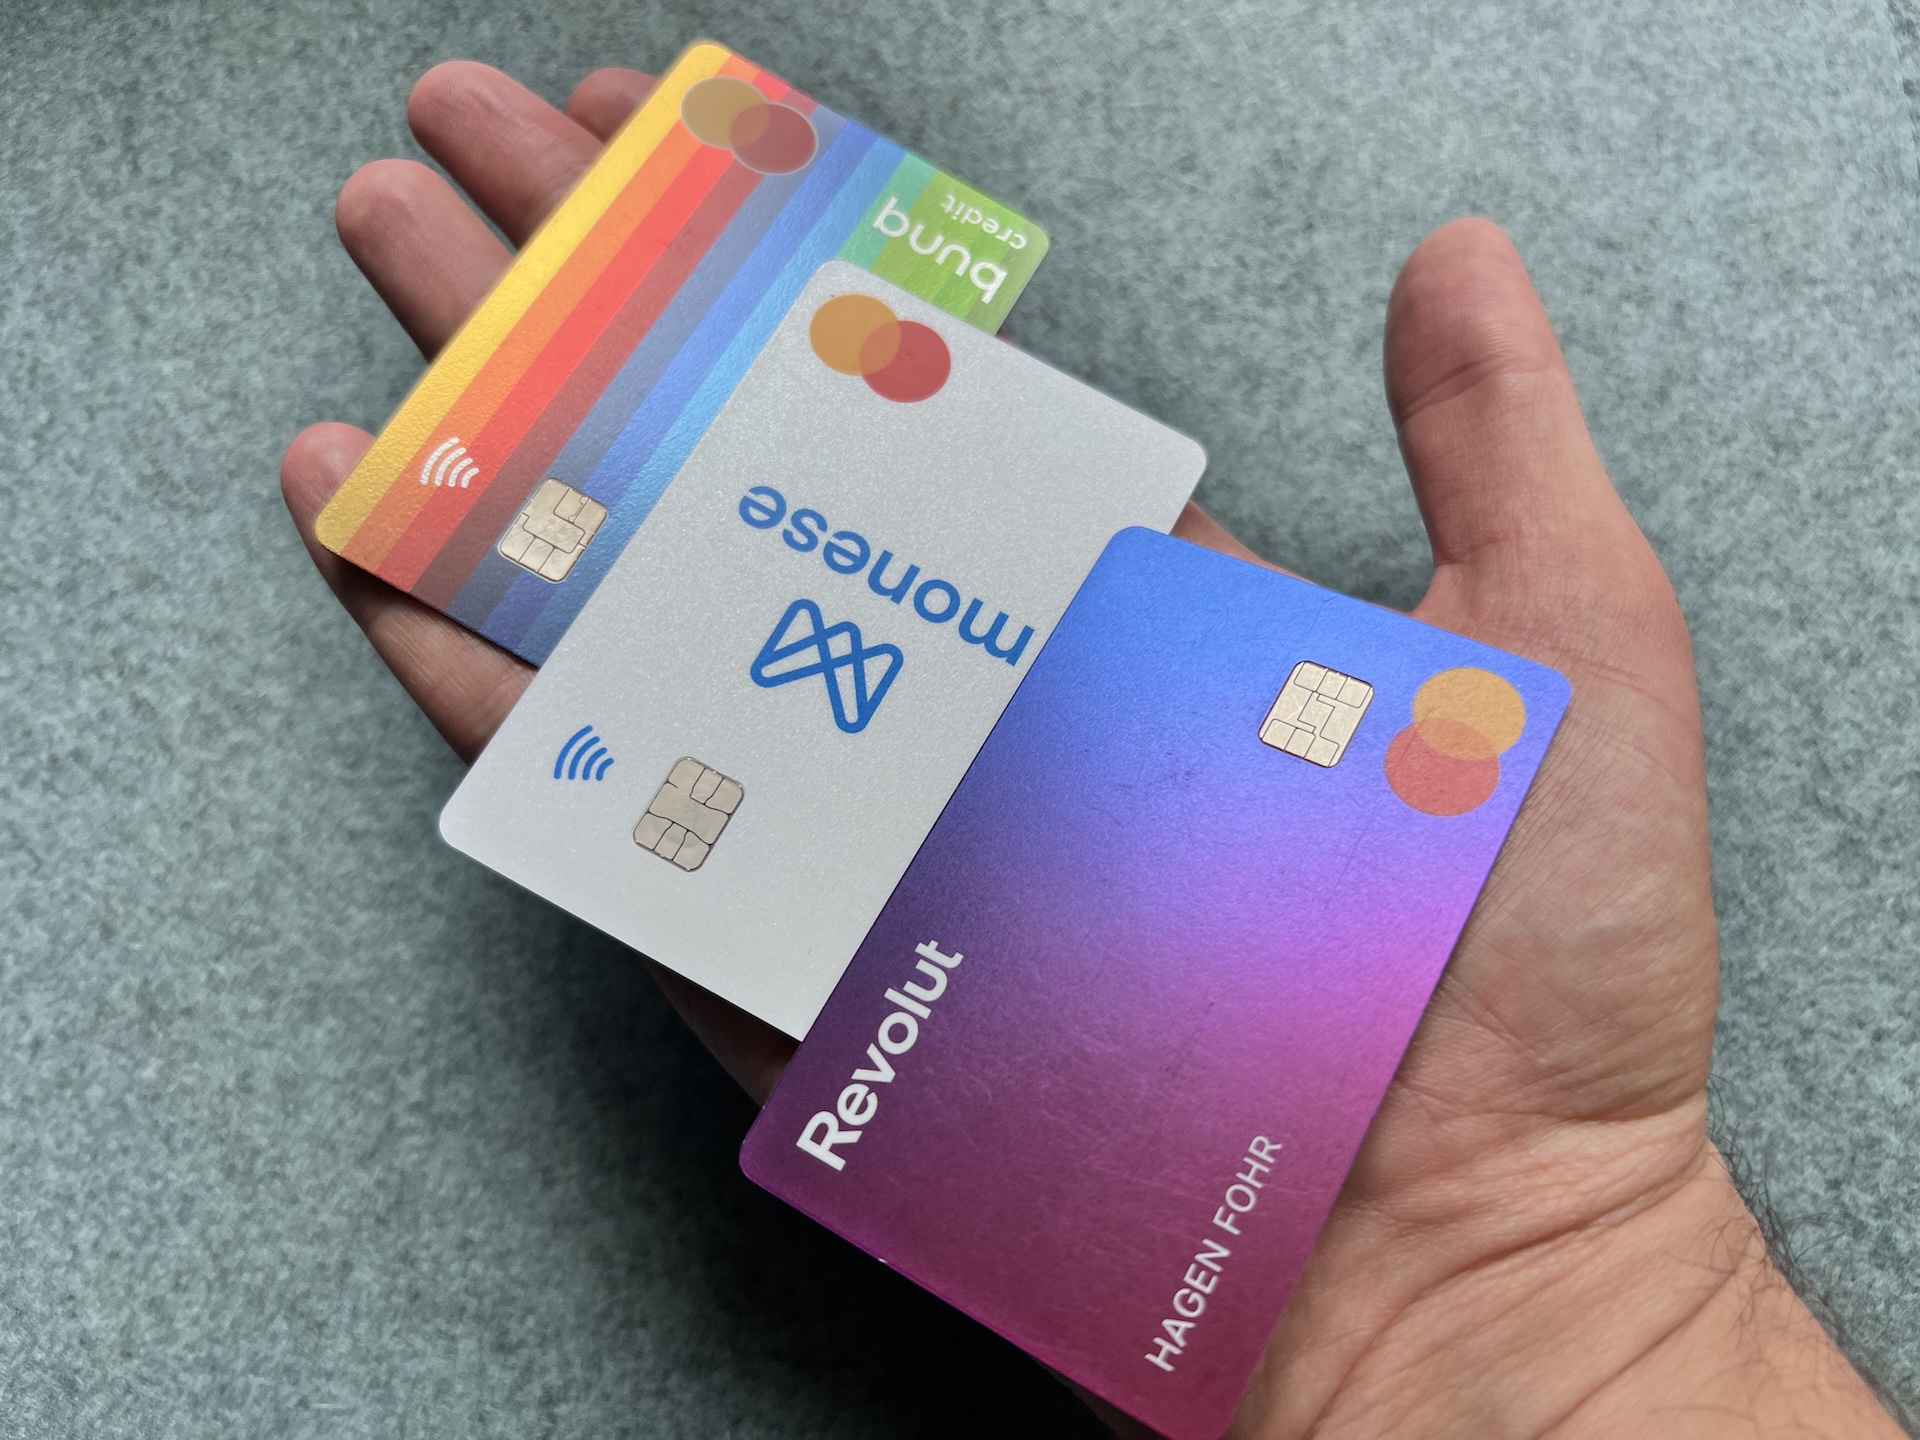
Stell dir vor: Du zahlst 200 Euro auf dein Kreditkartenkonto ein. Zack – hast du einen Verfügungsrahmen von 200 Euro. Kein Ratenkauf, keine versteckten Schulden. Du kannst nur das ausgeben, was du vorher eingezahlt hast. Klingt nach einer digitalen Geldbörse mit Kreditkarten-Funktion? Ja, genau so ist es. Einige Anbieter (wie Monese, N26 oder Revolut) bieten sogar an, den Rahmen später zu erhöhen, wenn du regelmäßig und pünktlich auflädst.
Ein kleiner Hinweis: Nicht alle Karten ohne KSV sind kostenlos. Manche verlangen eine monatliche Gebühr von 2 bis 5 Euro. Aber hey – das ist oft günstiger als die Zinsen, die dir eine normale Kreditkarte bei Überziehung berechnet. Und die Freiheit, nicht von einer Institution abhängig zu sein, ist doch unbezahlbar, oder? (Seitenblick: Ja, ich weiß, Ironie – Unbezahlbar ist genau das, was wir vermeiden wollen.)
Worauf solltest du achten? (Kleiner Reality-Check)
Okay, jetzt der ernste Teil, aber ohne erhobenen Zeigefinger. Bitte lies die Kleingedruckten. Es gibt drei Fallstricke:
- Auslandseinsatzgebühren: Manche Karten verlangen 1–2% Gebühr, wenn du außerhalb der EU bezahlst. Nervig, aber oft umgehbar.
- Kaution ist kein Bonus: Dein eingezahltes Geld ist nicht verzinst. Du bekommst es zwar zurück, wenn du die Karte kündigst, aber es bringt keine Zinsen. Deal mit dem Teufel? Eher ein Kompromiss.
- Begrenzte Akzeptanz: Manche Online-Shops und Hotelbuchungen verlangen eine echte Kreditkarte (also mit nachträglicher Zahlung). Die Prepaid-Variante wird manchmal abgelehnt. Tipp: Ruf vorher an oder such nach “Prepaid-freundlich”.
Meine Empfehlung? (Ganz ehrlich)
Wenn du eine Kreditkarte ohne KSV in Österreich suchst, dann schau dir Monese oder Revolut an – beide bieten einen einfachen Registrierungsprozess (kein KSV-Check) und einen verfügbaren Rahmen, den du selbst bestimmst. Oder falls du österreichische Lösungen bevorzugst: Erste Bank bietet die “myKarte” als Prepaid an, aber nur mit Wohnsitz in Ö. Ein kleiner Haken: Die Auswahl ist nicht riesig, aber qualitativ hochwertig.
Und der Kellner in deinem Café? Der wird dich beim nächsten Mal anlächeln, wenn du einfach sagst: “Karte, bitte.” Und sie funktioniert. Versprochen. Jetzt du: Hast du schon Erfahrungen mit solchen Karten? Schreib mir in die Kommentare – oder besser, lad erstmal deine Karte auf.