
Kreditkarte Geld Auf Konto überweisen
Stell dir vor, du hast deine Kreditkarte griffbereit, aber dein Girokonto ist leer. Kein Problem: Du kannst mit einem Trick Geld von der Kreditkarte auf dein Konto überweisen. Das ist wie ein kleiner finanzieller Rettungsanker, der dir in unerwarteten Situationen hilft.
Diese Methode ist überraschend einfach und wird immer beliebter. Viele nutzen sie, um kurzfristige Engpässe zu überbrücken oder größere Anschaffungen zu stemmen. Der Clou: Du zahlst nicht sofort, sondern erst mit der nächsten Kreditkartenabrechnung.
Der größte Vorteil ist die Flexibilität. Du bestimmst selbst, wann du das Geld zurückzahlst – solange du die Rechnung fristgerecht begleichst. So hast du mehr Spielraum im Alltag, ohne einen Dispokredit zu belasten.
Aber Achtung: Diese Überweisung nennt sich „Barverfügung“ oder „Kreditkartenabhebung“. Das klingt trocken, ist aber die offizielle Bezeichnung. Wichtig ist, dass du die Gebühren kennst: Meist fallen eine einmalige Provision (oft 2–4 % des Betrags) und Zinsen ab dem ersten Tag an.
Wie machst du es konkret? Du loggst dich in dein Online-Banking oder die Kreditkarten-App ein. Dort wählst du die Option „Überweisung“ oder „Geld senden“. Gib dann deine eigene IBAN ein, auf die das Geld fließen soll.
Ein Tipp: Nicht den ganzen Verfügungsrahmen leeren. Plane nur das Nötigste ein, denn die Zinsen sind oft höher als bei einem Ratenkredit. Bleib also clever und nutze diese Funktion nur für kurze Zeit.
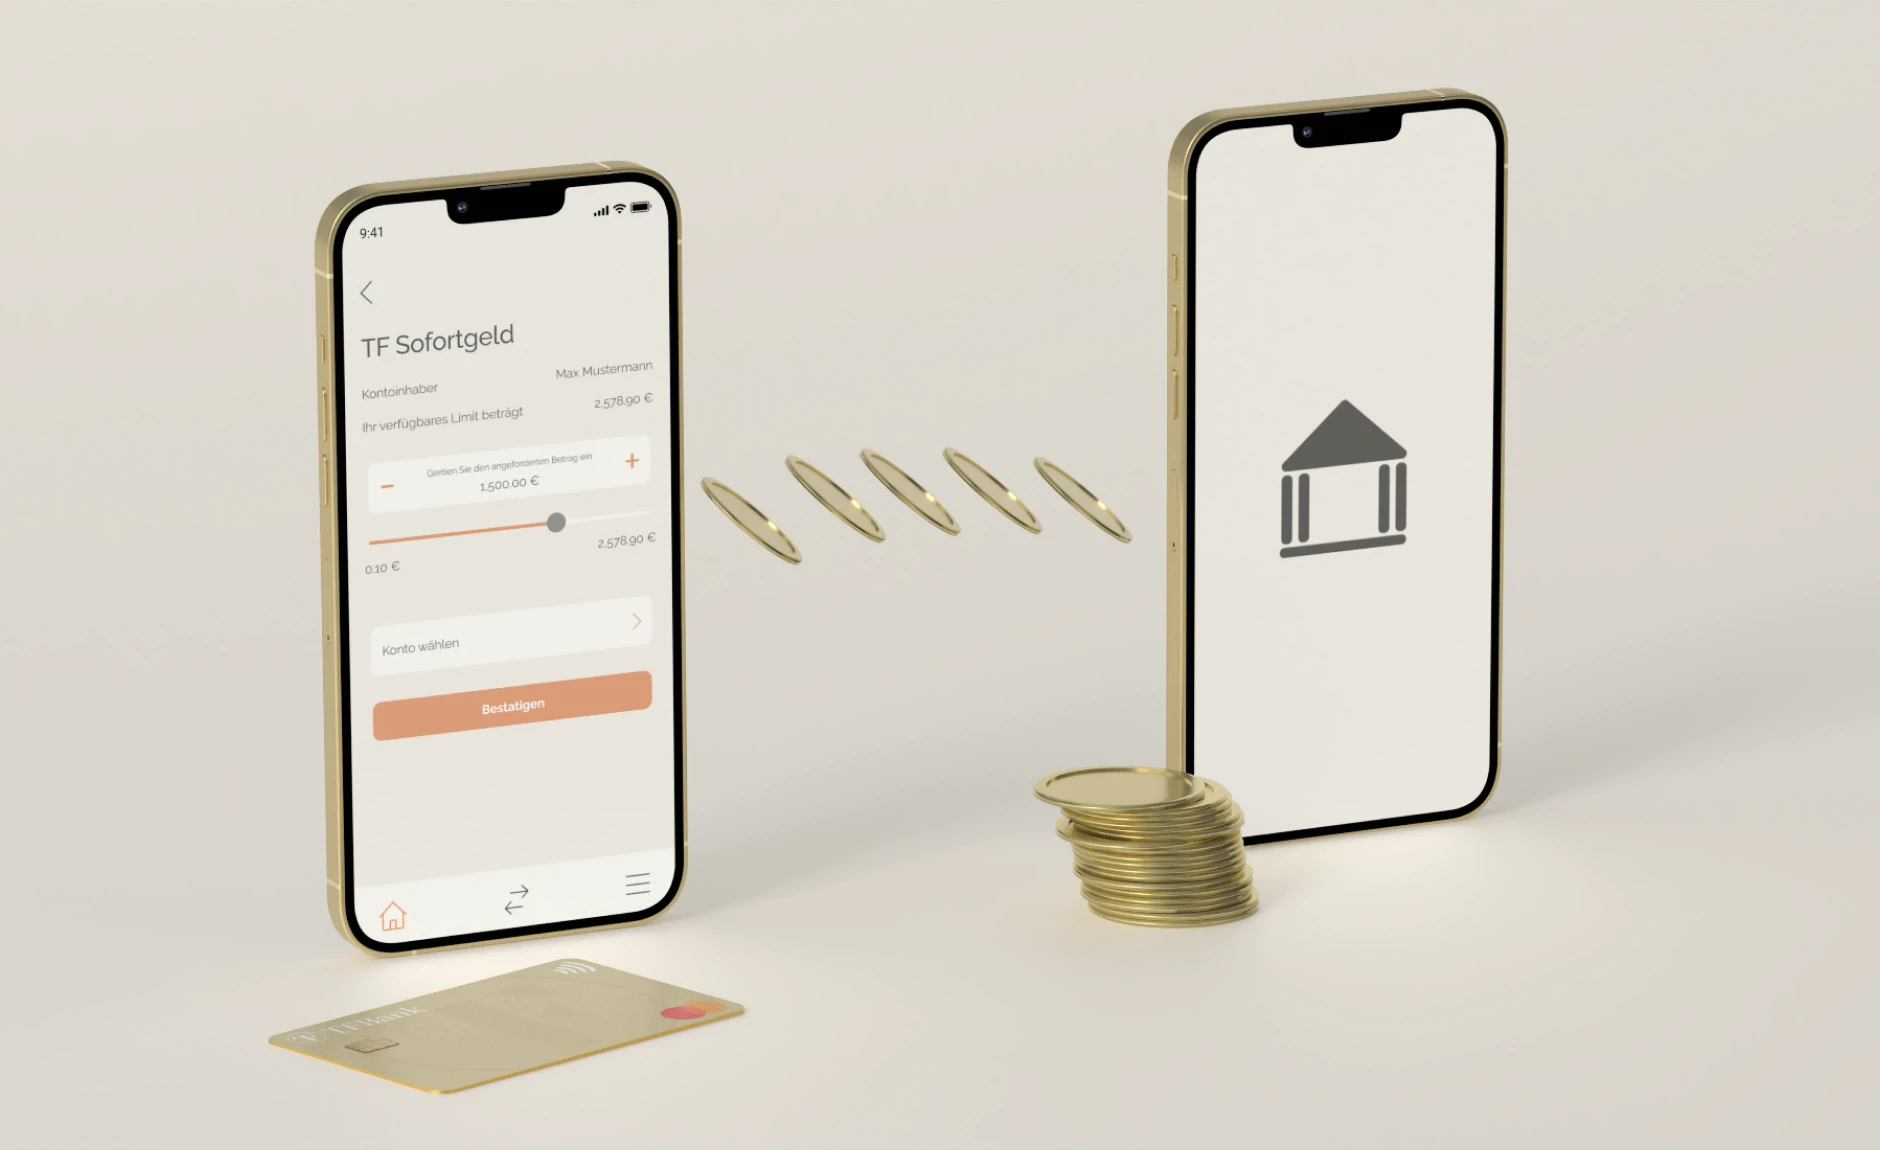
Ein weiterer Benefit: Du umgehst möglicherweise die lästigen Gebühren am Geldautomaten. Wenn du im Ausland bist, kannst du so Bargeld auf dein Konto holen, ohne einen Schalter zu suchen. Das spart Zeit und Nerven.
Doch Vorsicht vor der Zinsfalle. Die Banken verdienen gut an diesen Transaktionen, weil sofort Zinsen anfallen – oft ab dem Tag der Überweisung. Rechne vorher aus, was dich der „Kredit“ wirklich kostet.
Ein Beispiel: Du überweist 500 Euro mit 3 % Gebühr = 15 Euro Kosten. Wenn du das Geld erst in 30 Tagen zurückzahlst, kommen noch Zinsen dazu. Das kann sich schnell auf 20–25 Euro summieren – nicht dramatisch, aber planbar.
Übrigens: Manche Kreditkarten bieten sogar zinsfreie Tage an, wenn du die Überweisung als „Einkauf“ deklarierst. Das ist aber selten und erfordert genaues Lesen der AGB. Halte Ausschau nach Karten mit einer „Grace Period“.
Für den Alltag gilt: Nutze diese Methode als Notnagel, nicht als Dauerlösung. Sie ist perfekt für einmalige Ausgaben, wie eine Autoreparatur oder eine unerwartete Rechnung. Dann zahlst du sie einfach mit der nächsten Abrechnung.
Ein kleiner, aber wichtiger Hinweis: Manche Banken stufen dies als Barauszahlung ein und verbessern deine Kreditwürdigkeit nicht. Trotzdem kann es in akuten Situationen Gold wert sein. Schätze deine Finanzen realistisch ein.
Zusammengefasst: Die Kreditkarte als Brücke zum Konto – schnell, flexibel, aber mit Kostenvorwarnung. Lernst du die Regeln, hast du ein mächtiges Werkzeug in der Tasche. Also los, checke deine Kartenbedingungen und überweise klug.
Denk dran: Verantwortung ist der Schlüssel. Mit einem klaren Plan zahlst du pünktlich zurück und vermeidest Schuldenfallen. So bleibt die gute Laune beim Geld-Management garantiert erhalten.