
Zusatzversicherungen österreich

Stell dir vor: Du liegst gemütlich auf deiner Couch, eine Tüte Chips in der Hand, und zappst durchs Fernsehprogramm. Plötzlich – ein stechender Schmerz im Rücken. Du versuchst dich zu bewegen, aber es fühlt sich an, als hätte jemand einen Stromschlag durch deine Wirbelsäule gejagt. Eine Bandscheibe, denkst du. Ein Freund hat dir mal erzählt, dass man in so einem Fall in Österreich monatelang auf einen MRT-Termin warten kann. Okay, vielleicht nicht monatelang, aber gefühlt eine Ewigkeit. Du greifst zum Telefon, rufst deinen Arzt an – und die Antwort ist ein seufzendes „Frühester Termin in sechs Wochen.“ Aua. Nicht nur der Rücken tut weh, sondern auch die Vorstellung, so lange leiden zu müssen.
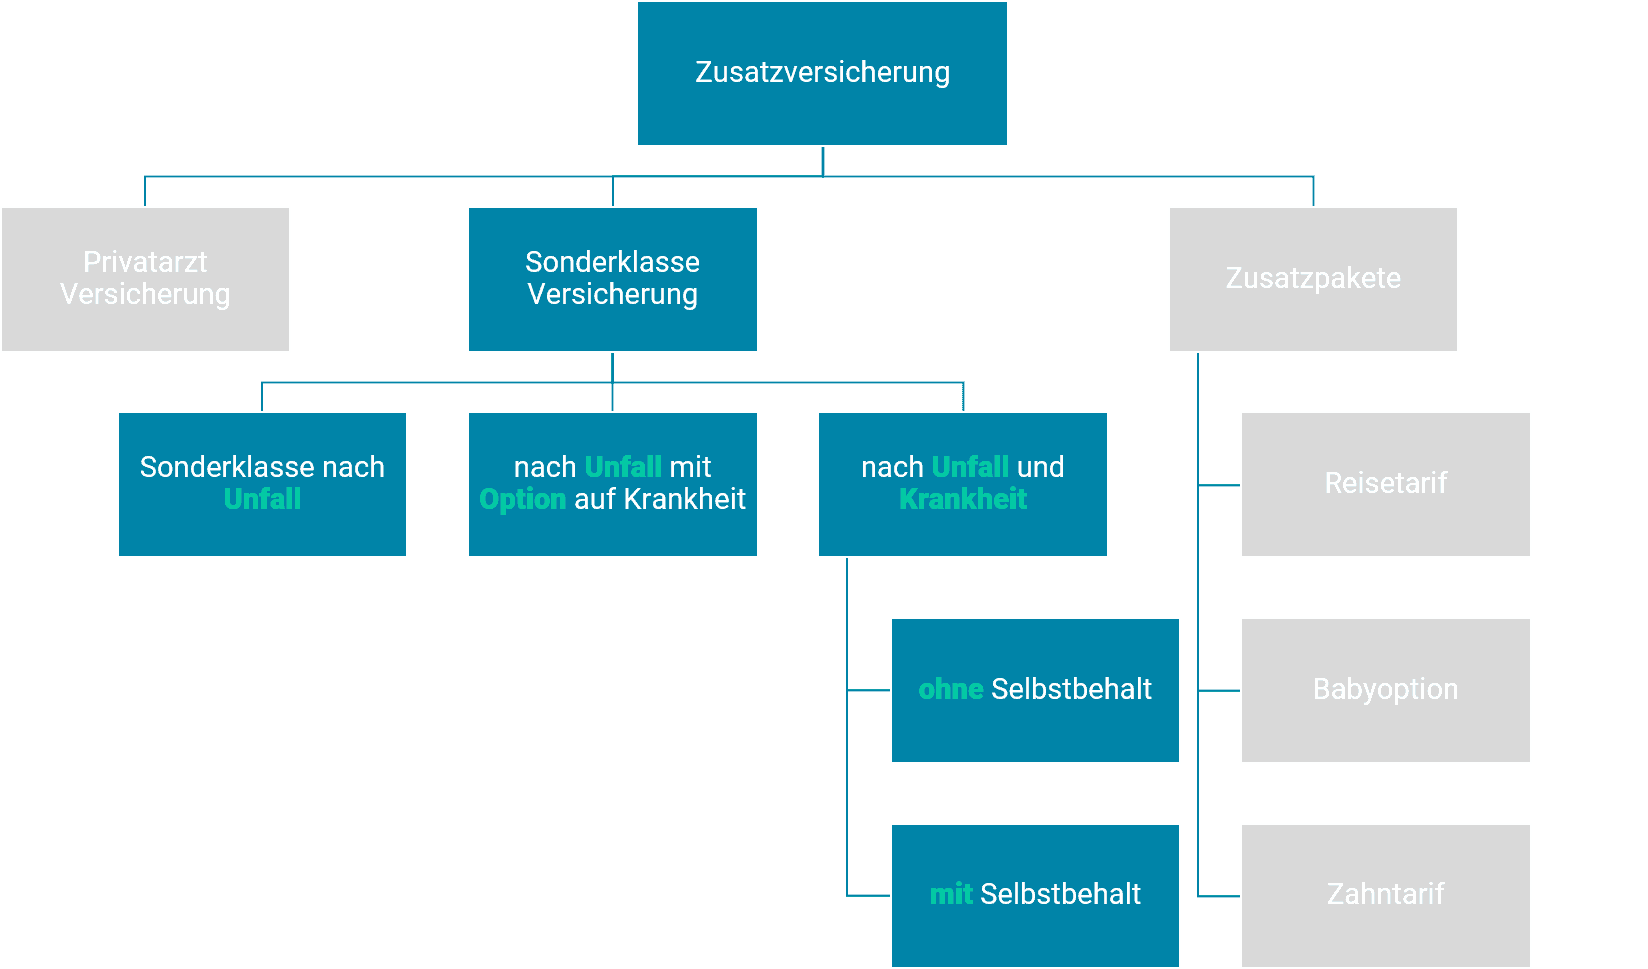
Genau hier kommt die Zusatzversicherung ins Spiel. Sie ist sozusagen der Turbo für dein Gesundheitswesen – oder der rote Teppich im Krankenhaus, den du sonst nur von Filmstars kennst. Ich will nicht behaupten, dass das österreichische Gesundheitssystem schlecht ist – ganz im Gegenteil! Die Grundversorgung ist super, aber sie hat ihre Grenzen. Denk an eine Basispizza: Tomatensauce und Käse. Lecker, klar, aber manchmal willst du halt Extra-Knoblauch, Salami und Rucola. Die Zusatzversicherung ist dieser Extra-Belag – und in Österreich kann der ganz schön aufregend sein.
Wofür gibst du eigentlich Geld aus? (Spoiler: Es ist nicht nur Luxus)
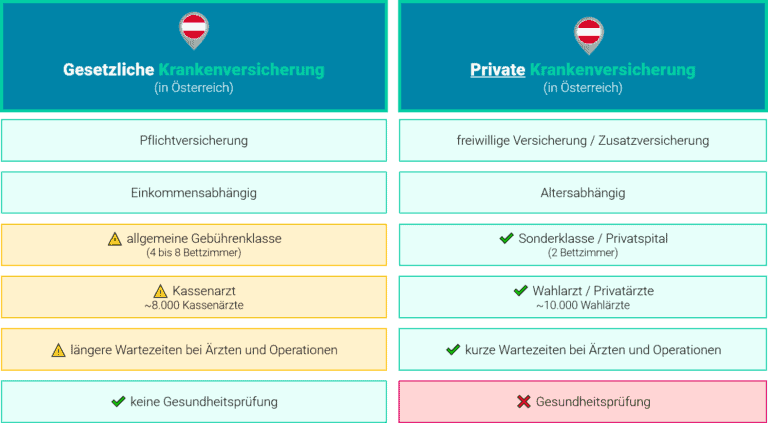
Klar, du zahlst monatlich einen Obolus extra – zwischen 20 und 100 Euro, je nachdem, wie dekadent du sein willst. Aber was bekommst du dafür? Arzttermine, die nicht in ferner Zukunft liegen. Du rufst an und sagst: „Ich hab ein Zipperlein“, und schwups, bist du in zwei Tagen dran. Und nicht nur das: Du bekommst oft einen Wahlarzt deiner Wahl, keinen Zufalls-Doktor aus der Warteschleife. (Kennst du das Gefühl, wenn du mit einem Arzt redest, der gefühlt drei Patienten gleichzeitig behandelt? Genau das vermeidest du.)
Dann die Spitalsklasse. Solltest du mal im Krankenhaus landen – und leider passiert das früher oder später irgendwem in deinem Bekanntenkreis – dann wird der Unterschied klar. In der Allgemeinen Klasse teilst du dir das Zimmer mit drei anderen Schnarchern, die alle unterschiedliche Fernsehprogramme sehen wollen. In der Sonderklasse hast du ein Einzelzimmer (oder Zweibettzimmer), dein eigenes Bad, und jemand bringt dir das Frühstück ans Bett. Klingt nach Luxus? Ist es auch ein bisschen. Aber ehrlich: Wenn du krank bist, ist ein ruhiger Raum mit deinem eigenen Fernseher ein Geschenk des Himmels.
Die unsichtbaren Vorteile (die niemand dir sagt)
Was viele nicht wissen: Eine Zusatzversicherung übernimmt oft auch alternative Heilmethoden wie Osteopathie, Physiotherapie oder sogar eine (in Österreich sehr beliebte) Kurkur. Du denkst: „Brauch ich nicht, ich bin doch jung und fit!“ – Ja, das habe ich auch gedacht, bis ich mit 30 plötzlich einen Hexenschuss hatte, weil ich meinen Koffer falsch gehoben habe. Die Physiotherapie-Kosten haben mich fast umgehauen. Mit einer Zusatzversicherung wäre das kein Drama gewesen.
Und dann ist da noch der psychotherapeutische Bereich. In Österreich sind die Kassenplätze für Therapeuten rar wie ehrliche Steuerberater. Du wartest Monate oder zahlst 120 Euro pro Stunde aus eigener Tasche. Mit einer Zusatzversicherung (die oft einen „Psycho-Baustein“ hat) bekommst du einen Teil oder sogar die gesamte Kosten zurück. Ernsthaft: Das kann lebensverändernd sein.
Der Haken? (Ja, den gibt’s – du kennst das Spiel)
Die Versicherungen sind nicht blöd. Sie verlangen, dass du gesund bist, wenn du einsteigst. Chronische Krankheiten? Vorerkrankungen? Die werden oft ausgeschlossen, und du musst bis zu 12 Monate Wartezeit auf gewisse Leistungen einplanen. (Tipp: Schließ die Versicherung ab, bevor du krank wirst – nicht während du auf dem OP-Tisch liegst.)
Außerdem: Lies das Kleingedruckte! Manche Tarife zahlen nur 80% der Arztkosten, andere 100%. Manche haben einen Selbstbehalt („Eigenanteil“), andere nicht. Vergleiche wie ein Profi – websites wie durchblicker.at helfen dir, den Überblick zu behalten. Denn du willst nicht am Ende draufzahlen, nur weil du dachtest, „Privat“ heiße automatisch „besser“.
Fazit: Für wen lohnt sich das wirklich?
Wenn du ein Student bist, der von Nudeln mit Ketchup lebt, musst du jetzt nicht unbedingt eine Zusatzversicherung abschließen. Aber wenn du Berufstätig bist, regelmäßig Sport machst (Verletzungsrisiko!), oder einfach nur den inneren Frieden haben willst, dass du im Ernstfall nicht auf einem Flur liegst, während jemand nach einem freien Bett sucht – dann ja, dann ist es eine der klügsten Entscheidungen, die du treffen kannst.
Und noch ein letzter Gedanke: Stell dir vor, du liegst wirklich in diesem Krankenhausbett. Die Schmerzen sind endlich weg, du hast dein eigenes Zimmer, die Aussicht auf den Garten, und das Essen schmeckt fast wie im Restaurant. Du denkst an den Moment auf der Couch mit den Chips zurück und grinst. Weil du den Extra-Knoblauch auf deiner Gesundheits-Pizza bestellt hast. Einfach, um auf Nummer sicher zu gehen. – Und genau das ist es wert.