
Wie Hoch Ist Der Rückkaufswert Einer Lebensversicherung
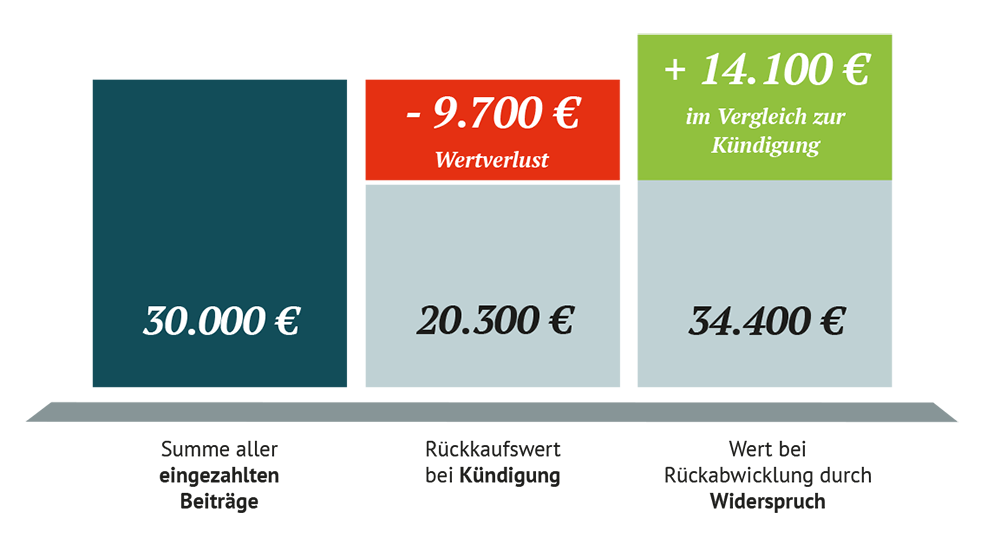
Okay, lass uns mal ganz ehrlich sein. Du hast da eine Lebensversicherung rumliegen, oder? So ein Brief von der Versicherung mit so vielen Fachbegriffen, dass man denkt, man liest eine Bedienungsanleitung für einen Kühlschrank. Und jetzt fragst du dich: „Wie hoch ist eigentlich der Rückkaufswert?“ – und ob du das Ding nicht einfach plattmachen solltest. Setz dich, schnapp dir einen Kaffee (oder Tee, ich urteile nicht), und lass uns drüber quatschen.
Was zur Hölle ist überhaupt der Rückkaufswert?
Stell dir vor, deine Lebensversicherung ist so ein seltsames Sparschwein. Du wirfst jeden Monat Geld rein – Jahre lang. Aber irgendwann denkst du: „Ich brauch das Geld jetzt. Für eine Reise, für ein neues Auto, oder einfach nur weil.“ Wenn du das Schwein zertrümmerst, bekommst du nicht alles raus, was du reingesteckt hast. Nein, nein. Die Versicherung sagt: „Tja, hier ist dein Rückkaufswert. Viel Spaß damit.“ – und das ist meistens weniger als deine eingezahlten Beiträge. Klingt unfair? Joa, ist es auch ein bisschen.
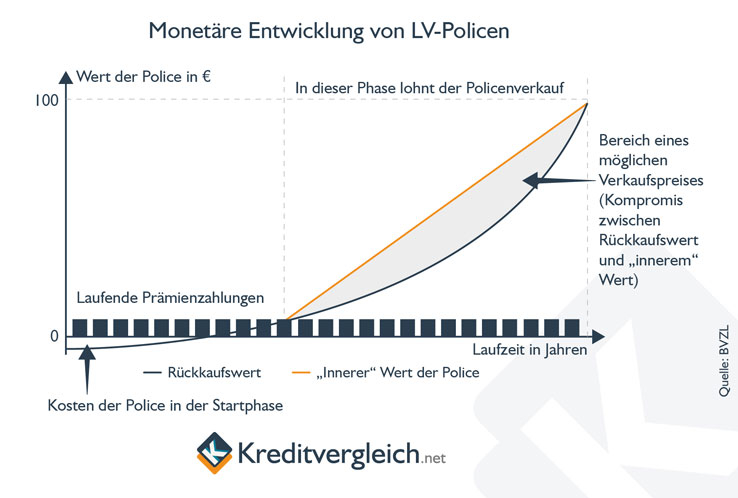
Der Rückkaufswert ist im Prinzip der aktuelle Geldwert deiner Police, wenn du sie vorzeitig kündigst. Die Versicherung hat ja auch Kosten gehabt: Abschlussgebühren, Verwaltung, den netten Herrn im Anzug, der dir das damals verkauft hat. Das alles wird abgezogen. Krasser wird’s noch: In den ersten Jahren kann der Rückkaufswert gegen Null gehen. Ja, richtig gelesen. Du zahlst ein und kriegst fast nix zurück. Ein Paradebeispiel für „Warum habe ich das unterschrieben?!“
Wie rechnet man den Blödsinn aus?
Ganz ehrlich? Rechne es nicht selbst. Die Formel ist so kompliziert wie die Anleitung für ein IKEA-Regal ohne Bild. Versicherer mischen da so Faktoren rein wie: garantierter Rechnungszins, Überschussbeteiligung, Stornoabzug – und zack, hast du Kopfschmerzen. Stattdessen: Schau in deinen jährlichen Standmitteilungsbrief. Da steht extra „Rückkaufswert“ drin, meistens in einer Tabelle, die aussieht wie ein Bahnfahrplan. Steht da eine Zahl? Prima. Steht da „0,00 €“? Nicht lachen, weinen.
Ein Beispiel aus dem richtigen Leben: Du hast 10 Jahre lang 100 Euro im Monat eingezahlt. Macht 12.000 Euro. Dein Rückkaufswert nach 10 Jahren? Vielleicht 8.000 Euro. Die Versicherung hat also 4.000 Euro „einbehalten“. Dafür kriegst du keinen Keks. Warum? Weil die Abschlusskosten oft in den ersten Jahren komplett abgeschrieben werden. Du zahlst quasi die Provision des Verkäufers – mit deinem Geld. Fühlt sich an wie Betrug? Ja, darf es auch.

Wann lohnt es sich, zu kündigen?
Die Millionen-Euro-Frage. (Oder die paar-Tausend-Euro-Frage.) Die Antwort ist: Fast nie, wenn du den Vertrag schon lange hast. Denn in den späteren Jahren steigt der Rückkaufswert langsam an, und die Kosten sind schon abgehakt. Kündigst du jetzt, verschenkst du die Rendite der letzten Jahre. Andererseits: Brauchst du das Geld akut? Für eine OP? Für die Miete? Dann ist der Rückkaufswert vielleicht besser als gar kein Geld. Aber frag vorher bei der Bank nach einem Kredit gegen die Police – das ist manchmal günstiger, weil du den Vertrag am Leben lässt.
Und wenn der Vertrag noch ganz jung ist? Sagen wir, unter 5 Jahren? Kündige sofort. Da ist der Rückkaufswert oft so mies, dass du lieber dein Geld verbrennst – aber wenigstens hast du dann das Gefühl, die Kontrolle zu haben. Scherz beiseite: Es ist oft besser, den Vertrag ruhen zu lassen oder beitragsfrei zu stellen. Dann läuft er weiter, ohne dass du einzahlen musst, und der Rückkaufswert steigt zumindest ein bisschen.
Was ist mit der „Rückkaufswert-Garantie?“
Ach, dieser Begriff klingt so solide, oder? „Garantie“. Als ob dir jemand auf die Schulter klopft und sagt: „Keine Sorge, Partner, du kriegst dein Geld.“ Ha! Die Garantie ist nur auf einen Mindestbetrag bezogen, der in den Vertragsbedingungen steht. Der echte Rückkaufswert, der dir ausgezahlt wird, kann höher sein – oder niedriger, wenn die Versicherung schlecht gewirtschaftet hat. Lies das Kleingedruckte. Oder noch besser: Ruf deinen Versicherungsberater an. Und wenn der nicht rangeht, such dir einen neuen. Trust me.
Der geheime Tipp für Kaffee-Gespräche
Wenn du jetzt total verwirrt bist: Normal. Wir alle sind es. Aber hier ist mein bester Rat: Verkauf die Police nicht einfach an den Erstbesten. Es gibt Zweitmärkte für Lebensversicherungen. Manche Firmen kaufen alte Policen auf und zahlen dir mehr als den Rückkaufswert. Klingt verrückt? Ist es auch. Die nennen sich „Rückkaufsspezialisten“ und bieten oft 10-20% mehr. Aber Vorsicht: Prüfe die Seriosität! Einfach googeln und nicht blind unterschreiben.
Und zum Schluss: Lass dich nicht ärgern. Lebensversicherungen waren mal die heiligen Kühe der deutschen Altersvorsorge. Heute sind sie oft alte, teure Zöpfe. Der Rückkaufswert ist wie der Restwert deines ersten Autos – enttäuschend, aber manchmal das einzige, was du kriegst. Trink deinen Kaffee, atme durch, und überleg: Will ich das Geld jetzt, oder kann ich noch ein paar Jahre warten? Die Antwort wirst du finden. Oder du fragst einfach einen Freund – mich zum Beispiel. Immer für dich da.