
Welche Bank Hat Die Niedrigsten Kreditzinsen
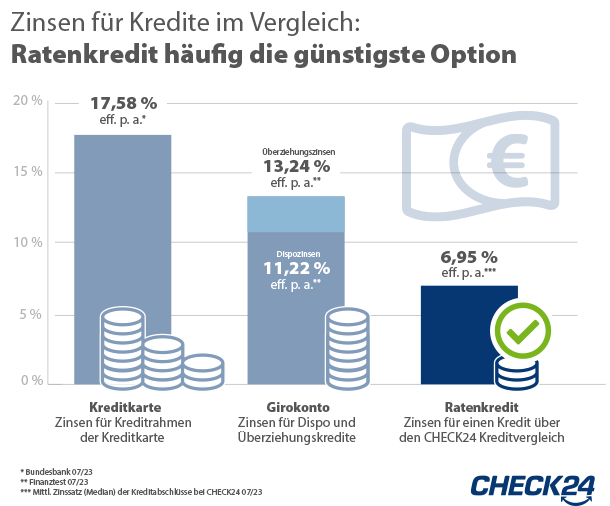
Okay, lass uns mal ehrlich sein. Die Suche nach den niedrigsten Kreditzinsen fühlt sich an wie die Suche nach dem Einhorn im Finanzdschungel, oder? Man scrollt durch Vergleichsportale, bis die Augen tränen, und denkt sich: „Gibt es die denn überhaupt – die eine Bank, die mir fast geschenktes Geld gibt?“
Kurze Antwort: Fast, aber nicht ganz. Aber lass uns da mal gemeinsam durchsteigen. Mit einem Kaffee in der Hand und ohne dieses ganze Fachchinesisch.
Die ewigen Favoriten – oder: Warum die ING und Consorsbank immer genannt werden
Wenn man Freunde fragt, die irgendwie erwachsen wirken mit ihren Finanzen, fällt schnell der Name der ING-DiBa. Die sind so was wie der beliebte Schulsprecher unter den Banken – seriös, aber nicht langweilig. Ratenkredite? Ja, haben sie. Und die Zinsen? Meistens wirklich knackig. Aber Achtung: Die ING gibt die niedrigsten Zinsen oft nur bei Top-Bonität. Also wenn deine Schufa so sauber ist wie Mutters sonntägliche Porzellansammlung.
Must Read
Dann ist da die Consorsbank. Die kommt immer mit einem dicken Lächeln um die Ecke und wirbt mit „schon ab 4,99 % effektiv“. Klingt erstmal wie ein Schnäppchen, oder? Aber halt! Das ist der Lockvogel. Im Kleingedruckten steht dann: „… bei 10.000 Euro und monatlicher Rate von 1.000 Euro.“ Klingt nach einem Plan für Leute, die dekadent Geld verdienen. Der Rest von uns bekommt dann vielleicht 6,5 %. Immer noch okay, aber nicht das absolute Traum-Einhorn.
Die Versteckten – oder: Warum du deine Hausbank nicht vergessen solltest
Ich weiß, ich weiß. Hausbanken sind wie das alte Paar von nebenan – nett, aber irgendwie staubig. Aber rate mal: Manchmal haben sie die geheimsten Angebote! Vor allem regionale Sparkassen oder Volksbanken. Die geben dir nämlich nicht nur Zinsen, sondern auch ein Gefühl von Heimat.
Stell dir vor: Du gehst rein, setzt dich in ein gemütliches Büro mit echten Pflanzen (keine Plastikdinger!) und der Berater sagt: „Ach, Herr Müller, für Sie als langjährigen Kunden mit Gehaltskonto und zwei Bausparverträgen machen wir einen Sonderzins von 4,5 %.“ Zack! Das ist besser als jedes Online-Angebot. Aber nur, wenn du wirklich treu bist. Und wenn du nicht aussiehst, als würdest du das Geld für einen Flugticket nach Bali ausgeben.
Die Online-Wunder – Comdirect, Check24 und der große Vergleich
Dann gibt’s die Comdirect. Die sind wie der coole Nachbar, der immer den neuesten Grill hat. Die Zinsen? Meistens im Mittelfeld, aber dafür ist der Service blitzschnell. Antrag stellen, fünf Minuten warten, Geld ist da. Kein Gequatsche, kein „Ihre Bonität wird geprüft“-Theater.

Aber der wahre Star ist: Vergleichsportale! Check24 oder Smava sind wie der Kumpel, der für dich die Preise checkt, während du entspannt den Cappuccino schlürfst. Da siehst du sofort, wer gerade die Zins-Kanone zückt. Und rate mal: Oft ist es eine Bank, die du noch nie gehört hast. Norisbank? SWK Bank? Hören sich an wie indische Gewürze, aber die Zinsen sind manchmal krass niedrig.
Der große Mythos: 0 % Finanzierung – wirklich?
Achtung, hier kommt eine kleine Lektion in Lebenserfahrung: Du siehst eine Anzeige: „Kredit ab 0 % – sofort!“ Klingt fantastisch, oder? Ist es meistens nicht. Diese Angebote sind oft für Einkäufe im Möbelhaus oder bei Elektronik-Discountern. Aber das sind dann meistens Teilzahlungsaktionen für ein bestimmtes Produkt. Willst du einen Kredit für etwas anderes? Bäm! 15 % Zinsen. Oder versteckte Kosten wie eine „Bearbeitungsgebühr“. Nein danke.
Die wirklich niedrigsten Zinsen für freie Verwendung (also Urlaub, Auto-Umbau, neue Küche ohne Schnickschnack) liegen im Moment (Stand 2025) zwischen 3,99 % und 5,99 % effektiv. Wer drunter kommt, lügt oder ist eine Bank für absolute Top-Scorer.
Der geheime Trick
Jetzt kommt mein bester Tipp, den ich von einem alten Banker im Ruhestand habe: Mehrere Kreditanfragen gleichzeitig stellen! Klingt verrückt? Nein! Denn wenn du innerhalb von 14 Tagen fünf Anfragen machst, zählt die Schufa das als eine Anfrage. So kannst du die niedrigsten Zinsen von drei Banken vergleichen, ohne dass dein Score leidet. Du gehst also auf Check24, vergleichst drei Angebote, sagst zur Comdirect: „Hey, die ING gibt mir 4,2 % – ziehst du mit 4,0 % mit?“ Und zack, kriegst du den Deal.

Aber Achtung: Denk dran, dass die Zinsen auch von der Höhe des Kredits abhängen. 1.000 Euro leihen ist teurer als 10.000 Euro. Ja, klingt paradox, ist aber so. Kleine Kredite haben höhere Prozente, weil die Bank den gleichen Aufwand hat.
Fazit – Welche Bank ist die Niedrigste?
Es gibt keine allgemeingültige Antwort. Tut mir leid, aber das ist wie zu fragen: „Wer backt den besten Kuchen?“ Kommt auf deine Zutaten an. Für dich heute könnte die ING die günstigste sein. Für deinen Kumpel mit dem Schufa-Eintrag wegen vergessener Handyrechnung ist es vielleicht die Consorsbank. Oder die Targobank, die auch mit schwächeren Bonitäten arbeitet.
Also: Schnapp dir deinen Laptop, mach eine Tasse Kaffee (oder Tee, ich urteile nicht), und vergleiche. Fang bei Check24 oder Smava an. Gib nicht auf, wenn der erste Zinssatz hoch ist. Frag nach. Verhandel. Sei ein bisschen frech. Und denk dran: Der niedrigste Zins ist nur dann gut, wenn du die monatliche Rate auch wirklich bezahlen kannst. Sonst hast du am Ende mehr gezahlt als der Typ mit dem teureren Kredit.
Prost auf die klugen Finanzentscheidungen! 🥂