
Versicherung Motorrad Nach Hubraum Oder Ps

Stell dir vor, du stehst in der Motorrad-Werksverkaufshalle deiner Träume. Links ein bulliges, glänzendes Custombike mit einem Hubraum, der einen halben See leer saufen könnte. Rechts eine federleichte, quietschgelbe Rennmaschine, die aussieht, als würde sie 200 PS auf die Hinterreise knallen – und zwar noch bevor du den Schlüssel umdrehst. Dein Herz schlägt Purzelbaum, aber dann flüstert dein Verstand: „Was kostet der Spaß eigentlich an Versicherung?“ Genau hier beginnt das große Rätsel: Zahle ich für Hubraum oder für PS?
Die kurze, ehrliche Antwort lautet: Beides – aber auf eine ziemlich fiese, verschachtelte Art. Die Versicherungs-Mathematiker (die Leute, die nachts mit Taschenrechnern unter der Bettdecke schlafen) haben ein System erfunden, das die meisten von uns erstmal verwirrt. Früher war es einfach: Je mehr Hubraum (die berühmten ccm oder Kubikzentimeter), desto teurer. Heute ist es wie in einer komplizierten Beziehung – es kommt auf die Leistung in PS an, aber der Hubraum spielt immer noch die Rolle des eifersüchtigen Ex-Partners.
Der Hubraum: Der dicke, gemütliche Bär
Stell dir den Hubraum wie den Bauchumfang deines Motorrads vor. Ein Motor mit 1200 ccm ist wie ein Bärenbauch: Er braucht viel Futter (Sprit) und ist nicht unbedingt der Schnellste, aber er hat unglaubliche Kraft im unteren Drehzahlbereich. Früher – in den guten alten Zeiten der Mofa- und Simson-Schwärme – wurde die Versicherung fast nur nach diesem Bauchumfang berechnet. Heute? Tja, heute wird der Hubraum in eine Schadensklasse einsortiert. Grob gesagt: Ein 125er-Roller mit 125 ccm ist günstiger als eine 1000er-Maschine. Aber Vorsicht: Eine kleine, aggressive 600er-Maschine mit 120 PS kann schnell teurer sein als eine gemütliche 1200er-Boxer mit „nur“ 80 PS. Warum? Weil die Versicherung nicht deinen Bauch besteuert, sondern die Wahrscheinlichkeit, dass du damit in einen Heuhaufen fliegst.
Must Read
„Mein erstes Motorrad hatte 25 PS und 500 ccm. Die Versicherung kostete so viel wie ein Döner pro Monat. Mein zweites hatte 95 PS und 650 ccm. Plötzlich war der Döner mit Gold bestreut und ich aß nur noch Nudeln.“ – Erfahrungsbericht eines anonymen Bikers, der jetzt wieder Fahrrad fährt.
Die PS: Der tanzende Wirbelwind
PS – die Pferdestärken – sind der Power-Faktor. Hier rennt der Versicherungsmathematiker zum Kühlschrank und isst vor Aufregung eine ganze Tafel Schokolade. Eine Maschine mit vielen PS wird als hohes Risiko eingestuft. Nicht, weil du sie nicht beherrschst, sondern weil der Durchschnittsbiker (den es leider gibt) mit 200 PS auf der Landstraße gern die „Flugversuch-Klasse“ testet. Die Versicherung schaut auf die Typklasse, die jedes Modell bekommt. Ein Superbike mit 200 PS bekommt die Typklasse 30 oder höher – und du zahlst dafür, als würdest du jeden Monat einen Kleinwagen leasen. Ein niedliches 125er-Leichtkraftrad mit 15 PS hingegen kriegt oft die Typklasse 4 – das ist so günstig, dass du das Geld für die Versicherung im Münzfach deiner Jacke findest.
Das Zauberwort heißt psychologischer Effekt. Der Hubraum sagt dir: „Ich bin schwer und langsam.“ Die PS sagen: „Ich bin schnell und gefährlich.“ Und die Versicherung denkt: „Je mehr PS, desto wahrscheinlicher ein teurer Unfall. Zack, Beitrag rauf!“
Die goldene Regel für dein Portemonnaie
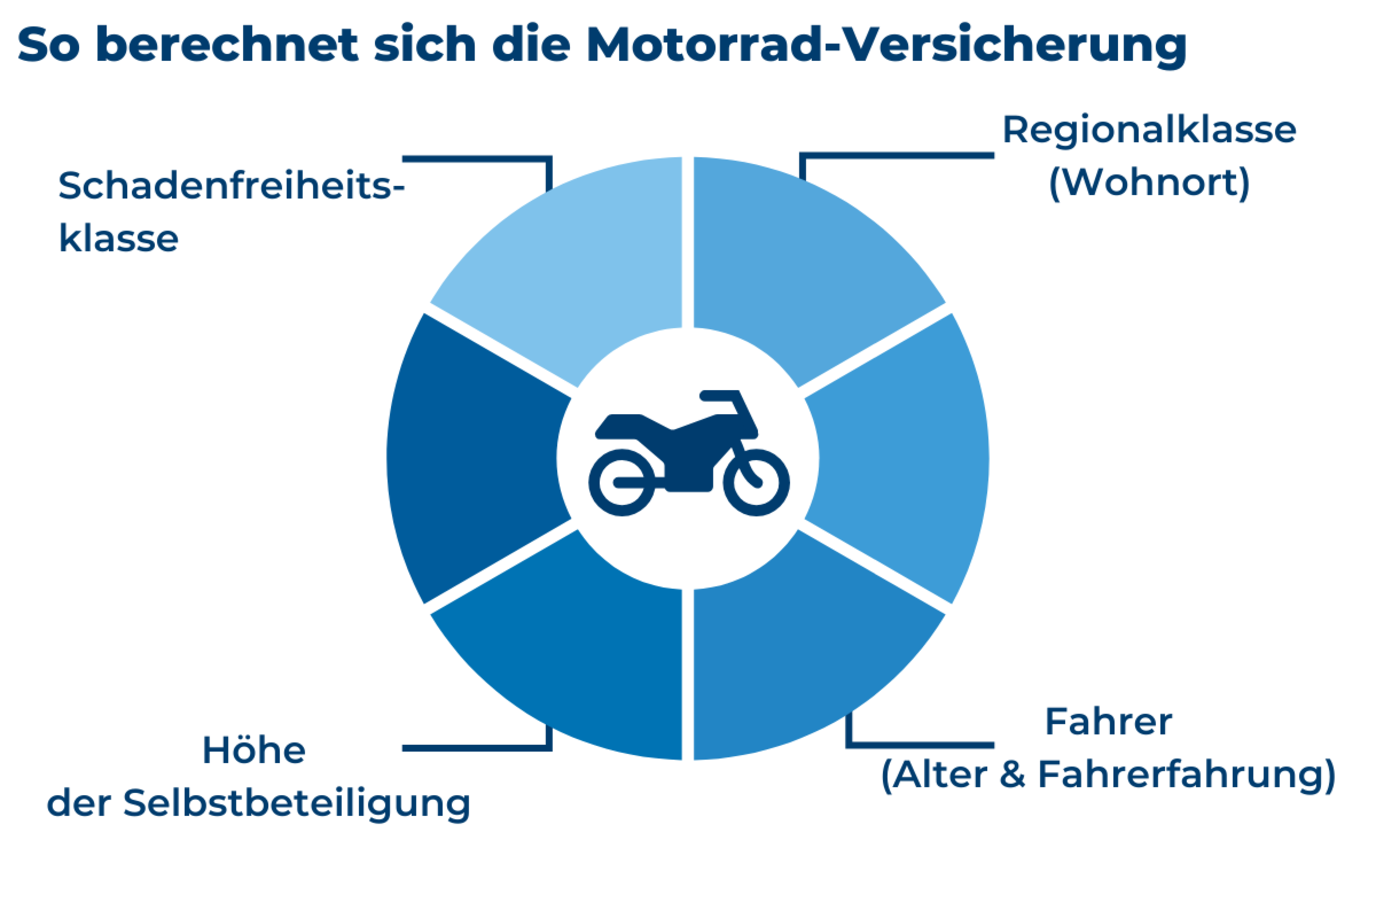
Wenn du nicht gerade einen Lottogewinn auf dem Konto hast, wähle eine Maschine, bei der Hubraum und PS im Verhältnis stehen wie ein gemütlicher Sonntagsspaziergang. Zum Beispiel eine 650er mit 50 bis 70 PS. Das ist wie ein guter Freund: stark genug für die Autobahn, aber nicht so verrückt, dass die Versicherung weint. Achtung: Vergiss auch nicht die SF-Klassen (Schadenfreiheitsklassen)! Wenn du 20 Jahre unfallfrei fährst, wird selbst ein 1000er-Monster mit 150 PS günstiger als der Kaffee beim Bäcker.
Also, mein Tipp: Probiere es aus. Such dir ein Motorrad aus, das dich emotional packt, aber die Versicherung nicht in den Ruin treibt. Denn am Ende zählt nicht nur, wie viel Kraft unter dem Tank steckt, sondern wie gut du lachst, wenn der Fahrtwind dir die Sorgen aus dem Gesicht pustet. Und denk dran: Egal ob 125 ccm oder 1200 ccm – Hauptsache, du fährst! (Und zahlst nicht mehr für die Versicherung als für die Reifen.)