
Tagesgeld Zinsen Vergleich Deutschland

Also, lass uns mal ehrlich sein: Wer liebt es nicht, wenn das Geld so ein bisschen im Schlaf arbeitet? Du nicht? Okay, wahrscheinlich nicht im Schlaf, aber zumindest, während du Netflix schaust oder einen dritten Kaffee trinkst. Die Rede ist natürlich vom Tagesgeldkonto. Dem Sparbuch der modernen Generation – nur ohne das staubige Gefühl von 1992.
Und genau hier wird es spannend: Tagesgeld Zinsen Vergleich Deutschland. Klingt erstmal trocken wie ein Toast ohne Butter? Ja, ein bisschen. Aber stell dir vor, du sitzt mit mir im Café und ich sag dir: “Hey, lass uns schnell checken, wer dir kostenloses Geld schenkt.” Plötzlich ist der Toast mit Gold bestrichen!
Warum sich der Vergleich lohnt (außer, weil es Spaß macht)
Stell dir vor, du hast 10.000 Euro auf dem Girokonto. Nur so rumliegen. Ein finanzielles No-Go, oder? Die Inflation frisst es dir weg wie Gummibärchen auf der Parkbank. Aber wenn du das Geld auf ein Tagesgeldkonto packst, arbeitet es. Zwar nicht wie ein Hamster im Rad, aber immerhin. Ein Prozent Zinsen? Okay. 3,5 Prozent? Jetzt reden wir!
Das Blöde: Die Banken geben die Zinsen nicht einfach so raus, wie der Bäcker dir die Brezel reicht. Nein, sie sind wie verliebte Teenager – mal heiß, mal kalt. Heute gibt’s 3,8 Prozent für Neukunden, morgen nur noch 1,2 Prozent für Bestandskunden. Ein Trauerspiel. Aber genau deshalb musst du vergleichen. Ständig. Wie beim Wetterbericht, nur dass es um dein Geld geht.
Was du beim Vergleich beachten solltest (Spoiler: Es ist nicht nur die Zahl)
Die Zinszahl ist sexy. Klar. 4 Prozent klingen besser als 2 Prozent. Aber Achtung, mein Freund: Die Banken lieben Neukunden-Aktionen. Du kriegst 4 Prozent für drei Monate, und danach? Zack, auf 0,5 Prozent gefallen. Das ist wie ein erstes Date, das fantastisch läuft, und dann ghostet dich die Bank. Gemein.

Also schau genau hin:
- Ist der Zins fest? Oder nur ein Lockvogel?
- Gibt’s einen Bonus? Manche Banken schenken dir 50 Euro für die Kontoeröffnung. Das ist wie ein Neukunden-Rabatt – nimm ihn mit!
- Kündigungsfristen? Bei Tagesgeld eigentlich kein Ding. Aber lies das Kleingedruckte. Manche Institute verstecken Gebühren im Tarifdschungel.
Wie finde ich die besten Zinsen? (Spoiler: Nicht durch Glaskugel-Lesen)
Geh ins Internet. Ja, wirklich. Es gibt Seiten, die machen den Vergleich für dich. Die zeigen dir, welche Bank gerade die heiße Kartoffel ist. Finanzportale sind dein Freund. Gib einfach “Tagesgeld Zinsen Vergleich Deutschland” ein, und die spucken dir eine Liste aus. Zinsen von 2,5 Prozent bis 4,0 Prozent sind aktuell drin. Manche bieten sogar dauerhaft hohe Zinsen – oder zumindest für ein Jahr – ohne die Neukunden-Falle.
Tipp von mir: Mach ein Zins-Hopping. Klingt abgefahren, ist aber legal. Eröffne Konto A für 4 Prozent für drei Monate. Dann wechselst du zu Konto B mit 4,2 Prozent. Und dann zu Konto C. Du bist quasi ein Nomade des Geldes. Extrem effektiv, aber nervig mit den ganzen PDFs und PostIdent-Verfahren. Deine Wahl.

Die besten Anbieter im Moment? (Ohne zu viel zu versprechen)
Jetzt wird’s konkret. Ich nenne dir ein paar Namen, aber ohne Gewähr – die Zinsen ändern sich schneller, als ich meinen Kaffee umrühre. Schau auf Check24, Finanztip oder Vergleich.de. Da siehst du live, wer gerade die Nase vorn hat. Momentan sind oft ausländische Direktbanken wie Raisin oder N26 oder ein paar deutsche Sparkassen im Rennen. Trade Republic bietet auch Tagesgeld-ähnliche Zinsen aufs Verrechnungskonto – praktisch, wenn du sowieso Aktien kaufst.
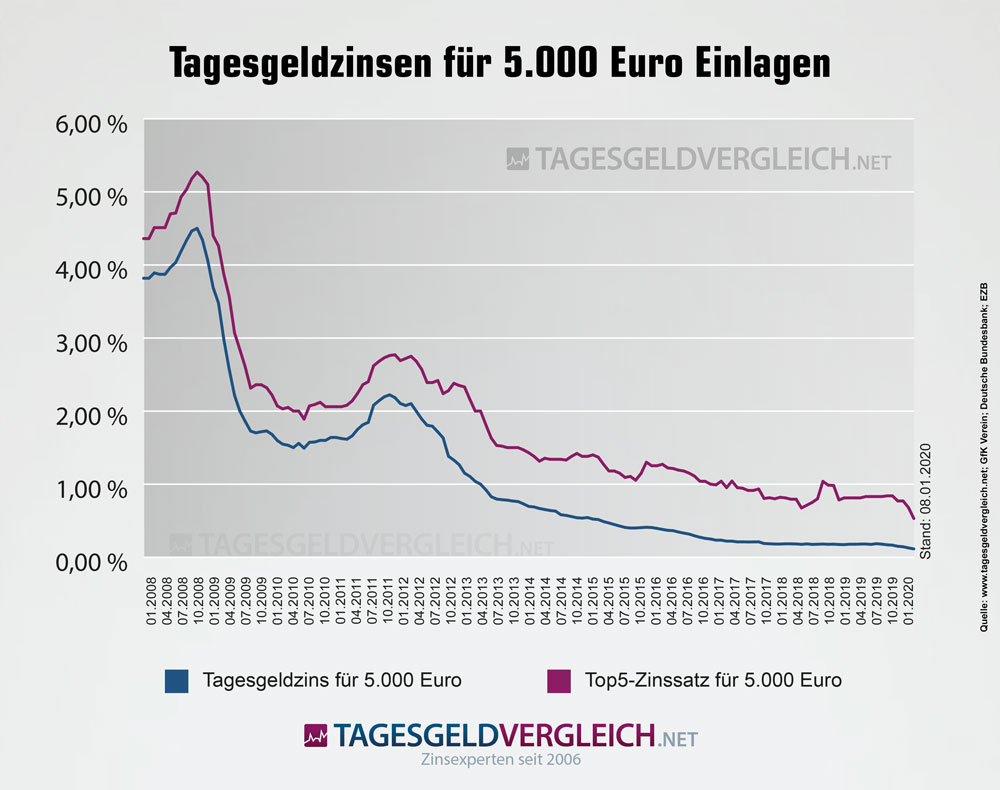
Mein persönlicher Favorit: Die österreichische Bank oder die litauische. Klingt exotisch, aber die EU-Regeln schützen dein Geld. Und die Zinsen sind oft höher als bei den deutschen Filialbanken. Deutsche Banken zahlen halt gerne mal 0,01 Prozent. Ein Witz. Aber durch den Vergleich findest du die echten Perlen.
Ein letzter Tipp: Nicht zu viel nachdenken
Du willst nicht jeden Monat fünf Konten eröffnen, klar. Aber einmal im Quartal einen Vergleich zu machen, kostet dich zehn Minuten. Zehn Minuten für mehr Zinsen auf dein Geld? Das ist besser als jeder Nebenjob. Stell dir vor, du hast 20.000 Euro. Bei 4 Prozent sind das 800 Euro im Jahr. Bei 0,5 Prozent sind es 100 Euro. Ein Unterschied von 700 Euro. Dafür kannst du dir einen schönen Kurzurlaub oder 140 Döner kaufen. Deine Entscheidung.
Also: Setz dich jetzt kurz hin. Such dir das nächste Finanzportal. Gib “Tagesgeld Zinsen Vergleich Deutschland” ein. Und dann klick auf die Bank mit den grünsten Zahlen. Dein Geld wird dir danken. Leise, aber sicher. Und während du den Kaffee trinkst, kann der Zinseszins schon loslegen. Na, wie klingt das?
Prost aufs Sparen! Oder aufs Nichtstun, während das Geld arbeitet.